
Román állampolgároknak szóló lakáshitel lehetőségek Romániában működő takarékszövetkezeteknél
Románia az EU-s mezőnyben az utolsó helyen szerepel az egy lakosra jutó hitel- és betétállományt tekintve, ám a megtakarítások az elmúlt években jelentősen nőttek. Erdélyben a hitelállomány növekedése mögött regionális különbségek húzódnak, Székelyföldön pedig különösen alacsonyak az egy főre jutó hitelek. A járvány idején az óvatosabb pénzgazdálkodás dominált, miközben a lakáshitelek igénye kismértékben csökkent, a megtakarítások azonban erőteljesen nőttek.
1. Adatok és módszertan
Elemzésünk a 2008 és 2020 közötti időszak hitel- és betétállományának összetételét vizsgálja. Az adatok az Európai Központi Bank (ECB) és a Román Nemzeti Bank (RNБ) havi jelentésein alapulnak, amelyeket a román bankok és hitelintézetek kimutatásai alapján gyűjtöttek össze. Fontos megjegyezni, hogy ezek az adatok elsősorban monitoring-célokat szolgálnak, és nem kizárólag a lakossági állományokat fedik le. A bankok nem közlik minden formális és informális hitelkiáramlást, illetve külföldi székhelyű bankok és fintech-szolgáltatók által kezelt számlákat sem.
2. Hitelezés és a lakossági hitelállomány regionalitása
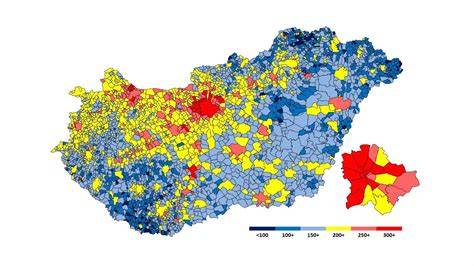
Az egy főre jutó háztartási hitelállomány 2020-ban többet mutatott Erdélyben, ahol a teljes hitelállomány 9,1 milliárd euró volt. Az összetétel az országos átlaggal megegyező arányokat követ: 57% lakásvásárlásra, 42% fogyasztási céllal felvett hitelek. Erdélyben a főváros régiója volt a legmagasabb hitelállománnyal 4670 euróval lakosonként, míg Erdélyben ez 1367 euró volt; Székelyföldön pedig mindkét megyében átlagosan csak 497 euró jutott egy lakosra. Dél-Erdély, Közép-Erdély jóval magasabb értékeket mutatott. A hitelkockázat, vagyis a nemteljesítő hitelek aránya 2008 és 2014 között érdemben emelkedett, majd 2020 januárjára a 2009 közepére jellemző szintre csökkent (2,6%). Erdélyben a hátralékos hitelek aránya volt a legmagasabb nagy régióként, Havasalföldön pedig a legalacsonyabb, bár a különbségek nem számottevőek.
3. Betétek és az egy főre jutó megtakarítások regionalitása
Romániában az egy lakosra jutó háztartási betétek összege 2420 euró volt, ami az EU-s átlag alig több mint nyolcada, és az utolsó helyet jelenti a tagállamok között. Az elmúlt években a betétállomány közel háromszorosára nőtt 2008-2020 között, miközben a lej- és devizabetétek egyaránt jelentősen bővültek. Erdélyben a betétállomány 14,3 milliárd euró volt 2020 januárjában, és az egy főre jutó megtakarítások 2156 euróra rúgtak, ami elmarad a Bukarest-Ilfov régiótól, de jelentős a Moldvával és Havasalfölddel szemben. A főváros és a vidék közötti növekedési dinamika azt mutatja, hogy a betétek növekedése arányosan erősebb volt a városi területeken.
4. A járvány hatásai a hitel- és betétállományokra
A 2020 elején kitört koronavírus-járvány hatásai eltérő mértékben érintették a lakossági hitel- és betétállományokat. A megtakarítások volumene 2020 januárja és októbere között megközelítőleg 110%-kal nőtt, míg a lakáshitelek volumene hasonló mértékben nőtt, a fogyasztási hitelek iránti kereslet viszont csökkent. A járvány időszakában a nemteljesítő hitelek aránya 10%-kal csökkent (2020 októberében 2,3% körül). Erdélyben a hitel- és betétállomány általában az országos trendekhez igazodott, de a közép-erdélyi régióban a megtakarítások és a lakáshitel-állomány növekedése még kedvezőbb volt.
5. A lakáshitelek és a betétek kapcsolata Romániában
Romániai lakossági hitelpiacon a devizakölcsönök aránya 2008-2012 között emelkedett, majd 2014 óta gyorsan csökkent, és 2020 júniusára a hazai pénznemben felvett hitelek aránya 77%-ra nőtt. A betétek esetében az előtérben a lej- és devizabetétek aránya állt, és az államkötvények ide vonatkozó adatait az RNБ nem osztja meg a lakossági állományok között. A jövedelemarányos törlesztési mutató (JTM) kötelezően alkalmazandó a bankok által, és ennek keretében a nettó jövedelem alapján meghatározzák a megengedett törlesztőrészlet összegét.
6. Kötelező és kedvezményes lakáshitel formák
A szabad felhasználású jelzáloghitelek nagyobb rugalmasságot adnak, mint a személyi kölcsönök, mert tetszőleges célra felhasználhatók és nagyobb hitelösszegre, hosszabb futamidejűek lehetnek. A jelzáloghitelek fedezete lehetinek között jellemzően az ingatlan, de más ingatlan is bevonható zálogkötelezettként. A HFM Mutató (Hitelfedezeti Mutató) szabályozza, hogy forinthitelek esetén a hitel nem haladhatja meg az ingatlan forgalmi értékének 80%-át; 10%-os önerővel ez akár 90%-os arányt is megengedhet banki döntés alapján. A Minősített Fogyasztóbarát Lakáshitel (MFL) azonos feltételekkel kínálja a hiteleket az MNB által meghatározott standardok szerint, megkönnyítve a összehasonlíthatóságot.
7. Állami támogatások és családbarát programok
A lakáshitelek tervezésekor a jogosultak számíthatnak állami támogatásokra, mint a falusi CSOK, CSOK Plusz, Babaváró hitel és Otthon Start program. A falusi CSOK vissza nem térítendő támogatást nyújt, míg a CSOK Plusz kamattámogatott hitelt és szükség esetén a gyermekszámtól függő támogatásokat is biztosít. A Babaváró hitel kamatmentes lehet, szabad felhasználású, és a futamidő alatt feltétele a gyermekvállalás. Az Otthon Start program államilag támogatott lakáshitel, amely fix kamattal és hosszú futamidővel érhető el. A támogatások részleteinek pontos feltételei bankonként és jogszabályi változásoktól függően módosulhatnak.
8. Hitelezési eljárás és tanácsadás Romániában
A román hitelfelvétel folyamata hasonló a magyarországihoz: szükség van stabil és igazolható jövedelemre, hitelnyilvántartás (például Biroul de Credit) és a fedezetként felajánlott ingatlan értékelése. A devizahitelek kerülhetők vagy visszaszorulnak a hazai valutában történő hitelezés felé. A hitelkérelem benyújtása után történik az ingatlan értékbecslése, a hitelbírálat és a közjegyző előtti aláírás. A jelzáloghitelhez általában szükség van legalább 15-20% önerőre, és a bankok megkövetelhetik adóstárs bevonását is. A folyósítás előtt meg kell tenni a szükséges jogi és biztosítási intézkedéseket, például kölcsönhöz kapcsolódó lakásbiztosítást.
9. Gyakorlati útmutató román állampolgároknak a lakáshitel felvételéhez
- Győződj meg róla, hogy megfelelően igazolható-e a jövedelmed. A legtöbb bank elvárja a bejelentett, stabil jövedelmet és a Bankszámlakivonatokat (általában 3-6 hónapot).
- Ellenőrizd a hitelnyilvántartást (Biroul de Credit) és a KHR-hez hasonló státuszokat. Ha passzív vagy MAGREN státuszban vagy, előfordulhat, hogy bankfüggő módon meghallgatnak az ajánlatok.
- Válassz fedezetként felajánlott ingatlanokat és vedd figyelembe a HFM és a többi limitet. Ha több ingatlan bevonására van lehetőség, az növeli a felvehető hitel összegét, de egyúttal megnöveli a zálogjogok számát.
- Tekintsd át az állami támogatásokat és a CSOK-hoz kapcsolódó lehetőségeket (falusi CSOK, CSOK Plusz, Babaváró, Otthon Start).
- Döntsd el, melyik banki konstrukció a legmegfelelőbb (fix vagy változó kamatozás, hosszú futamidő, előtörlesztési lehetőségek).
- Kérj előzetes hitelbírálatot, hogy megtudd, mekkora összegre számíthatsz.
- Gyűjtsd össze a szükséges dokumentumokat: személyi igazolvány, tulajdoni lap, adásvételi szerződés vagy előlegigazolás, jövedelem igazolása (munkáltatói igazolás, NAV/AX), Bankszámlakivonatok.
- Kérj Tanácsadótól személyre szabott ajánlatot, és mérlegelj a hitel refinanszírozás lehetőségeit.
Az ingatlanhitel és a jelzáloghitel fogalma közötti különbség a felhasználási cél és a fedezet nagyságában rejlik: az ingatlanhitel szélesebb körű felhasználási lehetőségeket kínál, és többféle fedezetet fogad el, míg a jelzáloghitel általában lakásvásárlásra vagy építésre korlátozódik, és a finanszírozott ingatlanra kerül bejegyzett jelzálog a biztosíték.
| Kategória | Jellemzők | Példák |
|---|---|---|
| Hitel típus | Ingatlanhitel, jelzáloghitel, szabad felhasználású hitelek | Lakásvásárlás, építés, felújítás, autóhitel, Babaváró, CSOK |
| Önerő | Általában 15-20%, adott esetben 10% | 10-15% esetenként részleges fedezet |
| Fedezet | Ingatlan vagy több ingatlan egyetemes zálogjoggal | Értékbecslés, földhivatali költségek |
tags: #roman #allampolgaroknak #lakashitel #takarekszovetkezetnel