
Rövid lejáratú nagy összegű kölcsön ingatlanfedezettel: lehetőségek, költségek és kockázatok
A szabad felhasználású hitel, olyan hitel, amit legtöbbször használati tárgyak, tartós fogyasztási cikkek, szolgáltatások vásárlására, illetve felújítás, vagy javíttatás céljából veszünk fel.
Ahogy a pénzügyi termék neve is jelzi, a folyósított összeg szabadon bármire költhető, így igénylése is gyorsabb, mivel a banknak nem kell ellenőrizni és elbíráltatni a hitel felhasználását.
Miután a szabad felhasználású hitelek legtöbb esetben a hitelfelvevő fogyasztását finanszírozzák - nem pedig befektetést, például ingatlanvásárlást - a bank szempontjából ezek a fogyasztási hitelek a kockázatosabb kategóriába tartoznak.
Ugyanakkor vannak kockázatosabb és kevésbé kockázatos formái is.
A szabad felhasználású jelzáloghiteleket ugyan bármire költheti a felvevő, de ingatlanja biztosítja a bankot nemfizetés esetére.
Szabad felhasználású jelzáloghitel igénylése esetén ingatlanunk fedezetként szolgál nemfizetés esetére, azonban a folyósított összeg bármire - nem csak ingatlan vásárlásra vagy felújításra - felhasználható.
A fedezet nélküli kategóriába olyan, elsősorban fogyasztási hitelek esnek, mint az áruhitel, hitelkártya, a folyószámlahitel vagy a személyi kölcsön.
Nem várt költségek vagy nagyobb összegű vásárlások esetén remek lehetőség pénzügyeink menedzselésére szabad felhasználású hitel igénybevétele.
Hitelfelvétel mellett nem kell kockáztatunk rövid távú kiadásaink finanszírozását, elkerülhetjük lekötött vagy befektetett pénzünk felhasználását, illetve előre hozhatjuk fogyasztásunkat.
Utóbbi pont alatt a klasszikus közgazdaságtan azt érti, hogy megtakarítást követő vásárlás helyett időben előre hozhatjuk a fogyasztást, majd a megtakarításra szánt összeget később törlesztésre fordítjuk.
Mekkora összegre lesz szükségünk?
A magasabb összeg természetesen magasabb költségekkel, illetve törlesztőrészlettel jár a szabad felhasználású hitel esetében is.
A szükségesnél magasabb összeg esetén az extra készpénz igen költséges luxustermék lehet számlánkon.
Van e szükség önerőre?
Bizonyos esetekben a fogyasztási hitelek csak költségeink egy bizonyos hányadát fedezik, ilyenkor önerőből kell kipótolnunk a fennmaradó részt.
Mekkora a futamidő?
Alacsonyabb futamidő esetén a törlesztőrészletek kevesebb periódus között oszlanak meg, így értelemszerűen magasabbak lehetnek; ugyanakkor futamidő alatt csökken az összességében visszafizetett összeg, miután rövidebb ideig használjuk más pénzét kevesebb kamatot kell fizetnünk.
A THM a kölcsönhöz kapcsolódó kamatokat és egyéb díjakat tömörítő mutató, amely megkönnyíti a banki ajánlatok összehasonlítását.
Változó vagy fix kamatozású a hitel?
Változó kamatozásnál emelkedő kamatok mellett a mi törlesztőrészletünk is emelkedik.
A fix kamatozású hitelek kezdetben magasabb kamattal járnak, mint változó kamatozású társaik, mint egy biztosítási díjat felszámolva a kamatkockázat után.
Ennek előnye, hogy emelkedő kamatkörnyezetben is fix marad a hitel törlesztőrészlete.
Változó kamatozású szabad felhasználású hitelek esetén: milyen hosszú a kamatperiódus?
A szabad felhasználású hitel törlesztőrészletének elmaradása esetén bankunk késedelmi kamatot számolhat fel, amely tovább növeli meglévő adósságunk, esetenként adósságspirálhoz vezetve.
Továbbá 90 napon túl mulasztás esetén a rossz adósok listájára is felkerülünk, így legközelebb elutasíthatják hiteligénylésünk.
Ha gyors megoldást keresel váratlan kiadásra, akkor egy kis összegű kölcsön segíthet.
Kis összegű személyi kölcsönre általában valamilyen váratlan, átmeneti pénzügyi nehézség miatt lehet szükséged.
késik a fizetésed vagy nem kapsz meg egy várt összeget,áthidaló megoldás kell nagyobb hitelfelvétel előtt,orvosi kezelésre van szükséged,egy nagyobb autójavítás,sürgős számlák rendezése,családi események, pl.
Kis összegű hitelnek számít például egy 50 ezer forintos hitel, de általában a néhány 10 ezer forinttól 1 millió forintig terjedő hitelösszegek tekinthetők kis összegűnek.
These sentences describe the small loan features elaborating typical terms, but the original text includes a long list; in the article, they are consolidated for readability.
Ezek jellemzően rövid futamidejű kölcsönök (6-36 hónap).
A szabad felhasználású, kis összegű személyi kölcsönökhöz nem szükséges fedezet, elegendő a rendszeres jövedelem.
Kis összegű kölcsön gyorsan elérhető jövedelemigazolás nélkül is bizonyos esetekben.
Ez a gyakorlatban azt jelenti, hogy a hitel igényléséhez szükség van rendszeres jövedelemre, ugyanakkor bizonyos bankok és szolgáltatók kínálnak kis összegű személyi kölcsönt munkáltatói igazolás nélkül is, ha a rendszeres jövedelem bankszámlára érkezik.
Ez megoldható úgy, hogy a hitelfelvételre saját banknál kerül sor, mivel a bank könnyen rálát a jövedelemre és annak rendszerességére.
…
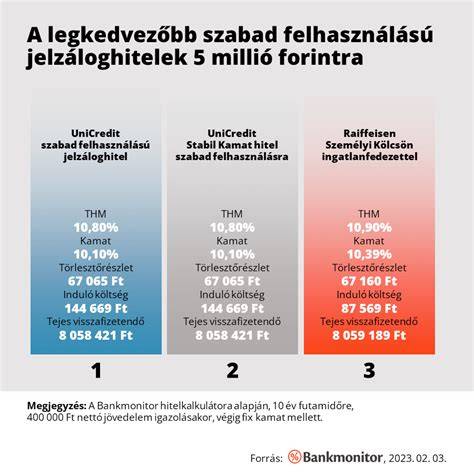
…
A jelzáloghitel felvételéhez szükséges ingatlanfedezet, értékbecslés és közjegyzői okirat mind költséget jelentenek, amelyeket előre számításba kell venni.
Az induló költségek minden esetben felmerülnek: értékbecslés díja, közjegyző díja, földhivatali díjak és földhivatali ügyintézés költségei, valamint lakásbiztosítás.
Jelzálogközvetítői folyamat (Ausztrália) - Teljes
A szabad felhasználású jelzáloghitelben az ingatlan fedezetként minden esetben fennáll, és ehhez kapcsolódó költségek adódnak.
Ki kell fizetnünk az értékbecslőt és a közjegyzőt is, aki okiratba foglalja majd a hitelszerződést.
Elidegenítési és terhelési tilalmat is bejegyezhetnek az ingatlanra, és az ingatlan-nyilvántartási ügyintézésnek is van díja.
A pénzintézet kötelezően előírhatja egy lakásbiztosítás megkötését is, ezt is fizetnünk kell.
Ezeknek a díjaknak változó a mértékük, és az is előfordulhat, hogy sikeres elbírálás esetén a pénzintézet valamelyiket, vagy akár mindegyiket átvállalja tőlünk.
Az induló költségeken felül arra is gondolnunk kell, hogy az elbírálás hosszabb időt vehet igénybe.
A szabad felhasználású jelzáloghitel felvétele pénzbe kerül.
A tájékozott hitelfelvevő a döntés előtt összehasonlítja a THM-eket, ez azonban nem tartalmaz minden, a szabad felhasználású jelzáloghitelhez kacsolódó költséget.
Ezen kívül számolnunk kell azzal is, hogy lesznek a banktól független költségeink is, például a közjegyzői díj, a földhivatali ügyintézés költsége, és nem feledkezhetünk meg az értékbecslésről sem.
A szabad felhasználású jelzáloghitelnél az ingatlan minden esetben fedezetté válik, és ennek költségei lesznek.
Fel kell értékeltetni, be kell jegyeztetni a földhivatalnál, és közjegyző előtt is vállalnunk kell a hitel visszafizetését, ami szintén pénzbe kerül.
Ezután következik az időpont egyeztetés a közjegyzővel, és végül aláírhatjuk a bankban a hitelszerződést.
A szabad felhasználású jelzálogkölcsön igénylésének mindig vannak kezdeti költségei, amiket ki kell fizetnünk.
Lakásbiztosítás, közjegyzői díj, ingatlan-nyilvántartásba vétel, ingatlan értékbecslés. Ezekért fizetnünk kell.
Kétségtelen, hogy a jelzáloghitel igénylése komplexebb folyamat, és hosszabb időt vesz igénybe, de a kedvezőbb kamatok hosszú távon megtérülhetnek.
Kikiválthatjuk az ingatlanfedezetes hiteleket nagyobb összegre és hosszabb futamidőre is, például CSOK-kal vagy más támogatásokkal.
Miután a hitelcél megköveteli, a bank gondosan értékeli a fedezetet, a jogi hátteret és az ingatlan állapotát.
6. Magyarországi lakcím és adósságkereslet - jelzáloghitel feltételek
- A jelzáloghitel feltételei között kiemelten fontos a Jövedelemarányos Törlesztőrészlet Mutató (JTM).
- A JTM szabályozza, hogy a havi nettó jövedelem mely hány százalékát fordíthatjuk hiteltörlesztésre.
- A rövidebb kamatperiódusok szigorúbbak, hosszabb kamatperiódussal pedig a törlesztő alacsonyabb lehet.
- A jelzáloghitel összege általában a fedezetként felajánlott ingatlan értékéig korlátozódik.
Hogy melyik hitel a legmegfelelőbb, azt mindig egy szakértő bevonásával érdemes kiszámolni, különösen a kezdeti költségek és a hosszú távú költségek viszonyításával.
A jelzáloghitel kiválasztásánál figyelembe veendő szempontok közé tartozik a futamidő, a kamatperiódus, a THM, az induló költségek és a végső fizetendő összeg.
A CSOK kiegészítő finanszírozást nyújthat bizonyos feltételek mellett.
Egy összetett folyamat, amely magában foglalja a fedezet értékelését, a jogi eljárásokat, és a hitelbírálatot is.
Ha hosszabb futamidejű és nagyobb összegű hitelre van szükségünk, a szabad felhasználású jelzáloghitel lehet a megoldás.
A két fő alternatíva: személyi kölcsön gyorsasága és egyszerűsége vs. jelzáloghitel alacsonyabb kamatai és nagyobb összegigénybevétele.
Személyi kölcsönt tehát jóval egyszerűbben, gyorsabban és alacsonyabb induló költségekkel kaphatunk.
A jelzáloghitel viszont jelentősen alacsonyabb kamatokkal és hosszabb futamidővel érhető el, de összetettebb és költségesebb az indulás.
Összefoglaló áttekintés a banki konstrukciókról
- Személyi kölcsön: fedezet nélkül, gyors igénylés, online is elérhető, magasabb kamat és hosszabb THM.
- Szabad felhasználású jelzáloghitel: ingatlanfedezet, alacsonyabb kamat, hosszabb futamidő, kezdeti költségek járuló befizetéssel járnak.
- Jelzáloghitel célja lehet ingatlanvásárlás, felújítás vagy szabad felhasználás, a kölcsön felhasználását a bank által megkövetelt keretek szerint ellenőrzik.
- JTM szabályozza, hogy a havi nettó jövedelem mekkora hányadát fordíthatjuk hiteltörlesztésre.
- A CSOK mellé jelzáloghitel igénylése előnyöket jelenthet bizonyos feltételek esetén.
tags: #rovid #lejaratu #nagy #osszegu #kolcson #ingatlanfedezettel
Népszerű bejegyzések:
- Hajdúszoboszló helyi szabályozása: kerületi és településrendezés összegzése
- Budapesti belvárosi irodai megoldások: EMKE Irodaház és R70 Office Complex
- Keszthely/Balaton ingatlan – részletes útmutató a LAKÁSKULCS-direct irodától
- A bérleti díj bírságának küldői az önkormányzatnál
- Hogyan növeli a riasztó és a kamerarendszer a földszinti és erkélyes védelem hatékonyságát?