
Svájci frank alapú jelzáloghitel és a tulajdoni lap szerepe Magyarországon
A svájci frank alapú jelzáloghitelek Magyarországon és a régióban jelentős hatással voltak a lakosság pénzügyi helyzetére az elmúlt évtizedben. E hiteltípusok lényege, hogy a bankok svájci frankban (CHF) tartják nyilván a hitelt, ugyanakkor a folyósítás és törlesztés forintban történik, a CHF és a forint közötti árfolyamhatásokat figyelembe véve. Ez az árfolyamkockázat számos problémát okozott, ugyanakkor jogi és piaci kérdéseket is felvetett.
A svájci frank alapú jelzáloghitelek jellemzői és működése
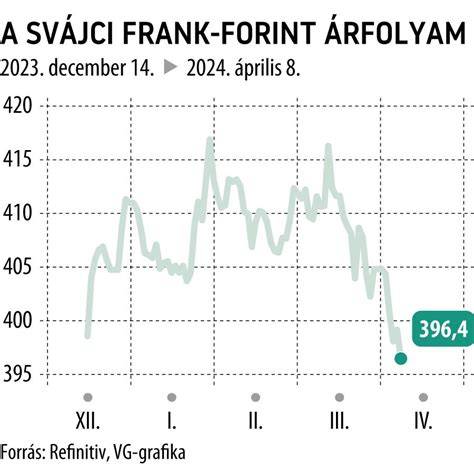
Lengyelországban, de Magyarországon is elterjedt volt, hogy a fogyasztók svájci frankban nyilvántartott jelzáloghitelt igényeltek ingatlanvásárlás céljából. Ez azt jelentette, hogy a hitelösszeget svájci frankban jegyezték, de a bankok lényegében forintban folyósították azt, az aktuális CHF/PLN illetve CHF/HUF árfolyam alapján. Ez a konstrukció azt eredményezte, hogy a hiteladósok törlesztőrészletei jelentős mértékben változhattak az árfolyammozgások függvényében.
Fontos megérteni a különbséget a devizahitel és a devizaalapú hitel között: a devizahitel esetén a folyósítás és törlesztés is az adott devizanemben történik, míg devizaalapú hitelnél a törlesztés forintban, de a hitelösszeg devizában van meghatározva.
A hitelfedezet és a jelzálogjog a tulajdoni lapon
A jelzáloghitel esetén a hitelbiztosíték az ingatlan, amelyet jelzálogjoggal terhelnek meg a tulajdoni lapon. Ez azt jelenti, hogy amennyiben az adós nem teljesíti tartozását, a banknak joga van a fedezetként szolgáló ingatlant értékesíteni. Ha az ingatlan nem tehermentes, azaz már van rajta jelzálog, akkor a tulajdoni lapon ez jól látható, és a tehermentesítés előfeltétele az újabb jelzálog feltétlen bejegyzésének.
Ha a fedezet nem az adós tulajdonában áll, akkor a tulajdonos zálogkötelezettként szerepel a hitelügyletben. Ez azt jelenti, hogy ha az adós nem fizeti a tartozást, a bank elveheti a zálogkötelezett ingatlanát. A bankok eltérően kezelik, milyen ingatlanokat fogadnak el pótfedezetként, például szabad, tehermentes ingatlanokat is elfogadnak bizonyos feltételekkel.
Jogi kérdések és a tisztességtelen feltételek kezelése
A svájci frank alapú hitelek kapcsán többen pert indítottak a tisztességtelen feltételek miatt. Lengyelországban a varsó-śródmieściei kerületi bíróság az Európai Unió Bíróságához fordult, hogy tisztázza, vajon összeegyeztethető-e az EU irányelvével az a nemzeti gyakorlat, amely szerint a semmissé nyilvánított tisztességtelen szerződési feltételt nem törlik teljes egészében, hanem helyettesítik valamely diszpozitív nemzeti jogszabályi rendelkezéssel.
Az Európai Unió Bírósága ezzel kapcsolatban kimondta, hogy kivételes esetben megengedett a feltétel helyettesítése nemzeti jogi szabályozással, ugyanakkor nem elfogadható, ha csak a tisztességtelen rész törlése történik, amely a feltétel lényegét megváltoztatja.
Hitelképesség vizsgálata és jogszabályi háttér
A magyar jogszabályok szigorúan szabályozzák a hitelképesség vizsgálatát, ahol a hitelnyújtó arányos, szükséges és elegendő információkat kérhet be a fogyasztótól pénzügyi körülményeiről. Jelzáloghiteleknél az ingatlanfedezet mellett a fedezeti mutató (HFM) legfeljebb 80-90 százalék lehet, vagyis az ingatlan forgalmi értékének maximum ekkora részét kaphatja meg az adós hitelként.
Ha az ingatlan tehermentes, az adós szabadon végezhet módosításokat, ellenkező esetben az eladó vagy az adós a vételárból finanszírozhatja az ingatlan tehermentesítését.
A devizahitelezés magyarországi története és kialakulása
A devizahitelezés Magyarországon az 1990-es és 2000-es évek fordulóján kezdett terjedni. A lakástámogatási rendszer változásai, az állami forint alapú hitelek visszaszorulása és a bankok intenzív hitelkihelyezési versenye vezetett oda, hogy egyre több háztartás svájci frank alapú hitelt vett fel. A külföldi banki tulajdonosok, a privatizáció és a régiós piac befolyásolták ezt a folyamatot.
A svájci frank alapú hitel kedvező kamatfeltételei és alacsonyabb törlesztői ösztönzőleg hatottak a lakosságra, ugyanakkor a magyar jövedelmeket forintban realizálták, így az árfolyamkockázat rejtett pénzügyi veszélyt jelentett.
A devizahiteles válság és következményei
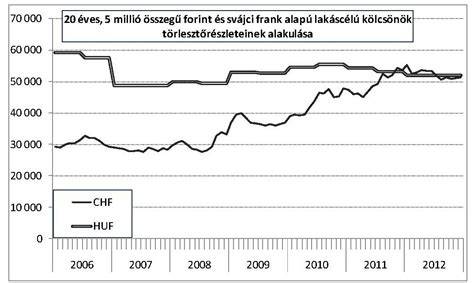
Az árfolyammozgások, különösen a 2008-as gazdasági világválság után, jelentősen megnehezítették a devizahitelek törlesztését. A svájci frank jelentős erősödése miatt a törlesztőrészletek megemelkedtek, ami sok hitelfelvevő számára nehéz helyzetet teremtett.
A bankok és a jogalkotók közötti viták, valamint a fogyasztók által indított perek is ezt a problémát tükrözik. Kiemelkedő fontosságú kérdés az elévülési idő megítélése, a szerződések érvényessége, illetve az, hogy milyen mértékű kártérítés érvényesíthető.
A végtörlesztés és alternatív hitelkonstrukciók
A devizahitelek végtörlesztésének lehetősége 2011-2012-ben jelentkezett, amikor a Nemzeti Bank óriási összegeket biztosított a bankok devizás likviditásának fenntartására. Az árfolyamrögzítéses végtörlesztés lehetősége sok hiteles számára nyitott kiutat, bár egyes elemzők szerint ez a megoldás a hitelesek kis százalékát érinti ténylegesen.
Ezzel párhuzamosan a gépjármű-fedezetű hitelek növekvő érdeklődést váltottak ki, amelyek fedezetként szolgálhatnak a deviza alapú jelzáloghitelek önrészének kiegészítésére, vagy akár azok teljes kiváltására forint alapú hitellel. Ezek a konstrukciók alternatívát jelenthetnek a hitelfelvevők számára, ugyanakkor korlátai is vannak, például a kereslet szűkössége és az autópiac válsága miatt.
Mit mutat a magyar jogi gyakorlat?
A Kúria döntései és állásfoglalásai fontos jogi keretet adnak a devizahitelekhez kapcsolódó vitákban. A bíróságok kimondták, hogy az árfolyamrés és az egyoldalú kamatemelés miatt a fogyasztók jogosultak kártérítést követelni. Az 5 éves elévülési idő kapcsán azonban nem alakult ki egységes álláspont, és további jogi tisztázás szükséges.
Jogi szakértők szerint a régi polgári törvénykönyv alapján az elévült követelések egy részét vissza lehet számítani, így az öt évnél régebbi követelések sem feltétlenül vesznek el teljesen.
Tanulságok a jövőre nézve: a jó hitelszerződés ismérvei
A Kúria szerint olyan szerződési feltételek szükségesek, amelyek átlátható módon teszik lehetővé az egyoldalú kamat- és költségmódosítást, így a fogyasztók ellenőrizni tudják a változások indokoltságát. Emellett az árazási elvek átláthatósága elengedhetetlen lenne, hogy megelőzzük a jövőbeni félreértéseket és jogvitákat.
A banki árazási elvek nyilvánosságra hozatala azonban üzleti versenyhátrányokat okozhat, így egyensúlyra kell találni a fogyasztóvédelem és a versenyképesség között.
Svájci frank hitel végtörlesztése, hitelkiváltás
A leggyakoribb tévhitek a svájci frank alapú hitelekkel kapcsolatban
- „Nincs is valós deviza a hitelek mögött”: Valójában a bankok devizaforrásokból finanszírozzák a hiteleket, és az árfolyamkockázat reális tényező.
- „A bankok erőltették a svájci frankos hiteleket”: Minden bank kínált különböző devizanemű hiteleket, a választás az ügyfél kezében volt.
- „A devizahitel mögötti árfolyammozgás jószándéktól vagy összeesküvéstől függött”: Az árfolyamokat a piaci folyamatok alakították, amelyeket bankok sem tudtak előre pontosan megjósolni.
Az árfolyamkockázat fedezésére ügyfeleknek lehetőségük lett volna opciók vagy swap ügyletek használatával, de ezek költségei miatt sokan nem éltek vele.
Fedezet és tulajdoni lap: mit kell tudni a hitelfelvevőknek?
A tulajdoni lapon szereplő jelzálogjog az egyik legfontosabb biztosíték a jelzáloghitelek esetében. Fontos, hogy a jelzálog törlése vagy áthelyezése csak megfelelő jogi eljárás után történhet meg, amely biztosítja a bank és az adós jogait.
Ha a hitelfelvevőnek van szabad, tehermentes ingatlana, akkor ezt pótfedezetként is be lehet vonni, ami növeli a hitel elérhetőségét és csökkentheti a kockázatot mindkét fél számára.
Összegzésként
A svájci frank alapú jelzáloghitelek komplex pénzügyi konstrukciók, amelyeknek hátterében számos piaci, jogi és gazdasági tényező húzódik meg. A tulajdoni lap, mint az ingatlanjogok és hitelek regisztere, kulcsfontosságú szerepet tölt be a jelzáloghitelek nyomon követésében és védelmében.
A jogi szabályozás, a hitelképesség vizsgálata és a banki gyakorlat egyaránt fontos tényező a hiteltermékek kialakításában. A múlt tapasztalatai és jogi döntések tanulsága segítheti, hogy a jövőbeni szerződések mindkét fél számára átláthatóak, megfelelően szabályozottak legyenek, és elkerüljük a korábbi devizahitel-válság ismétlődését.
tags: #svajci #frank #alapu #hitel #a #tulajdonlapon