
Szabad felhasználású jelzáloghitel kalkulátor ingatlanfedezet nélkül vagy fedezettel
A szabad felhasználású jelzáloghitel egy olyan kölcsön, amelyet ingatlanfedezet bevonása mellett vagy anélkül vehetsz fel, és amelynek célja szabadon felhasználható a hitelösszeg. A kamatszintet és a THM-et a fedezet jelenléte, a jövedelem és az ingatlan becsült forgalmi értéke is befolyásolja. A cikk áttekinti a kalkulációhoz szükséges legfontosabb szempontokat, a felvételi folyamatot és a költségeket, hogy segítsen a legjobb döntést meghozni.
Mi ez a hiteltípus és mire szolgál?
A szabad felhasználású jelzáloghitel lényege, hogy a felvett összeg bármire felhasználható, és a fedezetet ingatlan adja. A bank nem írja elő a pénz felhasználási célját, de a fedezet miatt a kamatkedvezmény kedvezőbb lehet, mint a kizárólag jövedelem alapján nyújtott személyi kölcsöné. A hitel összege akár 1-50 millió forint között mozoghat, egyes bankoknál 100 millió forintig terjedhet. A futamidő általában 6-25 év lehet, a THM pedig a feltételektől függően változik.
Hitelcélnak és felhasználási módoknak sincs kötöttsége
Szabad felhasználású jelzáloghitel esetén nem kell a bank felé igazolni a felhasználást; a hitelt felhasználhatod lakásfelújításra, autóvásárlásra, vállalkozás indítására, vagy bármilyen más célra. Ugyanakkor a fedezetként felajánlott ingatlannak meg kell felelnie a bankok által elvárt követelményeknek, és a hitel összegének egy meghatározott százalékát (általában 60-80%) fedezetként lehet csak igényelni.
THM és kamatok: mi befolyásolja?
A THM tükrözi a kamaton túl a kapcsolódó díjakat és költségeket is, így objektíven segít összehasonlítani a bankok ajánlatait. A szabad felhasználású jelzáloghitelek kamata általában magasabb lehet, mint a célhoz kötött vagy lakáshiteleké, mivel a bank nem tudja pontosan, mire költöd a pénzt. A hosszabb futamidő és a fedezet csökkentheti a kamatlábakat, de befolyásolhatja a teljes visszafizetendő összeg nagyságát is.
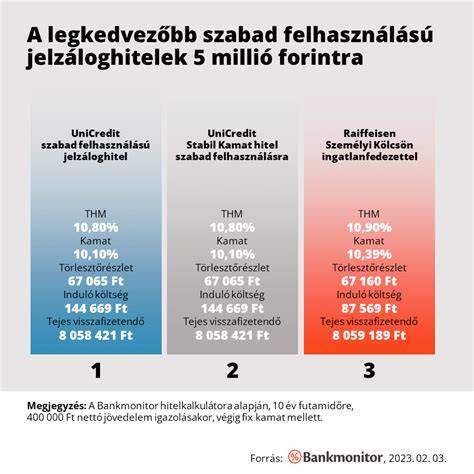
- Ingatlanfedezet hiányában csak személyi kölcsönként jelenik meg a hitel: magasabb kamat és rövidebb futamidő.
- Ingatlan a fedezet: a hitel nagyobb összegre terjedhet, alacsonyabb kamatokkal, hosszabb futamidőkkel.
- A jövedelmi mutató (JTM) korlátozza a törlesztőrészleteket a nettó jövedelem alapján.
Mi alapján dönti el a bank a hitel összegét és futamidejét?
A hitelbírálat két fő részből áll: ingatlanértékbecslés és hitelkérelő ügyfélminősítés. Az ingatlan becslése során figyelembe veszik a földrajzi elhelyezkedést, a környezetet, az épület állapotát és a műszaki színvonalat. Ezzel meghatározzák, hogy az ingatlan mennyire hitelezhető és milyen értéken. Az ügyfélminősítés során a jövedelmi helyzetet, a hitelmúltat és a KHR-listán való állapotot vizsgálják. Ennek eredményeként állapítják meg a felvehető hitel összegét és a havi törlesztőt.
Fedezet és ingatlan: mit fogad el a bank?
Fedezetként Magyarország területén lévő, önállóan forgalomképes ingatlanok elfogadhatók, amelyeket te vagy a hozzátartozód birtokol. A gyakori típusok: lakás, családi ház, nyaraló, építési telek, garázs. Bizonyos ingatlanoknál a bank csak a forgalmi érték 40-50%-át hitelezheti meg, vagy pótfedezetet kérhet. A fedezet minősítése és értékelése bankonként eltérő lehet.
Elvárt önerő
A legtöbb esetben az ingatlan forgalmi értékének 60-70%-át, de jogszabályi plafonként akár 80%-át is fel lehet venni. Ez azt jelenti, hogy ha például egy 20 millió forint értékű ingatlant adsz fedezetül, akkor a maximálisan felvehető hitel gyakran 12-16 millió forint körül van, és a fennmaradó összeget neked kell saját forrásból biztosítanod.
Induló költségek és díjak
A szabad felhasználású jelzáloghitelek induló költségei bankonként jelentősek lehetnek. Ide tartoznak például: hitelbírálati díj, jelzálog bejegyzési díj, értékbecslés díja, folyósítási díj, közjegyzői díj és tulajdoni lap költsége. Sok bank akció keretében részben vagy egészben elengedi ezeket a díjakat. Összességében az induló költségek kiszámíthatók, és jelentősen befolyásolhatják a futamidő alatt visszafizetendő összeget.
| Díjtétel | Összeg |
|---|---|
| Hitelbírálati díj | 30 000-45 000 Ft |
| Jelzálog bejegyzési díj | 12 600 Ft |
| Értékbecslés díja | 30 000-40 000 Ft |
| Folyósítási díj | hitelösszeg 1%, max 200 000 Ft |
| Közjegyzői díj | hitelösszeg kb. 0,5-1% |
| Tulajdoni lap költsége | 1-10 000 Ft |
Általános tapasztalat, hogy a díjak egy részét vagy egészét a bankok akció keretében elengedhetik, érdemes ezt is figyelembe venni kalkuláció során.
Összehasonlítás: szabad felhasználású jelzáloghitel vs. lakáshitel vs. személyi kölcsön
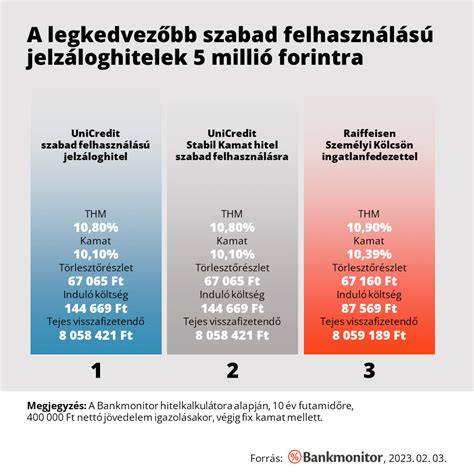
A lakáshitel általában olcsóbb, mint a szabad felhasználású jelzáloghitel vagy személyi kölcsön. Például a Bankmonitor kalkulátora szerint a 10 millió forint lakáshitel 3,24% körüli kamattal elérhető, míg a legjobb szabad felhasználású jelzáloghitelhez 4,78% kamat társulhat ebben a példában. Ugyanakkor a szabad felhasználású jelzáloghitel nagyobb összegre adhat lehetőséget, és hosszú futamidőben rugalmas lehetőségeket kínál, például végig fix kamatozású vagy akár 20 évig tartó futamidőket is.
Hogyan kalkulálj okosan?
A kalkulátor segítségével elemezheted a különböző banki ajánlatokat THM alapján, figyelembe véve az induló költségeket és a futamidőt. A kalkulátor segítségével versenyeztesd meg a bankok ajánlatait, és válaszd ki a számodra legkedvezőbbet. Emellett fontos számításba venni, hogy a THM nem csak a kamatot, hanem minden egyéb díjat is tartalmaz, így pontos összehasonlítást ad.
Dokumentumok és státuszok
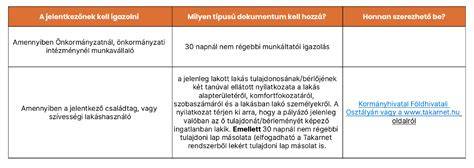
A hiteligényléshez szükséges dokumentumok bankonként eltérhetnek, de általánosságban a következők jellemzőek: személyazonosító okmányok, lakcímkártya, adókártya, bankszámlakivonatok, munkaadói vagy NAV igazolások, és ingatlanhoz kapcsolódó okiratok (tulajdoni lap, térképmásolat, alaprajz). A jelzáloghitelhez pedig értékbecslésre és jogi dokumentumokra is szükség lehet. A hitelbírálat két lépcsős: ingatlanértékbecslés és ügyfélminősítés.
Kérdések, amelyekre érdemes választ találni
- Mennyi hitelre vagyunk jogosultak a JTM alapján?
- Mennyire érhető el a fedezetbe adott ingatlan értéke a banki elvárások szerint?
- Milyen induló költségek terhelnek, és ez hogyan befolyásolja a THM-et?
- Választható-e végig fix kamatozású futamidő?
Gyakorlati útmutató a kalkulátor használatához
1) Add meg a kívánt hitelösszeget és futamideőt. 2) Vedd figyelembe a fennálló jövedelmet és a fedezet becsült értékét. 3) Nézd meg a THM értékeket és a havi törlesztőket. 4) Hasonlítsd össze a legkedvezőbb ajánlatokat, és figyelj az induló költségekre. 5) Válaszd ki a számodra legkedvezőbb konstrukciót, és vedd fel a kapcsolatot a kiválasztott bankkal.
Gyakran ismételt kérdések
Mi a szabad felhasználású jelzáloghitel?
A szabad felhasználású jelzáloghitel olyan kölcsön, amelynél a felhasználási cél nem kötött, és a bank jelzálogjogot jegyez be a fedezetként felajánlott ingatlanra. A kamatszint és a THM függ a fedezet típusától és értékétől, valamint a hitel összegétől és futamidejétől.
Mire fordítható egy ilyen hitel?
Szabad felhasználású jelzáloghitelre szinte bármilyen célra felhasználható a pénz, beleértve felújítást, adósságrendezést vagy vállalkozás indítását is. A bank nem vár el részletes célt, de a fedezet és a jövedelem alapján meghatározza a hitelkeretet.
tags: #szabad #felhasznalasu #hitel #ingatlanfedezet #nelkul #kalkulator