
Szabad felhasználású jelzáloghitelek FHB szemszögből: részletes áttekintés a kölcsönökről és feltételekről
A szabad felhasználású jelzáloghitel méltán közkedvelt hiteltermék Magyarországon, hiszen kedvező árak mellett rugalmas felhasználási lehetőséget kínál. A szabad felhasználású jelzáloghitel ideális választás lehet nagyobb célok megvalósítására, ha megfelelő ingatlanfedezettel rendelkezel. Kiemelkedően rugalmas megoldás, hiszen a bank nem korlátozza, mire fordítod az összeget - a lehetőségeknek csak a képzeleted szabhat határt. Népszerű célok például a lakásfelújítás, autóvásárlás, vagy a meglévő adósságok rendezése.
Induló díjak: Emellett a kezdeti költségek is magasabbak, mint ahogy egy lakáshitel esetében, a szabad felhasználású konstrukciónál is könnyen százezres nagyságrendűre rúghat az induló költség. A szabad felhasználású jelzáloghitel igénylésének feltételei hasonlóak az elmúlt évek szabályaihoz. Ahhoz, hogy szabad felhasználású jelzáloghitelt igényelhess, a bankok megkövetelik a rendszeres jövedelem igazolását. Ez nem csupán egy kötelező adminisztrációs lépés, hanem annak bizonyítéka is, hogy képes leszel a hitel törlesztésére. Nyugdíjasként a rendszeres nyugdíjjövedelem szintén elfogadott, amennyiben igazolható. Egyes pénzintézetek már 1-3 havi számlakivonattal is beérik, ha azon jól látható a nyugdíj összege. Elfogadható egyéb jövedelemforrások közé tartozik például bérbeadásból származó bevétel, gyermektartási díj, vagy megbízási szerződésből származó rendszeres jövedelem. A kiegészítő bevételeket a fenti fő jövedelemforrásokon túl is figyelembe veheti a pénzintézet, kiegészítésként, önmagukban ugyanakkor nem elegendők.
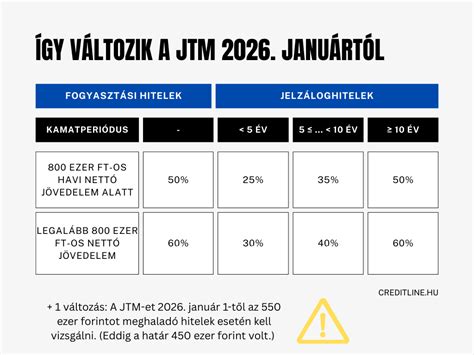
A jövedelemnek rendszeresnek és igazoltnak kell lennie. A törlesztőrészlet nem haladhatja meg a jövedelem meghatározott százalékát (ez az úgynevezett adósságfék szabály, azaz jövedelemarányos törlesztőrészlet-mutató). Emellett a minimálisan elvárt jövedelem összege bankonként változó, de jellemzően legalább a minimálbér szintjét el kell érnie a bevételnek. A szabad felhasználású jelzáloghitelek legfőbb sajátossága, hogy az ingatlan fedezetül szolgál, ezáltal a bank nagyobb biztonságot kap, amit alacsonyabb kamatokkal, hosszabb futamidővel és kedvezőbb feltételekkel hálál meg. Értékbecslés szükséges: egy hivatalos értékbecslő megállapítja az ingatlan aktuális piaci értékét. Maximális hitelösszeg: a hitel mértéke általában az ingatlan értékének legfeljebb 80%-áig terjedhet, ezáltal szükséges legalább 20% önerő lakáshitel igényléskor. Elfogadható ingatlantípusok közé tartozik általában a lakóingatlanok: lakások, családi házak, nyaralók. Az ingatlan állapota is elsődleges szempont, mivel az ingatlan lakhatónak és megfelelő állapotúnak kell lennie, mivel ez is jelentősen befolyásolja az értékét és a hitelkérelmet. A maximálisan felvehető hitelösszeg tehát a jövedelemtől és az ingatlan piaci értékétől is függ. Az ingatlanfedezet tehát a szabad felhasználású jelzáloghitel alapja, amely biztosítékot nyújt a bank számára, ugyanakkor kedvezőbb feltételeket tesz elérhetővé az igénylőknek.
A folyamat lépései
- Előzetes hitelbírálat: a folyamat első lépése, amikor a bank megvizsgálja az igénylő jövedelmét, a meglévő tartozásokat, valamint az ingatlan fedezeti értékét.
- Jövedelemigazolás: alkalmazottak esetén munkáltatói igazolás (általában 30 napnál nem régebbi), bankszámlakivonat az elmúlt 3-6 hónapról; vállalkozók esetén NAV jövedelemigazolás, esetleg cégkivonat, és az előző évi adóbevallás másolata. Egyéb dokumentumok: hiteligénylési adatlap, közüzemi számla a lakcím igazolására (ha szükséges).
- Részletes hitelbírálat: a dokumentumok benyújtását követően a bank elvégzi a részletes hitelbírálatot. Ha minden feltételnek megfelelsz, sor kerül a hitelszerződés aláírására.
A szabad felhasználású jelzáloghitel 2025-ben is kiváló lehetőséget nyújt azok számára, akik nagyobb összegű kölcsönre vágynak rugalmas feltételekkel. Érdemes alaposan tájékozódni a feltételekről és összehasonlítani a bankok ajánlatait. A THM (teljes hiteldíjmutató) a legtöbb bank esetében az összehasonlíthatóság egyik legfontosabb mutatója, amely segít felmérni a költségeket. Elérhető kedvezmények között szerepelhet például a jövedelem bankszámlára utalásához kötött kamatkedvezmény. A rugalmasság szempontjából érdemes figyelembe venni, hogy a hitel előtörlesztését vagy a futamidő módosítását milyen feltételekkel engedik a bankok. Online hitelkalkulátorok is rendelkezésre állnak a könnyebb összehasonlításhoz, például a Bankmonitor kalkulátora. Megtudhatod, hogy a szükséges hitelösszeg mekkora havi törlesztő részlettel igényelhető. Fontos megjegyezni, hogy minden online kalkulátor előre beprogramozott adatokkal dolgozik, és nem modellezik az egyéni hitelbizonytalanságokat; ezért érdemes személyes tanácsadóval is egyeztetni. A végleges döntés meghozatala előtt ne hagyatkozz kizárólag online kalkulátorokra, és ne válassz finanszírozót olyan oldalon, amely azonnal egy bankhoz irányítja át téged, mert az ilyen oldalak nem feltétlenül nyújtanak teljeskörű, személyre szabott tájékoztatást. A banknak meg kell vizsgálnia, hogy az adott hitel kapcsolódik-e a fedezetként felajánlott ingatlanhoz, és jelzálogjogot jegyez be rá. A hitel fedezeti értéke és a jövedelem arányos terhelhetősége a futamidő és a kamatperiódus hosszától függően változik.
Így alakul a kamatok, hiteldíjak és a futamidők
- A szabad felhasználású jelzáloghitel kamata általában kedvezőbb, mint a fedezet nélküli személyi kölcsöné, köszönhetően az ingatlanfedezetnek.
- A futamidő lehet hosszabb, akár 5-20 év között, a kamatperiódus hosszától és a devizanemtől függően.
- A hitelcél megjelölése bizonyos keretek között megengedett, ugyanakkor a bankok értékelik a megbízhatóságot: a bank számára a hitel célja részben bizonyítja a hitelmegküldő hitelképességét.
- A JTM számításnál a havi nettó jövedelem és a meglévő hitelek törlesztése is számításba kerül; a bankszámlán lévő ki nem használt hitelkeret vagy hitelkártya is befolyásolja a megengedett törlesztőrészletet.
- Ha több adóstárs van, mindenkinek meg kell felelnie a feltételeknek. A maximálisan felvehető jelzáloghitel-összeg gyakran 100 millió forint lehet, de ez számos tényezőtől függ.
2026‑ban több bank is akciókkal és feltételváltozásokkal jelentkezett. Például MagNet Stabil Tízes Lakáshitel egyes feltételei 15 millióról 20 millió Ft-ra emelkedtek, és új számlavezetési vagy forgalmi feltételeket vezettek be; a futamidők és kamatok a feltételek mentén módosulhatnak. A K&H Banknál továbbra is igényelhető 200 000 Ft jóváírás az Otthon Start Hitelhez kapcsolódóan, és 2026. július 1-től további bónuszokat fizet, ha teljesülnek a feltételek (például új törlesztési biztosítás vagy életbiztosítás megkötése). Az OTP Banknál június 1-től a két lakáshitel kamata csökkent 7,99%-ról 7,49%-ra, míg az OTP Zöld Lakáshitel kamata 8,49% marad, de a zöld kamatkedvezmény 50-es alappontról 100 alappontra nő. A Hűség FIX szolgáltatás bázispont-kínálata is növekedett: a kedvezmény mértéke 0-1,2 bázispontról 0-2 bázispontra nőhet. Ezek a példák jól mutatják, hogy a piacon dinamikus árazás és feltételváltozás figyelhető meg, amit mindenképp érdemes figyelemmel kísérni.
Összevetésképpen: a szabad felhasználású jelzáloghitel alapvetően egy ingatlanfedezettel biztosított személyi kölcsön. A bank nem határozza meg, mire költöd az összeget; a fedezet miatt a kamat alacsonyabb lehet, és hosszabb futamidő, illetve választható végig fix kamatozású periódusok is adottak. Ugyanakkor a kockázat is adott: ha nem tudod törleszteni a hitelt, a fedezetként bevont ingatlan értékesítésre kerülhet. A hitelcél megjelölése tehát ad egyfajta képet a megbízhatóságodról a bank felé.
A jogi és adminisztratív részletek közé tartozik az ingatlanban feljegyzésre kerülő jelzálog, a hitelszerződés és a zálogszerződés közjegyző előtti aláírása, valamint a közjegyzői díj költsége. A bankszektor által kínált akciók és kedvezmények közt jelentős eltérések lehetnek; érdemes személyes tanácsadóval egyeztetni a legoptimálisabb megoldás kiválasztásához. Ha szeretnél szakértő segítséget, vedd igénybe a lenti űrlapot, és a PRO-EXPERTUS Kft. a Bankmonitor Partner Kft. megbízásából jár el a 2013. évi CCXXXVII. törvény alapján.
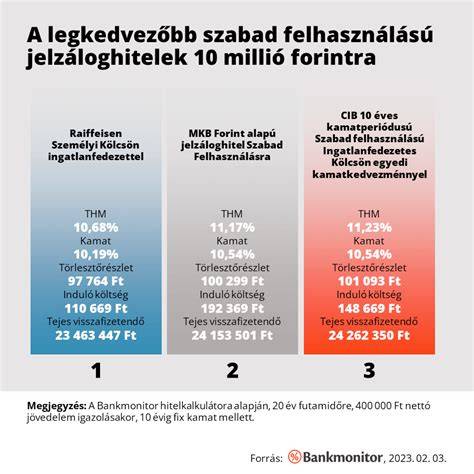
Tipikus példák a gyakorlati kalkulációkhoz
- Ha kis összegre van szükséged és nincs meglévő hitelprobléma, gyakran érdemesebb lehet személyi kölcsönt választani, de ha a minimálisan elérhető kamat- és THM-értéket akarod, a jelzáloghitel adhat kedvezőbb feltételeket hosszú távon.
- A példák azt mutatják, hogy a meglévő hitelek és egyéb költségek figyelembevételével a JTM meghaladja a jövedelmet, és ilyenkor a szabad felhasználású jelzáloghitel lehet a legreálisabb megoldás.
- A futamidő meghosszabbításával és a kedvezmények kihasználásával a törlesztőrészlet maximalizált tartaléka és a program által kínált előnyök kombinálhatók.
Gyakran felmerülő kérdések a folyamat során
- Miért érdemes értékbecslést kérni? Mert a bank csak a fedezet értékét ismeri, és ennek alapján határozza meg a hitelezhető összeget.
- Mennyi idő alatt folyósítanak? A folyósítás 4-6 hét körüli lehet, a választott terméktől és a banktól függően.
- Vannak-e kockázati tényezők? Igen, például kamatváltozás, adósságfék megsértése, és ingatlan értékének zuhanása.
Ha K&H, OTP, UniCredit, Raiffeisen vagy más bank akcióiról és feltételeiről szeretnél konkrét, naprakész információt, fordulj bankot közvetlenül megkereső szakértőkhöz, vagy használd a kalkulátorokat, de mindenképp tartsd szem előtt, hogy ezek az eszközök csak tájékoztató jellegűek lehetnek. A döntés előtti személyes tanácsadás segít elkerülni a félreértéseket és jobban igazodni a saját pénzügyi helyzetedhez.
Röviden a kulcsfontosságú fogalmakról
- Szabad felhasználású jelzáloghitel: olyan kölcsön, amely ingatlanfedezettel rendelkezik, és amelyet bármilyen célra felhasználhatsz.
- Ingatlanfedezet: a bank zálogjogot jegyez be az ingatlanodra a hitel összegének megfelelő részben.
- THM: a teljes költség mutatója, amely segít a különböző ajánlatok összehasonlításában.
- Adósságfék: a jövedelemarányos törlesztőrészlet-mutató, amely a törlesztőrészlet és a jövedelem arányát határozza meg.
- Értékbecslés: hivatalos értékbecslő állapítja meg az ingatlan piaci értékét.
tags: #szabadfelhasznalasu #jelzalog #alapu #kolcsonok #fhb