
Számviteli és adózási vonatkozások a kaució (óvadék) és óvadék szerződéses kereteiben
A beszámolók és válaszok tömör összefoglalása alapján célunk, hogy összefüggő, logikusan szerkesztett cikket adjon a kaució (óvadék) számviteli elszámolásáról és az ahhoz kapcsolódó adózási kérdések megítéléséről különböző gyakorlati példák révén.
A kaució, óvadék fogalmi és jogszabályi háttere
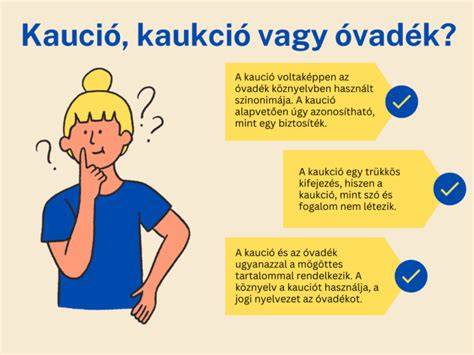
A kaució és az óvadék gyakorlati szerepe kölcsönösen összefüggő pénzügyi biztosíték, amelyet különböző szerződésekben alkalmaznak (bérleti szerződések, bérbeadás, üzemeltetés). A biztosítékot a követelés jellegű sajátos elszámolások között kell elszámolni. A pénzügyi biztosítékot többféleképpen lehet kezelni a szerződés teljesítésének időtartama alatt és a szerződés lezárásakor. A kaució lejáratkor vagy visszaadáskor kerül vissza, vagy ha a szerződésben meghatározott események alapján visszatartásra kerül, akkor ezt a kiegyenlítést kell végrehajtani. Amennyiben a kaució visszafizetése elengedésére kerül sor, akkor annak adózási következményei is felmerülnek: elengedett követelésként a számvitelben növelheti az adózás előtti eredményt, miközben a másik oldalon (a bérbeadónál) elengedett kötelezettségként jelenik meg, és hatással lehet az adózás előtti eredményre is.
Általános elvek
- Kaució és óvadék: meghatározott feltételek esetén milyen időszakban és hogyan számolható el a pénzeszköz.
- Az Áfa és egyéb adózási vonzatok kezelése függ a jogszabályoktól és a szerződés típusától.
- Költségvetési szervek esetében a kiadások nyilvántartása, és az adózási hatások különösen fontosak lehetnek.
- A szerződés felmondása vagy nemfizetés miatti visszafizetésnél a kaució felhasználásának lehetőségei és következményei fontosak.
- Speciális esetekben a kauciót visszafizetés nélküli elszámolása vagy kártérítésre történő felhasználása merül fel, amelyet részletes könyvelési tételek kísérnek.
Gyakorlati kérdések és válaszok tömör összefoglalása
Költségvetési szerv gázpalackot bérel egy évre, kauciót fizet, amely a bérleti időszak végén visszajár. A kaució összegét nem tüntetik fel a számlán, csak a szállítólevélen igazolják az átvételt. Hogyan történik a kaució számviteli elszámolása?
Részlet a válaszból: a kaució tehát olyan pénzeszköz, amelyet a kifizetés és a visszafizetés közötti időszakban kell elszámolni; a kauciót teljesítésig vagy visszautalásig lehet elszámolni, tipikusan 3659. számla körében, és foglalóként vagy kötbérként is megjelenhet a pénzmozgások között a konkrét megállapodástól függően.
A büfé bérlője bezárta az üzletet, és nem tudja fizetni a bérleti díjat. A bérleti díj április-május hónapokra az óvadékból kerülne levonásra. Hogyan kezeljük ezt a kifizetést?
Részlet a válaszból: az óvadék vagy kaució lehet egyfajta garanciaként a bérlő kötelezettségei teljesítésére; ha a bérleti díj elmarad, felmerülhet a kaució felhasználásának joga, ezt a számviteli helyzetet a szerződés és a jogszabályok szerint kell nyilvántartani.
Központi költségvetési szerv határozott idejű szerződést köt ingatlan bérbevételéről. A szerződés szerint három havi bérleti díjnak megfelelő összegű óvadékot kell fizetni, amelyet a szerződés lejárta után visszautalnak. Hogyan könyvelhető ez az óvadék?
Részlet a válaszból: gyakorlati megnevezések között a biztosíték fogalma járatosabb, és az óvadékot vagy kauciót a követelésjellegű sajátos elszámolások között kell elszámolni.
Az önkormányzat saját költségén rendezvényt szervez, amely közterületen zajlik, és visszaváltható edényeket is használ. A kaucióra, az edényekre és az áfatartalomra vonatkozó kérdések felmerülnek. Hogyan kezelhető ezen eszközök áfa és nyugta-köteles volta?
Részlet a válaszból: a visszaváltási lehetőség miatt a kauciót visszakapják; az edények és poharak visszaváltása esetén logikusan a kaució és az értékesítés közti kapcsolatok tisztázandók; az áfa és a pénztárgép-kötelezettségek attól függenek, hogy melyik tételek tartoznak az adóalany kötelezettségei alá.
A kaució és az előleg közti különbségek tisztázása fontos: a pénzeszközök a szerződés teljesítéséhez kötődnek, és az előleg bekövetkezett helyzetekben is adók és a könyvelés szempontjából kiemelten kezelt tételek lehetnek.
Intézményünk költségvetési szerv, határozatlan idejű szerződést köt ingatlan bérbevételére, és kauciót fizet. Hogyan kell ezt könyvelni?
Részlet a válaszból: a kauciót a dologi kiadások között az Adók, díjak, egyéb befizetések kiadás címen kell elszámolni, főkönyvi számlája 57223. Kockázatok és feltételek figyelembevételével történik a könyvelés.
Költségvetési szerv fizethet-e több évre szóló kauciót, például hosszú távú bérleti/investíciós szerződésben?
Részlet a válaszból: az ilyen kauciókat költségvetési szervek által kifizetett óvadék (kaució) összegét a dologi kiadások között az "Adók, díjak, egyéb befizetések" kiadás címen kell elszámolni.
Minisztériumi felügyelet alá tartozó központi költségvetési intézmény UPC-szerződései: kaució, csatlakozási díj, előfizetési díj. Hogyan könyveljük ezeket?
Részlet a válaszból: a kiadott tételeket a megfelelő főkönyvi számlákon kell könyvelni, például a kaució a 39-es soron, az előfizetési díj a 551-es, a karrier vagy immateriális javak beszerzése 113-as számon. Az ilyen tételek adózási hatásai a jogszabályok szerint alakulnak.
Bérbeadásra óvadékot szedünk. Jár-e ez áfakötelezettséggel és számlázással? Milyen módon kell nyilvántartani és könyvelni az óvadékot költségvetési szerv esetében?
Részlet a válaszból: az óvadékot a szerződés biztosítékaként lehet megjeleníteni, és az áfa vonatkozásai a jogszabályok szerint alakulnak; az elszámolás során figyelembe kell venni, hogy az óvadék a későbbiekben visszajárhat vagy felhasználható.
A kaució visszafizetése vagy elengedése a szerződéskötés és teljesítés összefüggésében történik. Hogyan kell ebben a helyzetben könyvelni a kauciót és annak visszafizetését vagy elengedését?
Részlet a válaszból: ha a kauciót elengedik vagy visszafizetés nélkül eszközként használják fel, akkor az elengedés vagy elengedett követelés hatása az adózás előtti eredményre befolyásolja a számviteli beszámolásban; a kauciót feltételek szerint lehet a követelések vagy kötelezettségek között kezelni.
Ingatlan adásvételhez kapcsolódó kivételes esetek: előleg és a teljesítés napjának meghatározása, az ingatlan visszavásárlása és a kaució beszámítása a vételárba. Hogyan könyvelhető 2024-ben?
Részlet a válaszból: a teljesítés napja a birtokba adási jegyzőkönyv aláírásának dátuma; előlegként vagy előleg jelleggel beszámítható vagyoni előnyök adózása vagy jogszabályok szerinti elszámolása vonatkozik erre a helyzetre. Az adózási és számviteli következmények összetettek és a konkrét megállapodásoktól függenek.
A kaució összegének részbeni vagy teljes visszautalása szerződés alapján történik. Hogyan kell ezt a könyvelésben kezelni?
Általános gyakorlati útmutató a könyveléshez
- Ha a kaució visszaadható, a pénzeszközt időszakosan a vagyoni tulajdonunkban tartjuk, és a szerződés lejáratakor vagy a visszavásárlás időpontjában kerülhet sor a végleges elszámolásra.
- Ha a kauciót az adott események következtében felhasználják (például kártérítés vagy meghiúsulási kötbér fedezése), akkor ezt a felhasználást a szerződés és a vonatkozó számviteli szabályok szerint kell rögzíteni, és az érintett számlákat ennek megfelelően módosítani.
- Az adózási vonatkozások attól függnek, hogy a kaució milyen jogcímen kerül elszámolásra (előleg, befektetett pénzügyi eszköz, kötelezettség vagy jövedelem elengedésének hatása). Az áfa-szempontokat mindig a vonatkozó adóhatósági álláspontok alapján kell értelmezni.
- Költségvetési szervek esetében a kiadások nyilvántartása fontos: a kauciót azonosítani kell a megfelelő kiadási jogcímen (például Adók, díjak, egyéb befizetések).
Összegző megjegyzések
A kauciók és óvadékok számviteli és adózási kezelése soktényezős; a konkrét könyvelési tételek nagyban függenek a szerződésben rögzített rendelkezésektől és a vonatkozó jogszabályoktól. A válaszok hangsúlyozzák, hogy a biztosíték természetéből adódóan előfordulhat, hogy a kauciót kizárólag a szerződés teljesítésének időszakában vagy a szerződés lezárásakor lehet véglegesen elszámolni, és függően attól, hogy visszajáró-e vagy elengedés történik-e. Az adózási hatások pedig attól függnek, hogy a kaució mely jogcímen kerül elszámolásra, és milyen módon történik a felhasználása vagy visszafizetése.
tags: #szamviteli #levelek #kaucio