
Székesfehérvár összes bank jelzáloghitel 5 millió forintig: részletes áttekintés, THM-ek és feltételek
A cikk célja, hogy összegyűjtse és rendszerezze a Székesfehérváron elérhető, 5 millió forintig terjedő személyi kölcsönök és lakáshitelek közötti kínálatot, különös tekintettel a jelzáloghiteli termékekre és a THM-alapú költségösszegek jellegére. A példákban megadott értékek a konkrét termékek és feltételek alapján kerültek összegzésre, hogy segítsenek a döntésben.
Hitelleírások, THM és fedezet
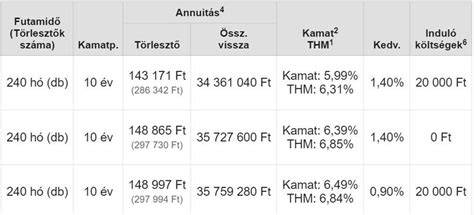
A THM a hitelkamatot és az azon felüli, a folyósításhoz köthető költségeket összegzi; a példákban 12 millió forintos kölcsönről szólnak 240 hónapos futamidővel, amely 5 éves kamatrögzítésű: az éves kamatláb 7,19%, a havi törlesztőrészlet 94 409 forint, a teljes visszafizetendő összeg 22 876 880 forint, a hiteldíj 10 876 880 forint, ebből a díjak és költségek összege 218 720 forint, THM: 7,6%. A hitel fedezete az ingatlanra bejegyzett jelzálogjog. A THM megadása az aktuális jogszabályok figyelembevételével történt, és feltételek változása esetén módosulhat.
Fontos hozzátenni, hogy a hitel fedezete ingatlanfedezet, és a vagyonbiztosítás díja a THM-ben nem szerepel, ezt a bank nem feltétlenül közli előre. Emellett a termék igénybevétéhez a bank zálogjogával terhelt vagyonbiztosítás megkötése és a Erste Banknál vezetett lakossági bankszámla szükséges. További részletek a mindenkori Lakossági Hitel Hirdetményben érhetők el.
Konkrét példák és megnevezett intézmény
A példában a hitelt a K&H Bank nyújtja. A THM meghatározása az aktuális jogszabályok alapján történt, de a feltételek változásával a mérték módosulhat. A hitel fedezete az ingatlanra bejegyzett jelzálogjog. A vagyonbiztosítás díja a hitelező számára nem ismert, és azt a THM nem foglalja magában. A mindenkori feltételek és díjtételek a bank hirdetményében kerülnek rögzítésre.
Hiteligénylés feltételei és jellemzők Székesfehérváron
Az olvasó számára hasznos, hogy a lakáshitel kiválasztásakor figyelembe vegye a következőket:
- Ingatlanfedezet szükséges-e, és mekkora az önerő (a legtöbb bank 20% feletti önerőt vár),
- Jövedelem és adóstársak lehetőségei: a JTM figyelembe veszi a nettó jövedelmet és az adósságokat, adóstárs bevonása növelheti a felvehető összeg lehetőségét,
- Kamatozás típusa: fix vagy változó kamatozás; a kamatkörnyezet és a kamatperiódusok hatása a havi törlesztőre,
- A futamidő hosszúsága és az előtörlesztés lehetőségei; hosszabb futamidő alacsonyabb havidíjat, de magasabb teljes visszafizetés, előtörlesztés díjaitól függően,
- A bankok speciális promóciói és kedvezményei, amelyek befolyásolhatják a THM-et és a kockázatokat (például folyósítási díjak, bankszámla-kezelési díjak kedvezményei).
Az alapvető feltételek a lakáshitelek esetében általában a következők: ingatlanfedezet, önerő (általában minimum 20%), pozitív hitelbírálat (a JTM-t figyelembe véve), és egyéb, bankonként eltérő követelmények, például életkor, rendszeres jövedelem igazolása. A JTM korlátozza, hogy a havi törlesztő mekkora része használható fel a nettó jövedelemből.
Rövid áttekintés a legfontosabb banki tendenciákról és promóciókról
A cikkben gyűjtött információk szerint: 2026. július 1-től más bankok is bejelentettek módosításokat és kedvezményeket különböző lakáshitelek esetében (pl. OTP, K&H, UniCredit, CIB, Erste, MagNet, Raiffeisen, Gránit Bank, Takarék-csoport). A kamatok és THM-ek változnak a futamidő, a hitel összege és a kamatperiódus függvényében. A promóciók közé tartozhatnak induló díj-kedvezmények, előtörlesztési díj kedvezmények, bankszámla-díjkedvezmények, valamint különféle élet- és törlesztéskönnyítő termékek.
Lakáshitel: miért alacsony a THM, ha magas a teljes visszafizetés? - bankmonitor.hu
A hitel kiválasztásának praktikus lépései
1) Használj hitelkalkulátort Székesfehérváron a THM és a teljes visszafizetendő összeg összevetésére. 2) Gyűjtsd össze a szükséges dokumentumokat (személyi igazolvány, lakcímkártya, jövedelem-igazolások, NAV-igazolattal) és állítsd be az igényelt hitelösszeget úgy, hogy az elegendő, de ne legyen túl magas. 3) Használd az online azonosítás lehetőségeit, amikor csak lehetséges. 4) Fontold meg az adóstárs bevonását, hogy növeld a felvehető összeg és a kedvezőbb feltételek esélyét. 5) Nézd meg a futamidő hatását a törlesztőrészletre és a teljes költségre, mérlegelve a jövendő kamatkörnyezetet.
Fontos tudnivalók a feltételek változásáról
A THM és a kamatlábak a mindenkori jogszabályoknak és piaci környezetnek megfelelően módosulhatnak. A példákban szereplő THM-ek és díjak csak tájékoztató jellegűek. A tényleges hitel- és díjfeltételek a mindenkori hirdetményekben találhatók.
tags: #szekesfewhervar #osszes #bank #jelzaloghitel #5 #millio