
Szja adómentes munkáltatói lakáscélú támogatás: mi volt, mi marad és hogyan működik átmenetben?
A munkáltatói lakáscélú támogatás egy kedvelt juttatási forma, mely azonban 2019-től megszűnik számos más cafeteria elemmel együtt. Viszont egy átmeneti rendelkezés alapján az év végéig ilyen formában adott juttatás továbbra is előnyös lehet, e szerint a folyósításnak még idén meg kell történnie, a lakás vételárát pedig teljes egészében legkésőbb 2019. Tehát első fontos feltétel, hogy a támogatás munkavállaló számára nyújtható.
Ha a maximálisan adható, 5 millió forintos összeget nézzük, akkor látható, hogy a 30 százalékos korlát esetében az optimális kihasználtság például egy 16,666 millió forint vételárú vagy építési költségű lakóingatlan esetében történik meg. A rendelkezést a személyi jövedelemadóról szóló 1995. évi CXVII. törvény (Szja tv.) 1. számú mellékletének 2.7. A lakáshoz kapcsolódóan adómentes: a munkáltató által lakáscélú felhasználásra a munkavállalónak hitelintézet vagy a kincstár útján, annak igazolása alapján, a 9.3. A lakáscélú munkáltatói támogatás adómentességével kapcsolatos további szabályok (Szja törvény 1. számú melléklet 9.3. A lakáscélú munkáltatói támogatás akkor tekinthető adómentesnek, ha a munkáltató a támogatás folyósításának évét követő év május 31-éig, lakás építéséhez, építtetéséhez, alapterületének növeléséhez, korszerűsítéséhez és akadálymentesítéséhez adott támogatás esetén a folyósítás évét követő második év május 31-éig rendelkezik az adópolitikáért felelős miniszter rendeletében meghatározott igazolásokkal, azzal, hogy amennyiben a lakáscélú hitel felhasználásával megszerzett (épített, építtetett) lakás a támogatás folyósításakor már nincs a munkavállaló tulajdonában (haszonélvezetében), akkor a méltányolható lakásigénynek való megfelelés igazolására a hitel folyósítója által kiállított, a méltányolható lakásigény korábbi vizsgálatáról készült okirat másolata, ennek hiányában a munkavállaló által a méltányolható lakásigénynek való megfelelésről tett nyilatkozata és a megfelelést - a hitel folyósítását követő bármely, a tulajdonjog (haszonélvezeti jog) fennállásának időszakára eső időpontra vonatkozóan - igazoló okirat, bizonylat is elfogadható. Ha a munkáltató nem rendelkezik az e törvényben vagy az adópolitikáért felelős miniszter rendeletében meghatározott igazolásokkal, a lakáscélú munkáltatói támogatás 20 százalékkal növelt összegben a támogatásban részesült magánszemély munkaviszonyból származó jövedelmének minősül.
a) korszerűsítés: a lakás komfortfokozatának növelése céljából víz-, csatorna-, elektromos-, gázközmű bevezetése, belső hálózatának kiépítése, fürdőszoba létesítése olyan lakásban, ahol még ilyen helyiség nincs, megfelelő beltéri légállapoti és használati meleg vizet biztosító épülettechnikai rendszer kialakítása vagy cseréje, beleértve a megújuló energiaforrások (például napenergia) alkalmazását is, az épület szigetelése, beleértve a hő-, hang-, vízszigetelési munkálatokat, a külső nyílászárók energiatakarékos cseréje, tető cseréje, felújítása, szigetelése. E rendelkezés alkalmazásában nem minősül lakószobának az a lakóhelyiség, amelynek hasznos alapterülete nem haladja meg a 8 négyzetmétert. A lakószoba - a meglévő, kialakult állapotot kivéve - legfeljebb 30 négyzetméter, legalább egy 2 méter széles - ajtó és ablak nélküli - falfelülettel rendelkező lakóhelyiség. A 30 négyzetméternél nagyobb lakóhelyiséget két szobaként kell számításba venni. Ha a nappali szoba, az étkező és a konyha osztatlan közös térben van, és hasznos alapterületük együttesen meghaladja a 60 négyzetmétert, úgy két szobaként kell figyelembe venni.
d) együtt költöző, együtt lakó családtagok: a támogatást igénylő munkavállaló, továbbá jövedelmüktől és életkoruktól függetlenül a munkavállaló polgári törvénykönyv szerinti közeli hozzátartozói, házastársának közeli hozzátartozói, élettársa és annak közeli hozzátartozói, feltéve, hogy a lakáscélú munkáltatói támogatással, munkáltatói lakáscélú hitellel érintett lakásba együtt költöznek be vagy ott életvitelszerűen együtt laknak. Fiatal gyermektelen házaspár esetében a méltányolható lakásigény meghatározásánál együtt költöző, együtt lakó családtagként legfeljebb három születendő gyermeket, egy gyermekes fiatal házaspár esetében további két születendő gyermeket, két gyermekes fiatal házaspár esetében pedig további egy születendő gyermeket is számításba lehet venni. Fiatal a házaspár, ha a lakáscélú munkáltatói támogatás igénylésekor a házastársak egyike sem töltötte be a 40. életévét.
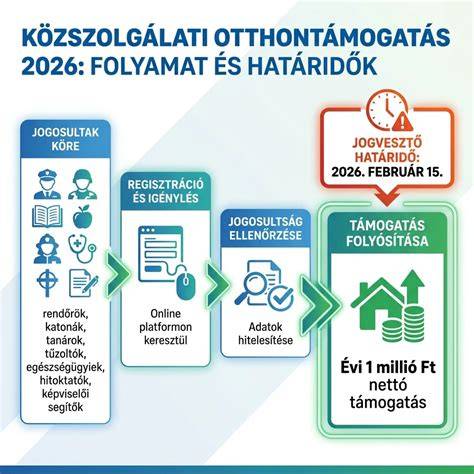
A munkáltatónak lehetősége van hitelintézeten vagy az államkincstáron keresztül adómentesen akár kamatmentes kölcsönt adni a dolgozójának. Ez csak lakáscélú kölcsön lehet, maximum 10 millió forintig. Minden más esetben a nyújtott kamatkedvezmény után adózni kell. Mire adhat adómentesen kamatmentes kölcsön?
- Adómentesen kamatmentes munkáltatói kölcsön kizárólag az alábbi lakáscélokra lehet folyósítani: saját lakás vásárlása, építése, építtetése, bővítése, korszerűsítése, akadálymentesítése, bármely fenti célra hitelintézettől vagy korábbi munkáltatótól felvett hitel visszafizetése, törlesztése.
A munkáltatói kölcsön mellett lehet piaci alapú lakáshitelt is igényelni ugyanarra az ingatlanra. Mekkora összegig adómentes a kamatmentes munkáltatói kölcsön? Személyi jövedelemadó-mentesen maximum 10 millió forint kamatmentes munkáltatói kölcsön folyósítható négy éven belül. Az e feletti részre kapott kamatkedvezmény már adóköteles jövedelemnek számít.
Hogyan vehető fel az adómentes munkáltatói kölcsön? Az adómentesen felvehető kamatmentes munkáltatói kölcsönt csak bankon vagy a Magyar Államkincstáron keresztül lehet folyósítani.
Általános elvek és gyakorlati követelmények
Az adómentes lakáscélú támogatás megmarad több munkáltató esetén is, ha a folyósítás előtt négy évben ilyenként folyósított összegek összege együtt legfeljebb 5 millió forint volt. Ha lakáscélú felhasználásra felvett hitel visszafizetéséhez nyújtják a támogatást, a hitelszerződés is igazolható a méltányolható lakásigény fennállásának vizsgálatához. A 15/2014. (IV. 3.) NGM rendelet 1. §-ának (1) bekezdése értelmében a támogatáshoz többek között igazolni kell az együtt költöző, együtt lakó családtagok számát és e szám alapján meghatározott méltányolható lakásigénynek való megfelelést is.
Fontos, hogy a 2018-ig biztosított adómentes juttatási lehetőség megszűnt 2019-től. A korábbi 5 millió forintos keret és 30%-os arány azonban részben továbbra is releváns lehet átmeneti, adózás előtti megfontolásokhoz, és a jogszabályi igazolások pontos beszerzéséhez.
Azóta a szabályozás megváltozott: 2025. január 1-jétől a munkáltató lakhatási támogatást adhat a 35 év alatti munkavállalónak. A támogatás béren kívüli juttatás, amely után a személyi jövedelemadó és a szociális hozzájárulási adó a munkáltatót terheli. A támogatás a lakás bérleti díjának megfizetéséhez vagy lakáscélú hitel törlesztéséhez adható, és a nyújtásakor be kell mutatni a bérleti vagy hitelszerződést is. Ha a támogatás összege meghaladja a keretösszeget, adóköteles juttatássá válik, és ha a ténylegesen kifizetett összeg nem igazoltan kerül felhasználásra, a különbözet adóévenkénti bírságot jelenthet.
A munkáltató az adóév után január 31-ig adatot szolgáltat a NAV-nak a támogatással érintett ingatlan adatairól és a támogatás céljáról. A fenti szabályok részletei és kormányzati rendeletek alapján kerülnek alkalmazásra. A korábbi kedvező rendszer hatályon kívül helyezésével egyidejűleg a gyakorlati megoldások középpontba kerül a kamatmentes vagy kedvezményes kamatozású kölcsön adása, amelyet a jogszabályok értelmében bankon vagy állami kincstáron keresztül lehet intézni.
A gyakori kérdések összefoglalása
- Lehet szabad felhasználású munkáltatói kölcsönt is igényelni? Nem. A munkáltatói kölcsönt kizárólag lakáscélra lehet igényelni. A korábbi szabad felhasználású hitel megszűnt.
- Lehet egyszerre munkáltatói kölcsönt és munkabérelőleget igényelni? Igen, ezt megengedik, és a két kölcsönre más-más szabályok vonatkoznak.
- Kötelező munkáltatói kölcsönt adni a munkáltatónak? Nem. Annyira kötelező, hogy a törvény szerint adómentes legyen, de a megvalósítás önkéntes.
- Rákerülhetek a KHR-listára, ha nem fizetem a munkáltatói hitelt? Igen, fennáll a kockázat.
Az adómentesség megszüntetése után is érdemes ellenőrizni a jogosultsági feltételek fennállását, és pótolni a hiányzó dokumentumokat. A már folyósított támogatások jogszerű felhasználását utólag is érdemes igazolni, hogy elkerüljük a későbbi adókötelezettségeket.
tags: #szja #adomentes #munkaltatoi #lakascelu