
Tájékoztató az 5%-os adóérték alá tartozó lakóingatlan értékesítéséről és kapcsolódó tárolók, garázsok értékesítéséről
A kedvezményes 5%-os áfa alkalmazása számos feltételhez és időbeli korláthoz kötött. A főszabály szerint 2020. január 1-jétől nem alkalmazható általánosan a lakóingatlanok értékesítésére, kivéve azokat az eseteket, amelyekre az Áfa tv. 82. § (2) bekezdése, a 3. számú melléklet I. része és az 50-51. pontok vonatkoznak. Az átmeneti rendelkezések és a végleges engedélyek határozzák meg, mikor és mely szerződésekben lehet 5%-os adómértéket alkalmazni.
1. Mi minősül lakóingatlannak és mi nem?
- Lakóingatlan az OTÉK szerinti alapterületeket figyelembe véve minden olyan területet jelent, amely a rendeltetésszerű lakóhasználathoz szükséges, ide értve például előszobát, hálószobát, nappalit, konyhát és fürdőszobát.
- Nem minősül lakóingatlannak a lakás rendeltetésszerű használatához nem szükséges helyiség (például garázs, műhely, üzlet, gazdasági épület). Ezek értékesítése általában 27%-os áfakulcs alá esik.
Tárolók és nem lakóingatlanok kapcsolódása
Ha a tároló a lakóingatlannal együtt értékesítésre kerül, és a vevő szándéka egyértelműen a lakóingatlan rendeltetésszerű használatára irányul az adott tárolóval együtt, akkor a tároló adóalapja is a lakóingatlan értékesítésére szánt 5%-os adómérték alá tartozhat. Ha a tároló és a lakóingatlan közvetlenül egyben épült, vagy önállóan, de a lakás részeként tárgyi integrációval szerepel, ezt az összetett ügyletet a 5%-os kulcs illeti meg, amennyiben a feltételek teljesülnek.
1.1. Beszámítás a lakóingatlan összes hasznos alapterületébe
Az összes hasznos alapterület meghatározásánál figyelembe kell venni a kapott vagy beépített tároló nettó alapterületét, ha az a 190 cm-es belmagasságot eléri vagy építmény-szinten közrefogott fedett térként azonosítható. Amennyiben a tároló a lakással egybe épült, vagy önálló ingatlanrészként nyilvántartott, teljes nettó alapterületét beszámítják. A közös tulajdonú garázsok és tárolók esetén a tulajdonos társasházi közös tulajdoni hányadának arányában kerül beszámításra a közösen használt terület nettó alapterülete.
1.2. Tárolók beleszámítása társasházaknál és közös tulajdonú ingatlanoknál
Többlakásos társasházaknál a közös tulajdonú tárolók nettó alapterületéből a tulajdonosi hányad arányában számítandó a lakás összes hasznos alapterületébe a 5%-os kedvezmény alkalmazásakor. Ha a lakás és a tároló külön szerződésben, utólag vagy külön időpontban kerül értékesítésre, a vevő szándékát vizsgálják, és ezen alapján döntenek a beszámítható területről.
2. Garázsok, tárolók, és egyéb ingatlanrészek értékesítése
2.1. Garázsok és egyéb helyiségek
Az ilyen ingatlanok a tulajdoni nyilvántartás alapján nem minősülnek lakóingatlanoknak, ezért értékesítésük mindig 27%-os általános áfakulcs alá esik, kivéve ha lakóingatlanhoz kapcsolódóan értékesítik őket, és a lakóingatlan értékesítésével együtt adóznak. A közös tulajdonú garázsok esetében azok nettó alapterületéből a tulajdonos társasházi közös tulajdoni hányadának arányában számítandó terület, és az ilyen területekre jutó ellenérték adója 27%-os marad, ha az értékesítés nem minősül 5%-os adózású lakóingatlan-értékesítésnek.
2.2. Helyiségnek nem minősülő terek és egyéb ingatlanrészek
Olyan terek, amelyek nem minősülnek helyiségnek, de gépjárművek elhelyezésére szolgálnak (például fedett parkolóhelyek, keresztezett terek), a 27%-os áfakulcs alá tartoznak, ha nem minősülnek lakóingatlannak. Amennyiben ezeket a terek az értékesítendő lakáshoz kapcsolódóan kerülnek értékesítésre a lakással együtt, a lakás értékesítésére vonatkozó kedvezmény szabályai szerint kell eljárni, végső soron az összes hasznos alapterület meghatározásánál azonban ezek a tároló-típusú részek csak abban az esetben számítanak be a lakás összes hasznos alapterületébe, ha megfelelnek a tárolóként való minősítés kritériumainak.
3. Különleges átmeneti rendelkezések és a 2020-2026 közötti időszak
Az 5%-os adómérték alá tartozó lakóingatlan-értékesítés fő szabálya 2026. december 31-ig érvényes, azonban átmeneti rendelkezések alapján 2030-ig meghosszabbítható az 5%-os kulcs bizonyos feltételek teljesülése esetén: például ha az engedély véglegessé válása 2026. december 31-ig megtörtént vagy egyszerű bejelentés esetén a bejelentést 2024. szeptember 30-ig megtették, vagy bizonyos feltételek teljesülnek a Mép törvény szerint.
Az átmeneti szabályok követése érdekében a vevőknek írásos tájékoztatást kell kérniük a fejlesztőtől arról, hogy az 5%-os áfa milyen jogcímen alkalmazható és mely dokumentum igazolja ezt. A fejlesztői késedelem vagy a jogszabályváltozás esetén a szerződéses feltételek és a jogi események alapján kerül meghatározásra a felek kötelezettsége és a kötbér kérdése.
4. Példák és gyakorlati megfontolások
- Ha egy vevő 76 200 000 forint bruttó vételárért vásárol új társasházi lakást, és a nettó ár 72 571 429 forint, akkor 5%-os áfával számolva kiszámolható az adó, de ha 27%-os áfa kerül alkalmazásra, a bruttó kiadás jelentősen nőhet.
- Az előleg vagy foglaló adózása attól függ, hogy az előleg átvétele 2024 előtt történt-e, illetve hogy a teljesítés dátuma mikor esedékes.
- Generálkivitelezős konstrukció esetén 2024 előtt teljesített részteljesítések 5%-os, ezt követően 27%-os áfát vonnak maga után.
- Ha a szerződés bruttó vételárat tartalmaz 5%-os adóval, akkor a kedvezmény feltételeit részletesen tisztázni kell, különösen a teljesítés időpontját és a kedvezmény jogalapját illetően.
5. A szerződéses és hatósági ellenőrzések fontossága
Az 5%-os áfa részleteit és a határidőket jogi forrásokkal és hatósági engedélyekkel kell összhangba hozni. Érdemes az alábbiakat ellenőrizni:
- műszaki dokumentáció és hatósági engedélyek megléte
- ingatlan-nyilvántartásban található rendeltetési megnevezések és albetétek
- hasznos alapterület meghatározása OTÉK és Mép törvények alapján
- adózási státusz és számlázási adatok egyeztetése a szerződés és a végszámla között
- banki finanszírozás egyeztetése és határidők betartása
Jogi és adózási kockázatok minimalizálása érdekében javasolt ügyvédi szerződésvizsgálatot és földhivatali ügyintézést is igénybe venni. Ha a teljes vételár nettó összegben kerül meghatározásra, a kockázatot a vevő viseli; ha bruttó összegben állapodtak meg, akkor a fenti mechanizmus szerint vissza kell számolni a 27%-os adót az adott teljesítésre.
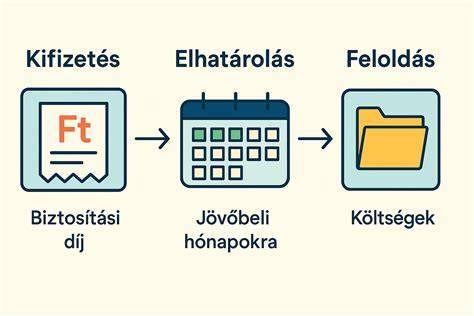
Dr. Csátaljay Zsuzsanna: Időszakos elszámolású számlákról (Áfa tv. 58.§)
Gyakorlati lépések vásárlás előtt
- Kérje el a műszaki dokumentációt és vizsgálja meg az ingatlan jogi minősítését.
- Tekintse át a határidőket és az átmeneti rendelkezéseket, szükség esetén kérje jogi tanácsadó véleményét.
- Rendelje meg a banki finanszírozást és egyeztesse a fizetési ütemtervet a szerződésben.
- Ellenőrizze a tulajdoni lapot és a projekt terheit, kérjen ügyvédi szerződésvizsgálatot.
- Ha előleg került kifizetésre, győződjön meg róla, hogy a számla és a szerződés összhangban van.
Összegzés - információ a gyakorlati alkalmazáshoz
Az 5%-os áfa lehetősége csak azokra az új lakóingatlanokra és méretkorlátokra vonatkozik, amelyek az időbeli feltételeknek megfelelnek. A 2026-ig tartó fő szabályok mellett átmeneti rendelkezések lehetővé teszik a kedvezmény hosszabb időn keresztül történő alkalmazását bizonyos feltételek teljesülése esetén. Az adókulcs meghatározása az eladó kötelezettsége, de a vevő saját pénzügyi érdeke, hogy a bruttó vételár és a szerződéses kockázat egyértelmű legyen.
tags: #tajekoztato #az #5 #os #adomertek #ala