
Takarek jelzalog bank hitel igazoló dokumentum kiadasa és online hitelfogadas lehetőségei
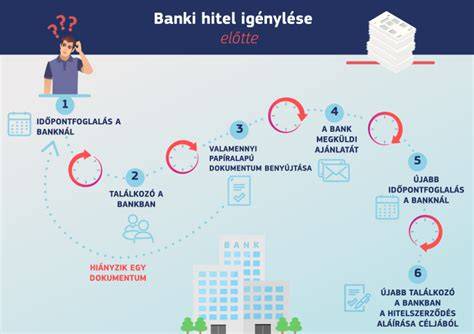
Ez a cikk összegzi a hiteligényléshez szükséges dokumentumokat, a teljesen online hitelszerződés lehetőségeit, és praktikus tippeket a folyamat hatékonyabbá tételéhez. Megtudhatod, milyen másodlagos igazolásokra lehet szükség, és hogyan érdemes előkészíteni a papírokat a gyorsabb elbírálás érdekében.
Szükséges dokumentumok hiteligényléshez
A hitelkérelmek eredete és típusa függ a kért hitel fajtájától. A fénymásolatok vagy elektronikusan benyújtott igénylés esetén készítenek képernyőfotót bizonyos oldalakról. Emellett elengedhetetlen a legalább az utolsó 2-6 havi eredeti bankszámlakivonatok bemutatása, amelyek a beérkező jövedelmet igazolják.
Általános igazolások: a bank az igényléshez szükség szerint különböző jövedelemigazolásokat kér. Ha bármely más forrásból származik a jövedelem, ezt is be kell mutatni. Fontos megjegyezni, hogy a határozatlan idejű munkaszerződés előnyösebb, míg határozott időre szóló szerződés nem mindig elfogadott minden banknál.
Igazolások a folyósítás előtti állapothoz kapcsolódóan: a meglévő vagy egyéb hitel(ek) törlesztéséről szóló igazolások, különösen az egy évnél hosszabb futamidejű hitelek esetében, az évfordulós levelet vagy banki igazolást kér a fennálló tartozásról. Ezenkívül az adásvételi szerződést megelőzően érdemes kiválasztani a bankot, mert minden bank eltérő formai és tartalmi követelményeket támaszt.
Ingatlanalapú hitelek és biztosítás: ingatlanhoz kapcsolódó hitel esetén gyakran előírják az ingatlanbiztosítást. A biztosítási kötvény tartalmazza a feltételeket és körülményeket, és sok társasháznak van saját épületbiztosítása, amely elegendő lehet a bank által megkívánt védelemhez. A bank a hitel erejéig a kedvezményezettet is megjelöli a kárkifizetésre vonatkozóan.
Értékbecslés és földhivatali adatok: az ingatlan értékbecslése külön díjjal járhat, és az értékbecslő költségeit több esetben a bank átvállalhatja. Az értékbecsléshez kapcsolódó díjat a bankcsoport vagy a hitelakciók keretében különbséget tehetnek. A földhivatalnál igényelhető tulajdoni lapot és az ehhez kapcsolódó szemle adatait is érdemes beszerezni. A használati megosztás és a tulajdonjog rendezése nagyban befolyásolhatja a hitel jóváhagyását és a törlési engedély kiadását.
Kamatszabályok és költségek: egyes díjak maximáltak vagy díjmentesek lehetnek bizonyos feltételek mellett (pl. előtörlesztéskor vagy jelzáloghitel esetén). A bank reálisan a végtörlesztés napjáig esedékes kamatokat és díjakat is elszámítja.
Online hitelezés lehetőségei
Bizonyos hitelek esetében lehetőség van teljesen online igénylésre és szerződéskötésre személyes találkozás nélkül. A személyi kölcsönöknél erre van lehetőség, de jelzáloghitelek esetében a személyes találkozás gyakran elkerülhetetlen, és a szerződést személyesen kell aláírni.
A Minősített Fogyasztóbarát Személyi Hitel programnál a Magyar Nemzeti Bank felé történő minősítés elérése és hitelesítési lehetőségek bizonyos bankokon keresztül érhetők el. Egyes ügyfelek már meglévő internetbanki szerződéssel teljesen online körülmények között igényelhetnek személyi kölcsönt. Az azonosítás során egyes bankok hitelesített e-aláírást kérnek, amely az Ügyfélkapun keresztül érhető el.
Az online hitel igényléséhez szükség lehet a személyazonosításra és a jövedelem, valamint a fedezet (ha van) ellenőrzésére. Az online hitelkérelemben az adásvételi szerződés megkötése előtt érdemes kiválasztani a bankot és megismerni a formális követelményeket, mert minden bank más elvárásokat támaszt.
Gyakorlati tippek a hatékony hitelfelvételhez
- Tipp: Gyűjtsd össze minél korábban a hivatalos papírokat, mert a teljes dokumentumlista összegyűjtése időbe telik, és a folyamat felgyorsítását szolgálja.
- Tipp: A hitel típusának kiválasztása előtt érdemes tájékozódni a piac kínálatáról, legyen szó személyi kölcsönről vagy jelzáloghiteles konstrukcióról.
- Tipp: A bevételeket és kiadásokat is alaposan dokumentáld, hiszen a bank csak a szabadon felhasználható jövedelmet veszi figyelembe hitelfelvételkor.
- Tipp: A 3 hónapnál régebbi munkaviszony előnyösebb, és a stabil foglalkoztatási idő növeli az esélyt a hitel jóváhagyására.
- Tipp: A külföldön dolgozók esetében is elfogadhatók bizonyos igazolások, de azonosítás és hitelesítési eljárások speciálisak lehetnek.
Előtörlesztés és végtörlesztés
A hitel végtörlesztése és előtörlesztése különböző lépésekben történik. A teljes tartozás egyösszegű visszafizetése a végtörlesztés, de gyakran előtörlesztés mellett dönt a díj- és kamatkalkulációk miatt. A következő lépések szükségesek:
- Szerződés és hirdetmény átnézése - a költségek és feltételek ismerete.
- Előtörlesztési szándék bejelentése a banknak - a bank köteles megküldeni a várható következményeket és költségeket.
- Forrás megtervezése - saját forrás vagy új banktól történő hitelkiváltás.
- Végső összeg és dátum rögzítése.
- Utalás / teljesítés - a megadott napon történik a kívánt fizetés vagy átutalás.
- Banki elszámolás - a beérkezés után az elszámolás legfeljebb 5 munkanapon belül megtörténik.
- Törlési engedély és jelzálog törlése - a tartozás teljes kiegyenlítése után a földhivatalnál kérhető a jelzálog törlése.
Egy gyakorlati példa szerint a banki leterheltség időszakában akár 4 hét is eltelhet a törlési engedély kiadásáig. A jelzálogtörléshez szükséges engedély megszerzése és a földhivatali eljárás felgyorsítása érdekében figyelni kell a határidőkre és a pontos közlemények kitöltésére.
Összefoglaló
Az adásvételi szerződés megkötése előtt érdemes optimálisan kiválasztani a bankot és előkészíteni a szükséges dokumentumokat. Az online hitel esetében fontos az azonosítás és a jövedelem igazolása, amelyek nélkül nem indulhat el a folyamat. A meglévő hitelek kiváltásakor a banki feltételek és költségek részletes kalkulációja szükséges a legkedvezőbb megoldás megtalálásához.
tags: #takarek #jelzalog #bank #hitel #igazolo #dokumentum
Népszerű bejegyzések:
- Budapest XVIII. kerulete: 18 glorietelado tegla lakas reszletes szemle
- Rákosligeti eladó házrész, 90 m2, három lakásos ház nagy kerttel
- Haszonélvezeti jogok és hasznosító tevékenységek a közüzemi díjszámlázásban
- Hivatalos illetékek nyilvántartása és könyvelése
- Részletes ismertető a Berend utca 19m2-es lakásáról