
Takarekszovetkezet patria jelzaloghitel: részletes útmutató és feltételek
Nagy döntés előtt áll? Hasonlítsa össze a vezető bankok jelzáloghitel-ajánlatait néhány kattintással! A jelzáloghitel egy nagyobb összegű, hosszabb lejáratú kölcsön, amelynek fedezeteként egy ingatlant szükséges bevonni. A bank jelzálogjogot jegyez be az ingatlanra, ami garanciát jelent arra az esetre, ha az adós nem tudná teljesíteni a törlesztést.
Mire használható a jelzáloghitel?
A jelzáloghitel többféle célra is felvehető, attól függően, hogy lakáscélú vagy szabad felhasználású konstrukcióról van szó. Lakáscélú jelzáloghitel esetén az összeg felhasználható például ingatlanvásárlásra, építésre, felújításra vagy bővítésre, míg szabad felhasználású jelzáloghitel esetén nem szükséges igazolnia a felhasználás célját - így akár autóvásárlásra, vállalkozásindításra, tanulmányi költségek fedezésére vagy nagyobb összegű hitelkiváltásra is igénybe vehető.
Fedezet, hitelösszeg és önerő
A jelzáloghitel összegét minden esetben korlátozza a fedezetként bevont ingatlan értéke. A sikeres hiteligényléshez az ingatlannak el kell érnie egy minimális értéket, amely bankonként eltérő lehet, de általában 5-10 millió forint között mozog. A maximálisan igényelhető jelzáloghitel összege bankonként eltérő lehet, jellemzően 60 és 150 millió forint között mozog. Bár az igényelési keretben általánosan 150 millió forintot szokás felső határként megadni, a pénzintézetek 100 millió forint feletti hitelek esetében már egyedi elbírálást alkalmaznak, az ügyfél pénzügyi helyzete és az ingatlan értéke alapján.
A jelzáloghitelhez általában minimum 20% önerőre van szükség, mivel a bankok a finanszírozni kívánt ingatlan forgalmi értékének legfeljebb 80%-ig hiteleznek. Ez azt jelenti, hogy az ingatlan vételárának legalább egyötödét saját forrásból kell biztosítania. Az önerő mértékét azonban több tényező is befolyásolhatja, például az ingatlan típusa, állapota vagy az igénylő jövedelmi helyzete.
Hitelbírálat és szükséges dokumentumok
A jelzáloghitel igénylése összetettebb folyamat, mint egy személyi kölcsöné, hiszen a bank nemcsak az Ön pénzügyi helyzetét, hanem az ingatlan értékét és jogi hátterét is megvizsgálja. A bankok az igénylés során általában 3-6 havi jövedelemigazolást kérnek - jellemzően bankszámlakivonat formájában -, emellett sok esetben szükség lehet friss munkáltatói igazolás benyújtására is, amelyből egyértelműen kiderül a munkaviszony jellege, időtartama és a havi nettó jövedelem összege.
Bár az ingatlanfedezet biztonságot nyújt a banknak, jövedelemigazolásra továbbra is szükség van. A pénzintézeteknek kötelességük meggyőződni arról, hogy az ügyfél képes lesz törleszteni a felvett hitelt. A legtöbb esetben nem, a bankok előírják a rendszeres, igazolható jövedelem bemutatását - ez lehet munkabér, vállalkozói bevétel, nyugdíj vagy egyéb rendszeres jövedelem.
Jövedelemarányos törlesztőrészlet-mutató (JTM)
A jövedelem és a hitel összege közötti arány meghatározása a jövedelemarányos törlesztőrészlet-mutató (JTM) alapján történik, amely megszabja, hogy a havi törlesztés legfeljebb mekkora részt tehet ki a nettó jövedelméből. Például, ha a havi nettó jövedelme 300 000 Ft, akkor 500 ezer forint alatti hitelösszegnél legfeljebb 150 000 Ft lehet a havi törlesztőrészlet (ez a 50%-os JTM-korlát). A bank a hitelbírálat során figyelembe veszi, hogy az igénylőnek milyen meglévő hitelkötelezettségei vannak (pl. személyi kölcsön, autóhitel, hitelkártya). Ezek csökkentik a jövedelem azon részét, amely a leendő jelzáloghitel törlesztésére fordítható.
Ingatlan értékelés és hitelbiztosítéki érték (HBÉ)
A folyamat, amely során egy szakértő meghatározza az ingatlan piaci értékét. A hitelbiztosítéki érték (HBÉ) egy óvatosabban kalkulált érték, amelyet a bank határoz meg abból a célból, hogy megállapítsa, mekkora összegű hitelt nyújthat biztonságosan az ingatlan fedezete mellett. Az ingatlan értékét számos tényező befolyásolja, amelyek közvetlen hatással vannak arra, hogy mekkora összegű jelzáloghitelt vehet fel rá fedezetként. Elhelyezkedés: A város, kerület, utca, sőt még az adott utca pontos része is jelentősen befolyásolja az értéket. Piaci viszonyok: Az aktuális kínálat és kereslet, valamint a gazdasági környezet befolyásolja az ingatlan értékét. Az ingatlan jellemzői - például fekvése, állapota, energetikai besorolása vagy típusa - befolyásolhatják a hitel kondícióit.
Kamatok, futamidő és THM
A jelzáloghitelek kamata függ a hiteltípusától, a hitelösszegtől, a futamidőtől, a jövedelmi helyzetétől és a választott kamatperiódustól is. A kamatperióduson belül fix kamatozású hitel ügyleti kamata, választás szerint 5 éves vagy 10 éves kamatperiódusra kerül rögzítésre. A THM a hitel teljes költségének százalékos formában kifejezett mutatója, amely tartalmazza a kamatot és minden egyéb költséget. A THM meghatározása az aktuális feltételek és a hatályos jogszabályok figyelembevételével történik, a feltételek változása esetén a THM értéke módosulhat.
Biztosítás és jogi feltételek
Igen, a jelzáloghitel felvételéhez kötelező lakás- vagy házbiztosítást kötni, mivel az ingatlan a hitel fedezete, így a bank számára is fontos, hogy egy váratlan káresemény (pl. tűz, beázás, viharkár) ne veszélyeztesse annak értékét. A biztosítást az igénylőnek kell megkötni, és annak folyamatos fennállása a hitel futamideje alatt elvárás a bank részéről. Bár az alapbiztosítás kötelező, annak tartalma és szolgáltatásai különbözhetnek, ezért érdemes körültekintően választani és akár kiegészítő fedezeteket (pl. üvegkár, csőtörés, felelősségbiztosítás) is fontolóra venni.
Kockázatok és előtörlesztés
A jelzáloghitel komoly pénzügyi döntés - teljesen természetes, ha az elején bizonytalan. Ne csak a kamatot nézze! Súlyos elmaradás esetén a bank élhet a jelzálogjogával. A végtörlesztés azt jelenti, hogy Ön a hitel teljes fennmaradó összegét egy összegben, a futamidő lejárata előtt visszafizeti. Ezzel kamatot spórolhat, viszont a bank előtörlesztési díjat számolhat fel - ennek mértéke jellemzően az előtörlesztett összeg 1-2%-a. Igen, a jelzáloghitelek elő- és végtörlesztése lehetséges, azonban ennek általában van díja. A legtöbb esetben a bank a fennálló tartozás legfeljebb 1%-át számítja fel előtörlesztési díjként, kivéve, ha az előtörlesztés saját forrásból és a futamidő első évét követően történik - ebben az esetben gyakran kedvezőbb feltételek vonatkoznak az ügyfélre.
KHR (korábban BAR) és hitelképesség
A Központi Hitelinformációs Rendszer (KHR, korábban BAR-lista) minden aktív vagy lezárt hiteladatot tartalmaz. Ha valaki korábban hosszabb ideig (legalább 90 napon keresztül) nem fizette időben a hiteleit, vagy jelenleg is fennálló tartozása van, az aktív státuszként szerepel a rendszerben - ez általában kizáró ok a jelzáloghitel felvételénél. Nem, aktív KHR (korábbi nevén BAR) státusszal nem vehető fel hitel Magyarországon. Ez azt jelenti, hogy az ügyfélnek legalább 90 napja fennálló, nem rendezett tartozása van. A hitelképesség ilyen esetben nem áll fenn. Ha már rendezte a tartozását, akkor passzív státuszként marad nyilvántartva egy ideig (általában 1 évig), ami szintén nehezítheti a hitelhez jutást, bár nem minden bank utasítja el emiatt automatikusan az igénylést.
Takarék Csoport és jelzáloghitelek
A Takarék Csoport Magyarország egyik legnagyobb bankcsoportja és a magyar pénzügyi rendszer meghatározó szereplője. A Magyar Bankholding részeként működő Csoport tagjai az MTB Zrt. mint integrációs üzleti irányító szervezet, a Takarékbank Zrt. mint univerzális kereskedelmi bank, a Takarék Jelzálogbank Nyrt. mint szakosított hitelintézet, valamint egyéb, faktorálással, lízinggel, alapkezeléssel, ingatlankezeléssel, informatikai szolgáltatással és más kiegészítő pénzügyi szolgáltatásokkal foglalkozó társaságok, leányvállalatok.
A Takarék Jelzálogbank Nyrt. 1998-ban kezdte meg működését FHB Föld-, Hitel- és Jelzálogbank néven. Az első szakosított jelzálogbanki pénzintézetként lefektette a jelzálogbanki háttérrel működő jelzáloghitelezési üzletág alapjait a magyar bankpiacon, s országszerte elérhetővé tette a jelzáloglevéllel finanszírozott jelzálogalapú finanszírozást.
Miért válasszon lakáscélú jelzáloghitelt?
Miért kedvező Önnek a lakáscélú jelzáloghitel? A kamatperióduson belül fix kamatozású hitel ügyleti kamata, választás szerint 5 éves vagy 10 éves kamatperiódusra kerül rögzítésre. Otthon Start Lakáshitellel, CSOK Plusz Otthonteremtési Kamattámogatott Kölcsönnel vagy Kistelepülésen nyújtható otthonteremtési kamattámogatott kölcsönnel egyidejűleg, egy hitelcél megvalósításához igényelt 10 éves kamatperiódusú piaci feltételű lakáshitel igénylése esetén a piaci kamatozású lakáshitel 5,90% kamattal vehető igénybe!
CSOK és jelzáloghitel kombináció
Igen, a CSOK mellé lehet jelzáloghitelt is igényelni, sőt, bizonyos esetekben ez kifejezetten előnyös. Ha valaki jogosult a Családi Otthonteremtési Kedvezményre (CSOK), akkor kedvezményes kamatozású jelzáloghitelt, azaz CSOK-hitelt is kérhet mellé. Ez legfeljebb 15 millió forint lehet, fix, maximum 3%-os kamattal, és kizárólag legalább két gyermek vállalása vagy megléte esetén jár.
Ügyintézés ideje és folyamata
A jelzáloghitel-igénylés folyamata általában 4-6 hétig tart. Ez idő alatt az ügyfél benyújtja a szükséges dokumentumokat, a bank elvégzi az előminősítést, megtörténik az ingatlan értékbecslése, majd a hitelbírálat. Ezt követően sor kerül a szerződéskötésre, közjegyzői eljárásra, végül a hitel folyósítására.
Összehasonlítás: jelzáloghitel vagy személyi kölcsön?
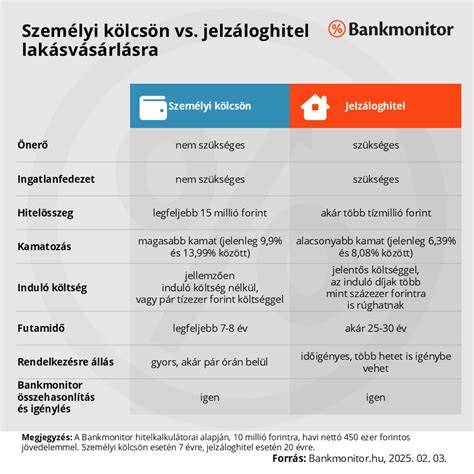
A döntés attól függ, hogy mekkora összeget szeretne felvenni, és van-e lehetősége fedezetet biztosítani. A személyi kölcsön gyorsabb ügyintézésű, ingatlanfedezet nélkül igényelhető, jellemzően kisebb összegekre. Jelzáloghitelt akkor érdemes felvenni, ha nagyobb összegre van szüksége, és rendelkezik olyan ingatlannal, amelyet fedezetként bevonhat.
Hasznos tippek és gyakori feltételek
- A jelzáloghitel egy olyan hitelforma, ahol a bank biztosítékként jelzálogjogot jegyez be egy ingatlanra.
- A legtöbb esetben nem nélkülözhető a rendszeres, igazolható jövedelem bemutatása.
- A hitel futamideje és a kamatperiódus megválasztása jelentősen befolyásolja a havi törlesztőrészletet.
- Fontolja meg az előtörlesztés lehetőségét, de számoljon esetleges díjakkal.
- A jó ingatlanállapot és kedvező elhelyezkedés jobb feltételeket eredményezhet.
További pénzügyi termékek és alternatívák
A lakástakarékpénztárak egy alternatív megtakarítási forma, amely potenciálisan kedvező hozamot kínálhat a jelenlegi piaci környezetben. Egy lakástakarékpénztári megtakarítás nyolc év alatt közel kétszeres hozamot produkálhat, mint a most népszerű inflációkövető állampapír - ezt az MNB inflációs előrejelzése támasztja alá. A lakástakarékpénztári megtakarítások teljesen adómentesek. A termék megkötésekor a szolgáltató megadja a szerződéses összeget, ebből a hitelösszeg úgy kerül megállapításra, hogy az általad félrerakott összeg plusz a felvett hitel lesz egyenlő a szerződéses összeggel.
Rövid útmutató a döntéshez
- Határozza meg a szükséges összeget és célját (lakáscélú vagy szabad felhasználású).
- Számolja ki a rendelkezésre álló önerőt és ellenőrizze a KHR státuszát.
- Kérjen előminősítést és tájékoztatást a várható THM-ről, kamatperiódusokról.
- Foglalkozzon az ingatlan értékével és a szükséges biztosításokkal.
- Hasonlítsa össze a bankok ajánlatait, és vegye figyelembe az előtörlesztés feltételeit is.
A jelzáloghitel komoly pénzügyi döntés, ezért érdemes körültekintően eljárni, összehasonlítani a bankok ajánlatait, és szükség esetén szakértői támogatást kérni. Válassza ki az Önnek legmegfelelőbb ajánlatot és továbbítjuk az igénylést.
tags: #takarekszovetkezet #patria #jelzaloghitel