
támogatott lakáshitel fiataloknak
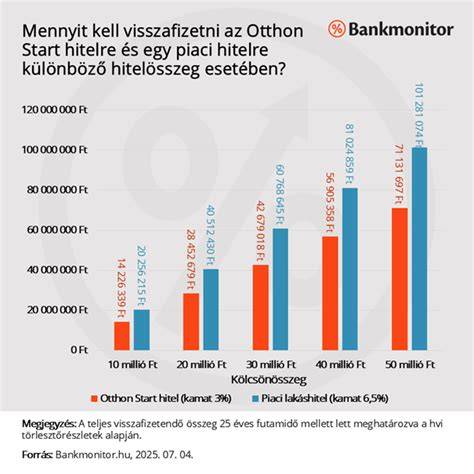
Az első lakás megvásárlása sokak számára évekig elérhetetlen álomnak tűnt a magas ingatlanárak és hitelkamatok miatt. Ezen változtat a 2025 szeptemberében induló Otthon Start lakáshitel program, amely az állami kamattámogatás révén mindössze 3%-os fix kamatozású lakáshitelt kínál első lakásukat megszerzőknek. Ez óriási lehetőség az első lakásvásárlóknak: egy 30 millió forintos, 20 éves hitel esetén például havi ~66 ezer forinttal alacsonyabb törlesztőt eredményezhet a 3%-os kamat, mintha piaci, ~7%-os hitelt vennének fel - ez összesen akár több mint 15 millió Ft megtakarítás a teljes futamidő alatt.
2025. A saját lakás finanszírozása mindig egy nagy kérdés, főleg ha hitelből történik. Ha 40 év alatti vagy, akkor is elérhető cél számodra a saját lakás megvásárlása, ha éppen nem szakadt rád a lottónyeremény - több államilag támogatott konstrukció is van jelenleg, 2026-ban, ami segít neked közelebb kerülni az álmai megvalósításához. 1. 2. A CSOK Plusz szintén egy 3%-os kamatozású kedvezményes konstrukció. 3. 4. 5. 6. 2026-ban a fiatalok számára több lehetőség is rendelkezésre áll az első lakás megszerzéséhez. Az egyik legjelentősebb új program az Otthon Start 3%-os lakáshitel, amely kedvező feltételekkel segíti az első lakásvásárlókat. kapcsolódó egyéb kiadásokra!
További részletek: A hitel igénylésével és folyósításával kapcsolatos díjakat és vonatkozó akciókat a lakáshitel hirdetményekben találja. megvásárlása nem lehetséges (kivéve házastárssal együttes ill. 3,2 - 3,3%?) A Teljes Hiteldíj Mutató (THM) értéke a 2026. augusztus 1-től érvényes kondíciók alapján került meghatározásra az aktuális feltételek és a hatályos jogszabályok figyelembevételével, a feltételek változása esetén az értékek módosulhatnak. került kiszámításra. Az OTP Jelzálogbank Zrt. által folyósított kölcsön esetében közvetítőként az OTP Bank Nyrt. jár el. Az ingatlanhitel igénybevételéhez lakásbiztosítási szerződés megkötése vagy megléte szükséges a fedezetül felajánlott ingatlanra. A kölcsön fedezete ingatlanra bejegyzett jelzálogjog. tájékoztatás nem teljes körű és nem minősül ajánlattételnek. figyelembevételével. módosításának jogát fenntartja.
Az ingatlan A+ vagy annál jobb energetikai besorolású kell legyen, és a primer energiaigénye nem haladhatja meg a 68 kWh/m²/év értéket. Az ingatlan alapterülete legfeljebb 60 négyzetméter lehet, és a négyzetméterenként bruttó ára nem haladhatja meg az 1,2 millió forintot. Az 5 százalékos kamatplafont kínáló lakáshitelek korlátozott ideig lesznek elérhető, a bankok 2025. október végéig várhatóan kínálják a programot. A kalkulációban szereplő adatok, és annak bármely digitális illetve nyomtatható tartalma nem minősül a Polgári Törvénykönyv szerinti ajánlattételnek, illetve nem tekinthető semmilyen szerződéskötésre vagy kötelezettségvállalásra történő ösztönzésnek. Az itt szereplő adatok kizárólag tájékoztató jellegűek, céljuk kizárólag a figyelem felkeltése! A végleges kamatot, törlesztőrészletet, díjakat a pénzintézet fogja a szerződés kötéskor rögzíteni. Az esetleges pontatlanságokért felelőséget nem vállalunk. A pénzintézetek fenntartják a hitelbírálat jogát, jogosultak bármilyen hiteligényt indoklás nélkül elutasítani, vagy az igényelt-től kisebb összegben, eltérő kondíciókkal jóváhagyni. Az egyes támogatások igénybevétele függ az igénylő(k) életkorától, családi állapotától, gyermekvállalásától és egyéb körülményeitől, melyekre az alábbi cikkben részletesen is kitérünk. Konzultálj hitelszakértővel! Díjmentesen végigkísérünk a folyamaton a jogosultság felmérésétől, a dokumentáció előkészítésén át az igénylés lebonyolításáig.
Kulcs elemei és feltételek röviden
- Otthon Start hitel: maximum 50 millió forint összeg, legfeljebb 25 év futamidő, kamat legfeljebb 3%.
- Önerő: legalább 10% szükséges, finanszírozási szerkezetet bankkal kell egyeztetni.
- Első lakás megszerzése: vevő legyen első lakásszerző, előző 10 évben nem volt belterületi lakóingatlan tulajdona.
- Ingatlan típusa és értéke: lakás célú ingatlan vagy építés 100 millió forintig, egy többszörös tulajdon vagy osztatlan közös tulajdon esetén is lehetséges lehet, ha a használati megosztás rendezett.
- Házastársak bevonása: adóstárs lehet, de vagyonjogi következményeket is mérlegelni kell.
- Haszonélvezet tiltott: kölcsön célja nem lehet olyan otthon megvásárlása, amelyet haszonélvezet terhel.
Első lakásszerzők és korhatár
A programban való részvételhez 18 évet betöltött személy jogosult, de a banki gyakorlatban a futamidő végéig tartó korhatár gyakran 70-75 éves életkort érint. Szükséges lehet adóstárs vagy életbiztosítás a hitelbiztonság érdekében. 25 év alatt a fiatalok számára kedvező adó- és járulékkedvezmények is elérhetők, például az szja mentesség, amely meghatározott ideig érvényes.
3%-os hitel és felhasználási lehetőségek
A3%-os Otthon Start hitel 50 millió forintig vehető fel, legfeljebb 25 év futamidővel. Használható első lakás vásárlására, építésére vagy meglévő ingatlan felújítására. Kombinálható CSOK Plusz, Babaváró, falusi CSOK és munkáshitel támogatásokkal, de ezt együttes feltételek és banki gyakorlat is szabályozza.
Otthon Start Program - összefoglaló
Mit jelent az 1,5 millió forintos négyzetméterár-korlát?
A támogatott kölcsön felvételekor a vételár vagy bekerülési költség nettó alapterületre vetített árai korlátozottak: 1,5 millió forint/nm a legtöbb esetben. Egylakásos épület esetén ez a határ 1,5 millió forint/nm vagy 150 millió forint összegig terjedhet. Túlárazott ingatlanok esetén a hitel nem vehető igénybe.
Osztatlan közös tulajdon és használat megosztása
Osztatlan közös tulajdon esetén is lehet Otthon Start hitelt felvenni bizonyos feltételek teljesülése mellett: fontos a használati megosztási szerződés írásos rendezése és a megfelelő jogi dokumentumok megléte, hogy a bank eléggé biztonságosnak ítélje a tranzakciót.
Előminősítés vs. tényleges hitelnyújtás
Előminősítés nem kötelezi a bankot hitelnyújtásra. A végleges hitelbírálat eltérő feltételeket tartalmazhat, és a bank dönt a hitelnyújtásról a benyújtott dokumentumok és a belső szabályok alapján. A kormányzati jóváhagyások nem felülírhatják a bank belső hitelképességi ítéletét.
Jövedelem és hitelhez szükséges feltételek
A bank a JTM (jövedelemarányos törlesztési mutató) alapján tekinti meg, hogy a nettó jövedelem mekkora részéből lehet vállalni törlesztést. A jogszabályi keretek között a bankok saját szigorú belső szabályokat is alkalmazhatnak. Így előfordulhat, hogy valaki jogszerűen jogosult az Otthon Start hitelre, de a bank végleges hitelnyújtásról elutasítja a kérelmet.
tags: #tamogatott #lakashitel #fiataloknak
Népszerű bejegyzések:
- Részletes útmutató a piac bérleti díjáról és szabályozásáról
- Hogyan adható el egy társasházban lévő garázs: jogi és adózási útmutató
- Oldalkert 3 méteres szigetelés – jogi és műszaki áttekintés
- Quality Poultry Kft. – kóser baromfihús Budapesti feldolgozása
- Elhelyezkedés a Pannon Oktatási Központ Gimnázium területén