
Társas vállalkozók lakáscélú támogatásának jogi, adózási és gyakorlati lehetőségei
A lakhatás támogatása Magyarországon számos formában elérhető: vissza nem térítendő és visszatérítendő (például kölcsön, cafeteria-elem vagy lakhatási támogatás), állami, önkormányzati, vállalati vagy egyéb módon biztosított forrásból. Ezen juttatások rendszere az utóbbi években jelentősen átalakult, különösen a társas vállalkozók, valamint a köz- és versenyszférában dolgozó fiatal munkavállalók számára.
Jogszabályi keretek, fogalmak és alapelvek
A munkáltatók többféleképpen tudnak segíteni munkavállalóik lakásgondjainak megoldásában. A segítség az adómentes megoldásoktól a jogviszonynak megfelelő adózású jövedelemig terjed. Az Mt. 33. §-a alapján a munkáltató az a jogképes személy, aki munkaszerződés alapján munkavállalót foglalkoztat. Az Szja tv. értelmezésében a munkáltató az, akivel a magánszemély munkaviszonyban áll. A Mt. értelmezésében a munkavállaló az a természetes személy, aki munkaszerződés alapján munkát végez.
A támogatások adózása szempontjából kulcsfontosságú a személyi jövedelemadóról szóló 1995. évi CXVII. törvény (Szja tv.) vonatkozó szabályozása. 2019-től megszűnt a munkáltatók által vissza nem térítendő lakáscélú támogatások adómentessége, azonban több jogszabály továbbra is lehetővé teszi ezen támogatási formák adását, főként szociális, vagy speciális élethelyzetekben.
Munkáltatói lakáscélú támogatások típusai
Vissza nem térítendő juttatások
Természetesen a vissza nem térítendő lakáscélú támogatás nyújtása nem tilos, bár adózási szempontból nem kedvező. A jutalommal szemben annyi előnye van, hogy nem teljesítményhez kötődik és a pénz felhasználási célja igen konkrétan meghatározott.
Előfordulhatnak olyan helyzetek, amikor a magánszemély háza, lakása valamilyen külső tényező kapcsán károsodik vagy megszűnik. Ilyen eset lehet például, ha földrengés vagy egy gázrobbanás, árvíz stb. Az Szja tv. 1. számú mellékletének 6.1. pontjának a) alpontja alapján adómentes a munkavállaló, mint károsult részére a munkáltató által nyújtott segély, támogatás, ha az elemi kár bekövetkezése vagy környezeti vészhelyzet, tűzkár, baleset esetén a lakás helyreállítását, újjáépítését szolgálja.
Különleges lakhatási támogatási formák
A lakásfelújításra költhető összege nem haladhatja meg a fizetési számlán az adóév első napján nyilvántartott összeg és a felhasználásig folyósított összeg 50 százalékát. A SZÉP Kártya rendelet 5. Tételezzük fel, hogy egy magánszemély SZÉP-kártya számlájának adóévi nyitóállománya 220 000 forint. Munkáltatója az adóév minden hónapjának 5. napján 37 500 forintot utal át a korlátozott felhasználású SZÉP-kártya alszámlára.
A Széchenyi Pihenő Kártya felhasználásának veszélyhelyzeti szabályairól szóló 381/2022. (X. 6.) Korm. rendelet 2. § (1) bekezdése úgy rendelkezik, hogy a pénzforgalmi szolgáltató a Széchenyi Pihenő Kártya juttatásként átutalt, az utalást követő legalább 365 napos időszak alatt fel nem használt pénzeszköz erejéig és terhére 15 százalék egyszeri díjat számít fel március 20. és szeptember 20. napján.
Albérleti támogatás és lakhatási támogatás 35 év alatt
A 35 év alatti munkavállalók esetében 2025. január 1-jétől adható lakhatási támogatás vehető igénybe, mely a bérleti díjhoz kapcsolódik, béren kívüli juttatásnak minősül. A támogatás maximális összege havi 150 ezer forint, az adóterhe a cafeteriához hasonlóan kedvező, és akár évi 1,8 millió forintig biztosítható.
Életszerűtlenek a lakhatási támogatás szabályai
Béren kívüli juttatásnak minősül a munkáltató által 35. életévét be nem töltött munkavállalónak a lakhatási támogatás címén a 403/2024. (XII. 18.) Korm. rendeletben meghatározott feltételek szerint, mely a bérleti díjra fordítható. A lakhatási támogatás igényléséhez a munkavállalónak be kell mutatnia a bérleti vagy hitelszerződést a munkáltatónak. Ha a munkavállaló az adóévben a 35. életévét betölti, utoljára azt a hónapot lehet figyelembe venni, amelyben a 35. életévét betölti.
| Adható támogatás | Feltétel | Maximális összeg | Adóterhelés |
|---|---|---|---|
| Lakbértámogatás (35 év alatt) | Bérleti/hitel szerződés bemutatása | Havi 150 000 Ft | Kedvezményes (cafeteria-szerű) |
| Lakáshitel törlesztéséhez | Lakáscélú hitel igazolása | Évi 1,8 millió Ft-ig | 28% |
Közalkalmazotti, közszolgálati otthontámogatás
2026-tól otthontámogatásban részesülnek a közszolgálati dolgozók. Az évi 1 millió forintos lakhatási támogatást lakáshitel-törlesztésre vagy új lakáshitel önrészének kifizetésére használhatják fel az arra jogosultak. A támogatás közszférában dolgozóknak jár, többek között a rendvédelmi, honvédelmi, egészségügyi, oktatási és szociális szektor alkalmazottaiknak, valamint a közfoglalkoztatottaknak és egyházak hitéleti és közcélú tevékenységében részt vevőknek.
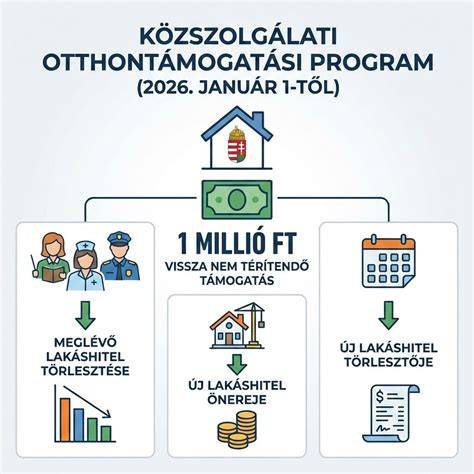
- Kizárólag magyarországi lakóingatlanhoz kapcsolódó lakáscélokra használható: meglévő vagy új lakáshitel törlesztésére, lízingdíj fizetésére, illetve új lakás vásárlásához vagy építéséhez szükséges önerő biztosítására.
- Próbaidő alatt nem igényelhető.
- Nem automatikus: a munkáltatónak Magyar Államkincstár regisztráción és igénybejelentésen kell átmennie.
- Visszafizetési kötelezettség, ha 6 hónapon belül vagy 1 éven belül szűnik meg a munkaviszony.
Lakáscélú hitelek, pénztári megtakarítások
A lakhatási támogatás az Szja tv. 71. § (1b) bekezdése alapján béren kívüli juttatásnak minősül, mely után a személyi jövedelemadó és a szociális hozzájárulási adó a munkáltatót terheli. A támogatás felhasználható a már korábban felvett lakáskölcsön törlesztésére is. Építkezés esetén a pénzügyi intézmények ütemezett folyósítású kölcsönt is nyújthatnak.
A munkáltató indirekt módon is tudja támogatni a munkavállaló lakáscélú felhasználásait, például önkéntes nyugdíjpénztárba vagy önsegélyező pénztárba történő munkáltatói hozzájárulás fizetésével, amely jogviszonynak megfelelően adózik. Az önkéntes pénztárakról szóló 1993. évi XCVI. törvény 74. §-a alapján az ott gyűjtött összeg is fordítható lakáscélú hitel törlesztésére.
Munkáltatói kölcsön
Felmerül a kérdés, hogy a lakáscélú munkáltatói kölcsön nyújtása hogyan érinti a munkavállaló, illetve a munkáltató adó és járulékfizetési kötelezettségét. A kölcsönt (hitelt) vissza kell fizetni, ezért a magánszemélynek a kölcsönként kapott összeget (bevételt) önmagában a jövedelem kiszámításánál nem kell figyelembe venni.
Az Szja tv. 72. § (4) bekezdésének f) pontja alapján a jövedelem megállapításánál nem kell figyelembe venni a folyósítás évét megelőző négy évben lakáscélú hitelként folyósított összegekkel együtt a 10 millió forint összeget meg nem haladó összegű, ugyanazon magánszemélynek nyújtott hitelt, ha azt a munkáltató munkavállalójának vagy helyi önkormányzat a magánszemélynek hitelintézet vagy a Magyar Államkincstár útján, annak igazolása alapján saját lakás építéséhez, vásárlásához, bővítéséhez, korszerűsítéséhez, vagy a korábbi hitel visszafizetéséhez, törlesztéséhez nyújtotta.
Speciális támogatások, pályázatok és önkormányzati lehetőségek
A támogatások igényelhetők közvetlenül önkormányzati programokban is, például Budapesten a Palota lakhatási támogatás, ahol havi 6.000-22.000 Ft közötti juttatás érhető el életvitelszerű tartózkodás és szociális rászorultság alapján. A támogatásról szóló kérelem és a szükséges igazolások online vagy személyesen is benyújthatók.
- Az elbírálás jövedelmi sávok és a lakhatási költségek alapján történik.
- Az önkormányzati bérlakásban élők esetében a támogatást közvetlenül a lakbérhez utalják.
- A jogosultság évente felülvizsgálható.
Lakhatási támogatások és kedvezmények összefoglalása
A jogszabályi változások az Otthon Start, CSOK Plusz és Falusi CSOK programok esetében is értékhatáremelést hoztak, így szélesebb körű család jogosult hozzáférni a támogatásokhoz. Magyarország Kormánya az otthontámogatási rendszer átláthatóbbá és hatékonyabbá tétele mellett törekszik arra, hogy a támogatások a tényleges lakhatási célokat szolgálják, és minél több család találjon otthonra.
A támogatási formák közül minden társas vállalkozónak, munkáltatónak és érintettnek egyaránt érdemes áttekinteni a lehetőségeket és figyelni a jogszabály-módosításokat, mert az egyes támogatási formák feltételrendszere, visszafizetési vagy igazolási kötelezettségei, illetve a béren kívüli juttatások adóvonzatai folyamatosan változhatnak.
Életszerűtlenek a lakhatási támogatás szabályai
A fenti cikkben szereplő megállapításokat a Biztos Döntés Kft. a releváns tények és körülmények lehető leggondosabb szakmai értékelése alapján igyekezett megfogalmazni. A közszolgálati és vállalati lakástámogatás célzottan, jellemzően béren kívüli juttatásként, igazolási és adatbejelentési kötelezettségek mellett működik, adózási szempontból részben kedvezőbb, részben egyedi feltételekhez kötött.
tags: #tarsas #vallakozo #lakascelu #tamogatasa
Népszerű bejegyzések:
- Hogyan védjük meg a sütögetés örömét a rovaroktól
- Jogszabályi alapok és gyakorlati szempontok a közútkezelői hozzájárulás illetékén
- A házi dzsem készítés üzleti terv sablon bemutatása
- Túrkeve esélyegyenlőségi tervdokumentációja: közreműködés és tervezési módosítások
- Zamárdi tóparti lejárói: érték és kilátások