
tarsashaz altal felvett ltp kiegyenlitese a hitel lejarta elott
Az MFB Társasház Plusz Hitelprogram célja az, hogy az MFB Zrt. által nyújtott refinanszírozási kölcsön felhasználásával minél több jó minőségű, korszerű lakóingatlan épüljön, azáltal, hogy a Hitelprogramban részt vevő pénzügyi vállalkozások olyan projekttársaságokat finanszíroznak, melyek értékesítési céllal legfeljebb 50 lakásból álló társasházak létrehozása érdekében kölcsönt kívánnak felvenni, de finanszírozási igényüket a hitelintézetek valamely oknál fogva nem tudják kielégíteni.
Jelen cikk a társasházi LTP-k (lakás-takarékpénztár) és a kapcsolódó hitelfelvételek összefüggéseit vizsgálja, különös tekintettel a hitel lejárta előtti kiegyenlítés lehetőségeire.
Hitelprogram és igénylők köre
Az MFB Társasház Plusz Hitelprogramban részt vevő pénzügyi vállalkozások olyan projekttársaságokat finanszíroznak, melyek lakáscélú kölcsönt kívánnak felvenni, de a finanszírozási igényüket a bankok esetleg nem tudják kielégíteni.
A program keretei között meghatározott, hogy az értékesítési céllal létrehozandó társasházak legfeljebb 50 lakásból állhatnak.
Az igénybevevő jogi-szempontról és a határidőkről szóló részletek a dokumentációban kerülnek rögzítésre.
LTP és a kapcsolódó mechanizmusok
A lakástakarékpénztár (LTP) meghatározott havi betét elhelyezése esetén kamatot és állami támogatást kínál, amely a megtakarítás mellett felvehető kedvező kamatozású hitel összegét is tartalmazza.
Az előtakarékoskodó vagy közeli hozzátartozója tulajdonában lévő ingatlan felújítására, korszerűsítésére, illetve közműk korszerűsítésére is felhasználhatóak a LTP-kapcsolt konstrukciók, ha a minimális megtakarítási idő teljesül.
Az LTP-hez kapcsolódó kiutalásnál szükséges nyilatkozatok és igazolások benyújtása történik a pénztárnál, és a kiutalás a szerződéskötés időpontjától számított futamidő letelte után történik.
A kiutalás részletei
A kiutalás a szerződéskötés időpontjától függően 2 vagy 3 hónap múlva történik meg, utólagos igazolások beadása szükséges a megfelelő lakáscélnak.
A hitel vagy a megtakarítás kiutalásakor igazolni kell a lakáscélt (pl. adásvételi szerződés vagy egyéb jogszerű dokumentumok alapján).
Építés vagy bővítés esetén ugyanazokat a dokumentumokat kell bemutatni, mint a lakáscél igazolásához, és szükség lehet 30 napnál nem régebbi hiteles tulajdoni lap másolatára.
Kiemelt példák és konstrukciók
Az OTP Lakástakarék Prémium Termékcsalád néven 2023-ban ismert konstrukció két futamidőre (4 és 8 év) érhető el, a futamidő végén prémiumokkal, emellett a betéti kamat alacsony, és a hitel kamata rögzített.
A lakáscél igazolásának egyszerűsítésével és a jogi feltételek egyszerűsítésével a konstrukciók vonzóbbak lehetnek a társasházak számára.
Kamatok és díjak tekintetében a konstrukciók között eltérések lehetnek, és a szerződés feltételeit minden esetben részletesen meg kell vizsgálni.
Jogszabályi háttér és fogalmak
Az állami támogatások igénybevételének feltételeit és a támogatott személyeket jogszabályok határozzák meg, például a központi költségvetésből nyújtott támogatások céljait és feltételeit.
A LTP és a kapcsolódó támogatások vonatkozó jogszabályi kereteit részletesen leírják a rendeletek, amelyek meghatározzák a támogatás és a kedvezmények összegét és felhasználási módját.
Hitelkockázatok és előnyök a társasházaknál
A jelzáloghitel társasházaknál lehetőséget nyújt a felújításokra, közös költségek fedezésére és nagyobb projektek megvalósítására, amikor saját források hiányoznak.
Ugyanakkor a hitel visszafizetésének kockázatai is reálisak: a kamatok és költségek hosszú távú hatással lehetnek a közösség pénzügyi helyzetére, és belső konfliktusokat okozhatnak.
A biztosíték és a közös ingatlan értékesítésének kockázata is felmerülhet, ha a hitel nem fizetik vissza.
Hogyan előzzük meg a problémákat?
Alapos pénzügyi tervezés és a lakók véleményének figyelembe vétele nélkülözhetetlen a hitelfelvétel előtt.
A hitel hosszú távú fenntarthatóságának biztosítása érdekében fontos a költségvetési terv és a megfelelő előkészítés.
A közös képviselőnek figyelemmel kell kísérnie a legkedvezőbb megoldást a tulajdonosok számára, és vállalnia kell a felelősséget a döntésért.
A moratórium és a hitelbüntetések kérdését is érdemes mérlegelni, különösen gazdasági nehézségek idején.
Infografikák és vizuális elemek
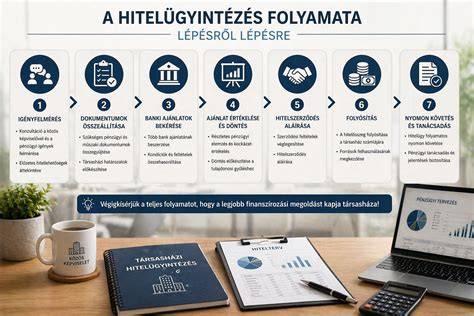
Mindig legyen fizetési tartalék a közösségben, és a társasház számláján összegyűlt egyenleg vagy egy LTP-szerződés jó alapja lehet egy modernizálásnak.
Egyetlen projektre vonatkozóan is érdemes konkrét költségvetési tervet készíteni, amelyet a közgyűlés jóváhagy, és amelyhez Ragadozottan igazolható a finanszírozás forrása.
GYORS FOGLALKOZTATÓ A HASZNÁLATRA
- Ki kell jelölni a célt és költségvetési tervet kell készíteni.
- Be kell mutatni a projektet a lakók közgyűlésén jóváhagyásra.
- A hitel és az LTP kapcsán szükséges dokumentumokat össze kell gyűjteni és benyújtani.
- A kiutalási időszak alatt folyamatosan igazolni kell a lakáscélt és a kölcsönszerződés feltételeit.
- A közös költségek és a moratórium kérdését a közösség jogilag és pénzügyileg is rendezni kell.
Az adózás és a jogszabályi háttér részleteit minden esetben jogi és pénzügyi szakértővel érdemes egyeztetni.
tags: #tarsashaz #altal #felvett #ltp #kiegyenlitese #a