
Társasház könyvelés és közbeszerzés: szabályok, gyakorlat és gyakorlati könyvelési megoldások
A társasházi könyvelés különleges, szabályozott és adminisztratív szempontból összetett terület, amely a társasház működésének pénzügyi alapjait képezi. A társasházak könyvelése összetett és időigényes feladat. A társasház a számvitelről szóló 2000. évi C. törvény hatálya alá tartozik, mint ún. egyéb szervezet. A társasházaknak be kell tartaniuk az adózási és számviteli előírásokat, az egyszeres könyvitel szabályait, amelyek gyakran specifikusak és eltérőek az egyéb vállalkozásokétól.
Mi határozza meg a közös költség összegét?
A Tulajdonosok többsége sajnos nincs azzal tisztában, hogy a Társasház beszámolója és költségvetése határozza meg a közös költség összegét. A Társasházi Törvény 35.§ (1) bekezdése alapján a Társasház előző évre vonatkozó beszámolóját és költségvetését Beszámoló Közgyűlés keretein belül a Közös Képviselőnek ismertetnie kell a tulajdonosokkal - akiknek azt el kell fogadniuk - legkésőbb minden év május 31-ig. A társasházaknak évente fel kell állítaniuk egy tulajdonosok által is elfogadott költségvetést. A Társasház Beszámolója és Költségvetése az alapja a Társasház működésének.
Könyvelési alapok, rendszer és programhasználat
Az OnlineHáz könyvelési szolgáltatása egyesíti a modern, digitális megoldásokat a könyvelési szakértelemmel, lehetővé téve a gördülékeny, pontos és átlátható pénzügyi nyilvántartást. Nincs többé papírhalom! A feltöltött bizonylatok és a könyvelési adatok mind a közös képviselő, mind a tulajdonosok és a számvizsgálók számára (külön hozzáférési jogosultsággal) elérhetőek az OnlineHáz rendszerben. A szolgáltatás díja: 600 Ft + ÁFA / albetét / hó, de minimum 13 500 Ft + ÁFA / hó társasházanként.
Az „Alapadatok” fülön lehet jelölni, hogy társasház vagy lakószövetkezet rögzítésére használja a felhasználó a programot. A program nem készít társasházi beszámolókat és egyéb társasházi listákat sem (pld. rezsi megtakarítás…stb). Természetesen a kettős könyvviteli program listái viszont szabadon használhatóak. Például rendszerben, mint kimenő bizonylatok kerülnek feladásra.
Kimenő bizonylatok és feladás
A kimenő bizonylatok kelte és fizetési határideje az „Előírás/Megjegyzés” fülön szereplő beállítások szerint adódik fel. A felhasználó feladhatja az összes közös költség típust az adott időszakra egy kimenő bizonylatként is, ha „Havonta összevonva”-ra állítja a „Feladás típusá”-t. A „Feladás a kettős könyvvitelbe” menüponttal a kimenő bizonylatok rögzítésre kerülnek a főkönyvbe.
Közös költségek számítása és szétosztása
A program helyiség szinten számolja, és tartja nyilván a rendszeresen fizetendő közös költségeket. A kötelezettségeket havonta rendeli az aktuális lakóhoz. „Közös ktg felosztásban részt vesz” mező bejelölése esetén a program a helyiség adatai alapján számolni fogja a helyiség után fizetendő közös költségeket (pl. négyzetméter, vagy légköbméter alapján). A közös költség előírások fülön a helyiség után fizetendő közös költségeket szerepelnek.
A program az „Alap közös költségek szétosztása” menüpont futtatása után terheli a helyiségekre a kötelezettségeket. A számolás a „bruttó” elven működik, azaz a program minden esetben az aktuális hónapig kiszámolja a kötelezettséget, abból levonja az előző hónapig előírt kötelezettséget, és az így kapott kötelezettséget tekinti aktuális havi kötelezettségnek. Szétosztható egyszerre minden költség, de a felhasználó akár költség típusonként is indíthatja a szétosztást. A szétosztás indítható külön épületre vagy lépcsőházra is. Illetve költséghelyek és munkaszámokra is történhet szétosztás.
Alapok, paraméterek, mérőórák
Mielőtt a közös költség típusokat rögzítenék, szükséges definiálni a helyiség típusokat és tulajdon típusokat is. A program az itt rögzített adatok alapján számolja a társasház számított/származtatott adatait (pl. összes négyzetméter, összes köbméter stb.). „Mérőóra típusok” menüpontban ha vannak mérőórák, akkor szabadon definiálhatóak. Például itt a felhasználó szabadon megadhat paramétereket.
A közös költség típusoknál a számolás alapjánál az egyéb felosztási paraméter is beválasztható. Ártípust, egységárat és az összerendelést ebben az esetben is meg kell adni. A közös költség alapokat többféle ár típus szerint lehet csoportosítani. A közös költség alapokhoz tartozó kontírozásnál a felhasználó megadhatja, hogy a kettős könyvviteli rendszerbe milyen kontírozással kerüljön feladásra a kimenő bizonylat.
Nyilvántartás, kiegyenlítések és túlfizetések
A program nyilván tartja a rögzítés dátumát, a közös költség típusát és összegét, tárgyévi és előző évi kiegyenlítést. A kiegyenlítő bizonylatok számai a “Kiegyenlítések” gombra kattintva (vagy CTRL+F6) láthatóak. A “Negatív tétel rendezés” gombra kattintva a negatív tételeket tudja a felhasználó összekapcsolni a pozitív előjelű tételekkel. Túlfizetéseket mint függő tételeket lehet rögzíteni. A függő tételek módosítással kapcsolhatók kimenő bizonylatokhoz a későbbiekben.
Partnerek, bankszámlák, levelezés
Lakóként azt a természetes, vagy jogi személyt kell feltűntetni, aki (amely) a közös költséget fizeti. Megadandó adat a Jogviszony kezdete és ha szükséges a vége. Tulajdonos változás hónap közben nem kezelhető, így kérjük a változásokat az adott hónap végével illetve a következő hónap elejével rögzíteni. Ha az új tulajdonos átveszi a régi tulajdonos tartozását, akkor fel kell vinni a jogviszony vége dátumra a régi tulajdonosnál (tartozás negatív) egy egyedi (pld. zárónak elnevezett) és az új tulajdonosnál a jogviszony kezdete dátumra egy egyedi (pld. nyitónak elnevezett) tételt.
A lista lekérésénél a kezelőnek kell megadni a közgyűlés tervezett dátumát a szűrő ablakban. A lista lekérhető -tól -ig dátumra, egy illetve az összes partnerre. A lista lekérhető úgy, hogy az egyedi előírásokat is tartalmazza. A lista az adott dátumra, egy adott partnerre kérhető le úgy ha az adott partner több albetéttel rendelkezik, akkor a kezelőnek ki kell választania a helyiségből a megfelelő albetétet.
Bankszámlaszáma: A Törzsadatok/Bankszámláknál rögzített bankszámlákból választhat a felhasználó. A leveleken szereplő cím a Törzsadatok/Partnernél a Címadatok fülön rögzített székhely vagy levelezési cím lehet. A felhasználó megadhat iktatószámot és az igazolás dátumát, továbbá választhat az egyenleg kiírása milyen formában történjen. A kezelő kérheti, hogy a vízórával való ellátottság is megjelenjen a listán.
Kimutatások, listák és ellenőrzési lehetőségek
Többféle kimutatás is lekérhető a „Társasház kezelés” modulon belül többféle szűrési lehetőséggel. Az összes lista menthető. Szűrési lehetőség , hogy a vagyonkezelő rákerüljön-e a listára vagy sem. Ha be van pipálva a „vagyonkezelő nélkül”, akkor a vagyonkezelőnek beállított partner nem kerül rá a listára. Ha nincs beállítva, akkor a vagyonkezelőnek beállított partner is listázásra kerül.
Hasznos ellenőrzési pont a „Társasház kezelés”-ben lévő egyenlegek egyeztetése a kettős könyvviteli program „Folyószámla analitika” menüpontjával. A társasházkezelés egyik legnagyobb kihívása az adminisztráció és a könyvelési feladatok átlátható vezetése.
A tulajdonosok tájékoztatása és a közgyűlés szerepe
A Beszámoló Közgyűlés egyben az egyik legfontosabb fórum a társasház ügyeinek megtárgyalására. Ha Ön sokallja a Közös Költséget akkor olvasson tovább, hogy megtudhassa hogyan befolyásolhatja a Közös Költség összegét. Minden társasház csak akkor működik jól, ha a Közös Képviselő előre megtervezi a társasház várható bevételeit és kiadásait, vagyis költségvetést készít. A költségvetés nem más mint az adott év pénzügyi terve ami előirányzatként tartalmazza a teljesítendő kiadásokat és a várható bevételeket. A Társasházak költségvetésének tervezésére úgynevezett „Bázis” alapú tervezést használ a Közös Képviselő.
A Társasházi Törvény 48.§(1) pontja határozza meg a beszámoló minimális tartalmát. A társasház működéséről, vagyoni, pénzügyi és jövedelmi helyzetéről az üzleti év könyveinek zárását követően, a közös képviselő a számviteli törvényben meghatározott könyvvezetéssel alátámasztott beszámolót köteles készíteni.
Számvizsgáló Bizottság és ellenőrzés
Az elkészített beszámolót és költségvetést a Számvizsgáló Bizottság tagjainak jóvá kell hagyniuk. Ez azért fontos, mert nekik van ellenőrzési jogkörük és ők tudják azt leellenőrizni, hogy az egyes sorokban lévő számok valós adatokat tartalmaznak-e. A Számvizsgáló Bizottság a tulajdonosok esszenciája. Az ő feladatuk a Társasház Beszámolója és Költségvetése fölötti folyamatos ellenőrzés. Amennyiben az ellenőrzés megtörtént akkor a Beszámoló és a Költségvetés valódiságát aláírásukkal igazolják.
Legfontosabb dolog amire figyelnie kell minden tulajdonosnak az, hogy egy költségcsoport egy sor. Sok tulajdonos átsiklik azon amikor a Közös Képviselő egy költséget több sorban tünteti fel. Minden költséghez egy jogcímet kell hozzárendelni. Ha van olyan jogcím, hogy kezelési díj, közös képviselet díja, ügyviteli költség ezek mind egy költségcsoportot, a Közös képviselő szolgáltatásának díját jelentik, amit nem túl korrekten a közös képviselő szándékosan tüntetett fel több sorban.
Második fontos dolog, hogy a közös képviselő olyan költséget számol el a beszámoló és költségvetés alkalmával aminek nincs valós alapja. Gondolok itt arra, hogy sokszor szoktak feltüntetni olyan munkákat - csőtörés, eresz tisztítás, dugulás elhárítás, nagytakarítás - ami szinte ellenőrizhetetlen. Harmadik fontos dolog, hogy figyelmesen átnézzük a költségvetés azon sorait ahol a kifizetetlen számlákat tünteti fel a közös képviselő. Ellenőrizze, hogy azok valóban nem lettek kifizetve.
Közbeszerzési szabályok és társasházak
A társasházak számára is fontos ismerni a közbeszerzési szabályokat, különösen nagyobb beruházások, felújítások vagy támogatásból megvalósuló projektek esetén. A Közbeszerzési Hatóság állásfoglalásai iránymutatást adnak a Kbt. (a közbeszerzésekről szóló 2015. évi CXLIII. törvény) alkalmazásával kapcsolatos kérdésekre. Felhívjuk Tisztelt Olvasóink figyelmét, hogy a közbeszerzésekre irányadó jogszabályok alkalmazásával kapcsolatos döntések meghozatala mindenkor a közbeszerzési eljárások résztvevőinek joga és felelőssége.
Mikor kell közbeszerzést lefolytatni?
A Közbeszerzési Hatóság álláspontja szerint - például támogatott beszerzések esetén - a támogatás intenzitása és a beszerzés tárgya döntő. A támogatásból megvalósuló beszerzés vonatkozásában közbeszerzési eljárás lefolytatására kötelezett az a szervezet, amelynek uniós közbeszerzési értékhatárokat elérő vagy meghaladó becsült értékű beszerzését többségi részben, uniós értékhatárokat el nem érő, de a nemzeti közbeszerzési értékhatárokat elérő vagy meghaladó beszerzését 75%-ot meghaladó mértékben a Kbt. 5. § (1) bekezdésben meghatározott egy vagy több szervezet közvetlenül támogatja.
Például a vendéglátó gyakorlóhely építése 95%-os támogatási intenzitás mellett iskolaépítésnek minősülhet, és ez közbeszerzési kötelezettséget eredményezhet. Az Európai Unió Bíróságának gyakorlata szerint az építési beruházások kategóriáit funkcionálisan és kiterjesztően kell értelmezni.
Gyakori közbeszerzési kérdések
- Ajánlati biztosíték és hiánypótlás: ha az ajánlattevő a hiánypótlást elmulasztja, az ajánlat érvénytelen, és az ajánlati biztosíték visszafizetendő.
- Támogatott beszerzések: az eszközbeszerzések önmagukban nem feltétlenül vonják maguk után a közbeszerzési kötelezettséget, kivéve ha azt a támogatást nyújtó előírta, vagy az eszközbeszerzés objektíve nem választható el az építési beruházástól.
- Részekre bontás és szerződéskötés: ha két részajánlat tételre van lehetőség, de ugyanaz az ajánlattevő nyeri mindkét részt, az ajánlatkérő szerződését egy dokumentumba foglalhatja, de ennek feltüntetése és a lehetséges jogkövetkezmények mérlegelése szükséges.
- A fordított bírálat alkalmazása: a Kbt. 81. § (4)-(5) bekezdése alapján az ajánlatkérő rendelkezhet úgy, hogy a bírálat bizonyos részeit az ajánlatok értékelését követően végzi el; ezt a közbeszerzési dokumentumokban vagy a hirdetménymintában is jelezni lehet.
Gyakorlati javaslatok társasházaknak és közös képviselőknek
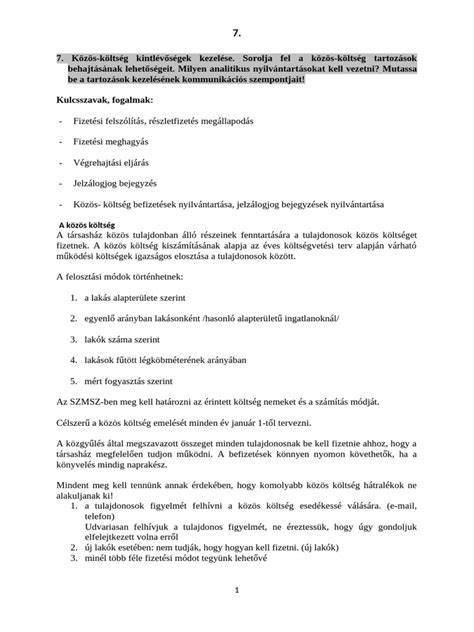
- Rendszeresen egyeztessék a társasház számláit és egyenlegeit a kettős könyvviteli rendszer folyoszámla analitikájával.
- A közgyűlésen kérjék számon a költségsorok részletezését, ügyeljenek arra, hogy egy költségcsoport egy sorban legyen feltüntetve.
- Biztosítsák a Számvizsgáló Bizottság részvételét és aláírását a beszámoló és költségvetés jóváhagyásakor.
- Használjanak digitális könyvelési rendszert a bizonylatok feltöltésére és átlátható hozzáférés biztosítására tulajdonosok és ellenőrök számára.
- Közbeszerzési szempontból nagyobb beruházásoknál előzetesen konzultáljanak jogi szakértővel, hogy elkerüljék a jogszabályok megsértését.
Tipikus hibák és hogyan kerülhetők el
Gyakori hiba, hogy a közös képviselő egy szolgáltatási díjat több sorban tüntet fel, vagy olyan költségeket számol el, amelyeknek nincs valós alapja. Korábbi tapasztalat szerint előfordult, hogy egy közös képviselő 44.000 Ft + Áfa helyett összesen 124.000 Ft + Áfát számolt fel havonta, amely évi több mint 1,3 millió forintos eltérést okozott a szerződésben foglaltakhoz képest. Az ilyen problémák elkerülése érdekében a tulajdonosoknak és a Számvizsgáló Bizottságnak rendszeresen ellenőrizniük kell a beszámoló és költségvetés dokumentumait.
Hasznos ellenőrzési és adminisztratív pontok
| Ellenőrzési pont | Miért fontos |
|---|---|
| Beszámoló és költségvetés jóváhagyása | Alapja a közös költség meghatározásának |
| Számvizsgáló Bizottság aláírása | Biztosítja a dokumentumok valódiságát |
| Költségcsoportok egyben tartása | Megakadályozza a költségtételek mesterséges felosztását |
| Bizonylatok digitalizálása | Átláthatóság, gyors hozzáférés tulajdonosok és ellenőrök számára |
| Közbeszerzési megfelelés előzetes ellenőrzése | Költséges jogsértések megelőzése |
Ajánlott továbbá a társasházkezelés és könyvelés integrálása olyan rendszerekkel, amelyek lehetővé teszik a helyiségek szintű nyilvántartást, a mérőóra adatok kezelését és a közös költségek automatikus szétosztását a beállított szabályok szerint. A „Társasház kezelés” modul nyújtotta kimutatások és szűrések segítik a napi adminisztrációt és a tulajdonosok tájékoztatását.
tags: #tarsashaz #konyveles #kozbeszerzes