
Társasház SZJA bevallása: hogyan kezeljük a jövedelmeket és adókötelezettségeket
A 1995. évi CXVII. törvény (Szja. tv.) és a hozzá kapcsolódó jogszabályok alapján a társasházak adózási helyzete speciális: a társasház kizárólag a Szja. tv. szerint adóalany, és az Szja. tv. külön adózó jövedelmek körébe tartozó bevételek esetén a jövedelemszámítás, az adómegállapítás és az adó megfizetése úgy történik, mintha a bevételt egy magánszemély szerezte volna meg. Ugyanakkor kivételt képez a közös tulajdon tárgyát képező ingatlanrész bérbeadásából származó bevétel, amelyet a törvény explicit módon a társasház más bevételei közé sorol át.
A társasház adózási helyzete és az adó megállapítása
Az Szja. tv. szerint a társasház olyan adóalany, amely az Szja. tv. által meghatározott külön adózó jövedelmeket a jövedelem számításánál figyelembe veszi. Ezek esetében a kifizető (társasház vagy közös képviselő) köteles az adó megállapítását és befizetését elvégezni, mint ha a jövedelem a magánszemély tulajdonostársat illetné meg. A közös tulajdonba tartozó ingatlanrészt bérbeadásból származó bevétel kivételével minden egyéb bevétel után általában forrásadó válik ki, amely előzetesen rendeződik a kifizető szintjén.
Ha a bevétel a magánszemély tulajdonostársakhoz kerül (például közgyűlési határozat alapján), a tulajdonostársak egyenként adózva is eleget tehetnek SZJA kötelezettségüknek, vagy a társasház vállalhatja az adóbevallást és az adófizetést egészként. A kivételezett ingatlanrész átruházásból származó bevétel a társasház más bevételei közé tartozik, és az adózási szabályok itt kevésbé szigorúak, mint a magánszemélyekre általában vonatkozó szabályok.
A társasház adózási helyzetének kulcsa, hogy a bevételek összegéből ki kell vonni a tulajdonostársak közös költségre és felújításra fizetett összegeit, továbbá a közvetített szolgáltatások ellenértékét, és minden olyan tételt, amelyet az Szja tv. szerint a jövedelem kiszámításánál nem kell figyelembe venni. A fennmaradó összeg jövedelemnek minősül, amely után az adó mértéke 20 százalék, kivéve ha a bevételt a társasház nem osztja fel és működésére, felújítására használja, ilyenkor a tulajdonostársaknak nem keletkezik adókötelezettségük.
Külön adózó jövedelmek és speciális rendelkezések
- A közös tulajdon tárgyát képező ingatlanrész bérbeadásából származó bevétel kivétel, ezt a társasház más bevételei közé sorolja.
- A bérbeadásból származó bevétel után a kifizetőnek adóelőleget kell fizetnie, és ezt negyedévente vagy egyéb időszakonként érvényesítheti a társasház. A kifizető köteles az adó megállapítását és befizetését elvégezni.
- A lakásszerzési kedvezmény egyéni érvényesítésére lehetőség van, ha a bevételt a tulajdonostársak a közös tulajdon bővítését előidéző lakáscélú felhasználásra fordítják.
A társasház adózási helyzete sajátos abból a szempontból is, hogy adóalanyként az szja-törvény speciális alanya, és az Szja.tv. 75. § (2)-(8) bekezdése határozza meg, hogy a társasház és a társasüdülő közössége adókötelezettséggel terhelt-e. Amennyiben a közös tulajdonból származó bevétel a magánszemély tulajdonostársak között kerül felosztásra, 20% adó alá eshet, de ha a bevételt a társasház a működésére használja, a magánszemélyek adókötelezettsége megszűnhet.
Ingatlanértékesítés és kedvezmények
Az ingatlan átruházásából származó bevétel vonatkozó része az Szja tv. 62. §-a szerint az adózási kedvezményekkel csökkenthető. A kedvezmények mértéke attól függ, hogy a szerzési év és a követő évek során történik-e az értékesítés, illetve hogy a bevétel megosztásra kerül-e a tulajdonostársak között. A felújítási költségek és az értéknövelő beruházások csökkenthetik a bevételt, miközben a közös tulajdonban lévő helyiségek értékesítésénél célszerű megvizsgálni a tetőtér értékesítésének speciális eseteit is.
Amennyiben a közgyűlés úgy dönt, hogy a adómegállapítást, bevallást és adófizetést a társasház végzi, az átruházásból származó bevétel 25 százalékát kell a társasház jövedelmeként figyelembe venni, amely után 15 százalék személyi jövedelemadót kell fizetni. Ebben az esetben a társasház a jövedelmet nemcsökkentheti az eltelt időre tekintettel. Ha a tulajdonosok úgy döntenek, hogy saját maguk teljesítik adókötelezettségüket, akkor az Szja tv. ingatlanértékesítésre vonatkozó szabályait kell alkalmazni, és a magánszemélyek egyedi bevallását kell elkészíteniük.
Értékesítés és átalány-külön adózási esetek
Az ingó vagyontárgyak értékesítéséből származó bevétel adóztatása lehet mentes bizonyos összeghatárok alatt (például 200 ezer forint alatt). Ha a bevétel meghaladja ezt a küszöböt, akkor az árbevételből fel nem használt költségek számolhatóak el: megszerzésre fordított összeg, értéknövelő beruházások, szerzési költségek. A közös tulajdoni rész értékesítésekor a magánszemély tulajdonostársak egyedi adóbevallást adhatnak le, vagy a társasház bevallhatja adóügyeit közösen.
A közös tulajdonban lévő ingatlanrész átruházásából származó bevétel számításakor a törvény 75%-os kedvező csökkentést adhat ők, különösen lakóházhoz vagy lakás megnevezésű építmények esetén. A tetőtér értékesítésekor az előző kedvező feltételek alkalmazása attól függ, hogy az adott épület megfelel-e a lakóház vagy lakás minősítésének.
Kifizetői és adózási kötelezettségek
A társasháznak adókötelezettsége keletkezik akkor is, ha közvetlenül nem egy magánszemélytől, hanem például külföldi adóalanytól származó bevételről van szó. A kifizető feladata az adóelőlegek megfizetése, az adóbevallás és az adó befizetése, az adózási rend alapján. A társasház adóztatása tehát több jogszabály összefüggő rendszere, amelynek összegző elemei: SZJA, Eü hozzájárulás és Áfa, valamint az adózás rendjéről szóló törvények előírásai.
A bevallási kötelezettségek és határidők
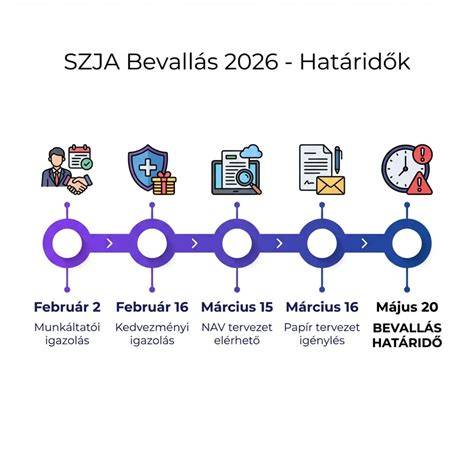
Az adóbevallási határidők a személyi jövedelemadóra vonatkozóan a május 20-i dátum, de a társasházak számára is adóbevallási kötelezettséget jelenthetnek, ha 2015-ös adóévben adóköteles jövedelem keletkezett. A bevallások elektronikus vagy papír alapon nyújthatók be, a megfelelő nyomtatványokon és lapokon. A bevallások típusai: alapbevallás, helyesbítés, önellenőrzés és ismételt önellenőrzés, melyek kitöltetése és beküldése a NAV előírásai szerint történik.
A 0741-es bevallás a társasház közös név alatt szerzett adóköteles jövedelmének bevallására szolgál. Amennyiben a társasház úgy dönt, hogy a tulajdoni hányad szerinti adózást alkalmazza, akkor ezt a magánszemélyek számára kell bevallani a megfelelő 0753 vagy egyéb nyomtatványon. A bevallások kitöltése során fontos a forintban történő adatbevitel és a papír alapú nyomtatványokon a tollal történő aláírás is, hogy érvényes legyen.
Gyakorlati példák és tippek
- Ha a közös tulajdonban lévő ingatlanrész bérbeadásából származó bevétel adóztatása a társasház közös döntése alapján történik, a bevétel 25%-a adóalapként a társasházat terheli, és 15% személyi jövedelemadót kell fizetni.
- Közös költség felújításként fizetett összegek csökkenthetik a jövedelmet, amely után adó-levonásra és adózásra kerül sor.
- Ha a közös tulajdonban lévő ingatlanrész értékesítésekor a magánszemélyek maguk teljesítik az adókötelezettséget, az Szja tv. szerint kell eljárni, a bevételt és a költségeket egyedileg kell meghatározni.
tags: #tarsashaz #szja #bevallasa