
Többgyermekes építési hitel és CSOK támogatás átfogó útmutató
A többgyermekes családok számára elérhető építési hitelek és a családi otthonteremtési kedvezmény (CSOK) lehetőségei többféle konstrukcióban érhetők el, köztük állami kamattámogatású és piaci kamatozású lehetőségek is. A részletes szabályokat és feltételeket a vonatkozó jogszabályok és rendeletek határozzák meg, amelyeket a cikk összegzően és átláthatóan mutat be, a 302/2023. rendeletet is figyelembe véve.
CSOK és építési hitel alapelvei
A CSOK egy vissza nem térítendő lakáscélú támogatás, amely elsősorban a fiatalok és a gyermekvállaló családok otthonhoz jutását segíti. Gyermekenként meghatározott összeg áll rendelkezésre: egy gyermek esetén 600 ezer forint, kettő gyermeknél 2,6 millió forint, három vagy több gyermeknél pedig 10 millió forint. Ezen felül a CSOKot gyakran elfogadják önerőként is a hitel felvételekor.
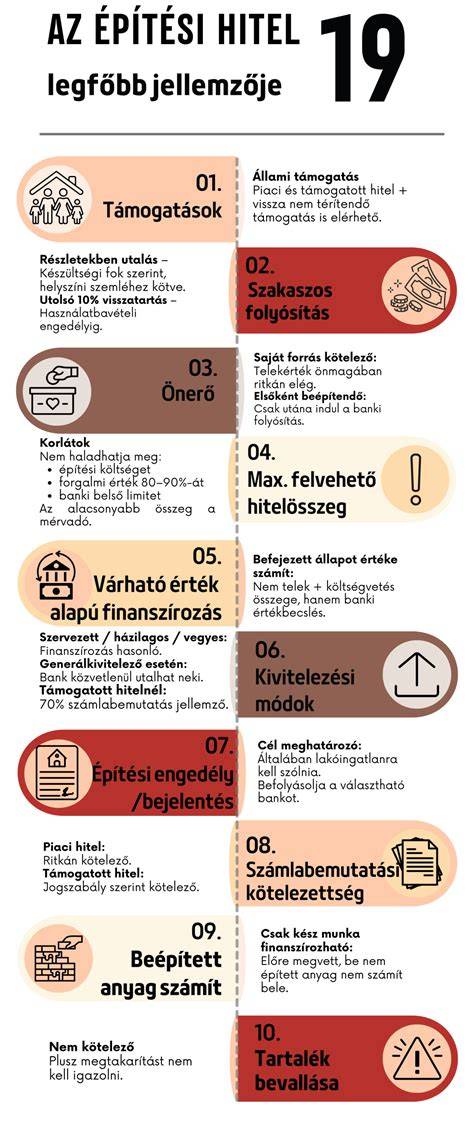
Az építési hitel pedig a CSOK-kal együtt vagy CSOK nélkül is igényelhető, és lehetőség van arra, hogy az állami kamattámogatású hitelt piaci kamatozású hitellel egészítsd ki, ha a jövedelmi feltételek ezt lehetővé teszik. Az építési hitel szakaszosan folyósítható a készültségi foknak megfelelően, és a teljes önerő előírása jellemzően kötelező előfeltétel. Az építési költségvetést és a kivitelezési terveket a bank jóváhagyja, és a folyósítás a megállapított fázisok szerint történik.
Ki igényelhet támogatást és vállalt gyermekek szerepe
A CSOK és az építési hitel szempontjából a gyermekek számítanak: vér szerinti gyermekek, örökbe fogadott gyermekek, illetve az évek során eltartott gyermekek is beszámíthatók. A vállalt gyermek számának megállapítása kategóriákhoz kötött: legfeljebb 3 vállalt gyermekre csak fiatal házaspárok igényelhetik a támogatást a meglévő gyerekek számától függetlenül.
A támogatott időszak hitelek esetében meghatározott futamidőkhöz kötődik: 5 vagy 20 évig terjedő kamattámogatás lehetősége jöhet szóba a támogatott konstrukciók esetén. Ha a kamattámogatás időtartama lejár, a törlesztő részlet a piaci kamatláb szerint alakul vissza.
A hitel és a CSOK összefüggései
Építési hitel igénylésekor fontos, hogy az ingatlan értéke a bank által meghatározott forgalmi érték legyen, és a finanszírozás mértéke ne haladja meg a jövedelmi és hitelminősítési feltételeket. Az ingatlan várható piaci értéke alapján számolják ki a maximálisan adható hitelösszeget, amely általában az ingatlan várható forgalmi értékének 80%-a lehet. A telek értéke és az építési költségvetés önerejével együtt alkotják a finanszírozási összeg lebontását.
A szakaszos folyósításnál a bank a teljes hitelkeretet nyitva tartja, de aktívan csak az egyes készültségi fokok elérésekor folyósít részösszegeket. A bank megköveteli a saját forrás betöltését legalább a teljes önerő 20%-os arányában, amely magában foglalhatja a telek árát, a CSOK-ot és az ÁFA visszatérítést is. Az utolsó részlet a jogerős használatbavételi engedély bemutatása után kerül folyósításra.
Különböző konstrukciók és támogatások
Jelentős lehetőségek között szerepel:
- CSOK vállalt gyermekekre adott rész, amelyet két gyermek esetén 10 millió forintig, három vagy több gyermek esetén pedig 15 millió forintig lehet felhasználni, bizonyos feltételek mellett.
- Különböző CSOK- és ÁFA-visszatérítési támogatások falusi csok keretében: Falusi CSOK 2026-ig és különleges kedvezmények a kistelepülésekre vonatkozóan.
- A CSOK mellett igényelhető fix kamatozású CSOK-hitel: általában 3%-os futamidő szerint, elsődleges célja az építés vagy a használt ingatlan vásárlásának finanszírozása egy adott gyermeklétszám mellett.
- Piaci kamatozású építési hitel: a jelenlegi piaci kamatlábakhoz igazodik, és a kamattámogatás hiányában nagyobb törlesztőrészletet jelenthet.
- Babaváró hitel: szabad felhasználású kölcsön, amely kamatmentes a futamidő alatt, ha egy gyermek születik 5 éven belül.
Speciális dokumentumok és feltételek
A hitelhez szükséges dokumentumok közé tartozik a tulajdoni lap, az építési engedély és a műszaki leírás, a költségvetés és a kivitelezővel kötött megállapodások. Fontos a ráépítési megállapodás, ha a telek tulajdonosa különbözik a felépített ingatlantulajdonostól. A birtokba vételi engedélyig és a használatbavételi engedély megszerzéséig a költségvetés és a finanszírozási terv részleteiben is a bank ellenőrzi a kiadásokat és az előrehaladást.
A jogi és pénzügyi feltételek között gyakori a következő: legalább 3 hónapos határozatlan idejű munkaviszony vagy 6-12 hónapfolyamatos határozott szerződés, illetve vállalkozói státusz esetén legalább egy lezárt üzleti év. A kismamák jövedelmét sok bank csak korlátozottan vagy bizonyos százalékban fogadja el, szükség lehet társigénylőre is.
Építés és várható időtávok
Az építési projekt általában 24 hónap alatt fejeződik be alapértelmezés szerint; a határidő meghosszabbítható a bank hozzájárulásával. A költségvetés elkészítése és a kivitelezés folyamatos ellenőrzése szükséges, és az utolsó szakasz után kerül csak sor a végső finanszírozásra. Az építés első lépése a telek megszerzése és a költségvetés alapos kidolgozása.
Gyakorlati tanácsok a hitelcélhoz
Hasznos tippek:
- Használj bankfüggetlen hitelközvetítőt az összehasonlításhoz és a legjobb feltételek kiválasztásához.
- Számíts előre a saját forrás fontosságára, és tervezd meg a szakaszos folyósításokat a készültségi fok alapján.
- Konzultálj szakértőkkel a CSOK és az ÁFA visszatérítés együttes lehetőségeiről.
- A költségvetést és a terveket alaposan dokumentáld, mivel ezek a bank engedélyezésének alapjai.
CSOK hitel átvitele másik házra - ez lehetséges?
Összefoglaló példák a gyakorlati terhekhez
- 2 gyermek esetén a CSOK 2,6 millió forint, a hitel max. 10 millió forint fix kamatozással építésre; a fennmaradó összeget piaci kamatozású hitellel lehet kiegészíteni, ha a jövedelmi feltételek ezt lehetővé teszik.
- 3 vagy több gyermek esetén a CSOK 10 millió forint lehetőséget ad, a hitel pedig 15 millió forintig terjedhet; együttes felhasználás esetén a finanszírozás jelentősen megkönnyíthető.
- A Babaváró hitel jól hasznosítható a kezdeti költségek csökkentésére; a feltételek teljesülése esetén kamatmentes lehet a futamidő alatt.
tags: #tobbgyermekes #epitesi #hitel
Népszerű bejegyzések:
- Magyarország erdői között található csendes parasztházak
- Részletes áttekintés Pilisvörösvár építési szabályzatáról
- A földhivatali eljárás részletei: hogyan érvényesítsük a vételi jogot
- 5561 bekesszentandras anna liget lakópark - vasbeton elemek a Balaton felőli panorámával
- Gyulai külterületi út- és infrastrukturakezelő egyesület tevékenysége