
Tranzakciós illeték befizetők: hogyan érinti a lakosságot és mit tehetünk ellene?
Az elmúlt időszakban szinte minden bank bejelentette, hogy a megemelkedett tranzakciós illetéket átterheli lakossági ügyfeleire. Ez azt jelenti, hogy 2025-től sokunk bankszámlaköltsége jelentősen megnőhet, hacsak nem hozunk megfontolt döntéseket. Augusztus elsejétől a magyar állam emelte a tranzakciós illetéket, ami jelentősen befolyásolta a bankok működési költségeit. Az átutalások, értékpapírműveletek és postai befizetések utáni illeték 0,3%-ról 0,45%-ra nőtt. A legjobb megoldás, ha átgondoljuk a jelenlegi bankszámlánkat, és megfontoljuk, hogy átváltunk egy kedvezőbb, vagy akár ingyenes bankszámlacsomagra.
Hogyan változott a díjterhelés bankokra és mire számíthatunk ügyfélként?
A havi jóváírás elvárás ennél a számlánál a mindenkori minimálbérnek megfelelő, 2024-ben ez 177 400 Ft, amely bármilyen jóváírás útján, akár több részletben is teljesíthető. A havi jövedelem elvárás az Erste ingyenes bankszámlánál legalább 225 000 Ft, amelynek mindenképpen jövedelemnek kell lennie, és egy összegben kell érkeznie a bankhoz. Az ingyenes készpénzfelvétel kihasználásának lehetősége a jogszabályi keretek között adott. Remek hír, hogy a bank kedvező devizaváltási lehetőséget biztosít a Privilégium 2.0 bankszámlával rendelkező ügyfeleinek és akár 30 ezer forintos ajándék jóváírással jutalmazza a nála számlát nyitókat - a számla megnyitására szintén kizárólag a bank kiemelt partnerein keresztül van lehetőség.
Az UniCredit ingyenes bankszámla havonta szintén legalább a minimálbérnek megfelelő jóváírás vállalása mellett érhető el. Az ingyenes készpénzfelvételnél választhatunk, hogy a jogszabályi lehetőséggel, vagy a bank saját kedvezményével élünk, miszerint havonta 1 alkalommal, az ATM töltöttségéig, de legfeljebb 1 millió forintig veszünk fel készpénzt díjmentesen. A Partner Aktív Nulla számla kizárólag azok számára érhető el, akik még nem rendelkeznek számlával a banknál. A VIP szolgáltatásokkal csábító Raiffeisen Premium Bankink számla visszavonásig, vagyis időkorlát nélkül, a legalább 400 ezer forint havi jóváírást vállalók számára érhető el. A bank net- és mobilbankon keresztül biztosít ingyenes átutalást, a kedvező készpénzfelvételre pedig a jogszabályi ingyenesség kereteiben van lehetőség.
Az ingyenes bankszámlák jellemzően csak a bankok kiemelt partnerein keresztül igényelhetők. Az ingyenes bankszámla kiválasztása során érdemes figyelmesen tájékozódni, hogy a feltételek teljesítése könnyen megvalósítható legyen. Fontos, hogy az ingyenes számla kiválasztása előtt mérlegeld a saját pénzügyi szokásaidat. Ha gyakran utalsz nagyobb összegeket, akkor érdemes olyan számlát választani, ahol az utalások is díjmentesek.
Miért éri meg Wise vagy Revolut használata?
Ha Magyarországon bankolsz, vagy valamilyen pénzintézetnél számlát vezetsz, akkor bizonyára hallottál már a tranzakciós illeték fogalmáról. A Wise-számla egy helyen összegyűjti a 9 pénznem alapú számlaadatokat, többek között HUF, EUR, USD és GBP, és lehetővé teszi forintszámlád díjmentes és azonnali feltöltését Qvik fizetési kérelemben. A Wise-számlával az átutalások és a készpénzfelvételek kapcsán is figyelemre méltó megtakarítási lehetőségek adódhatnak, bár a készpénzfelvétel 0,6%-os (majd 0,9%-os 2024-től) illetékkel terhelhető, és felső határ nélkül. A Wise és a Revolut esetében a tranzakciós illetékek részben az adott banki díjakba illeszkednek, így az ügyfél számára gyakran nehéz külön tételként felderíteni őket.
A konverziós illeték 2024. október 1-től bevezetett kiegészítő díj, amely a pénznemek közötti átváltást tartalmazó ügyletekre vonatkozik. Ennek mértéke 0,45%-os, felső határa 20 000 forint. Ha az átutalás vagy készpénzfelvétel során később devizát váltasz, további illetékek léphetnek fel. A magánszemélyek számára az illeték egy része visszafogható a kedvezményekkel, például 50 000 forint alatti átutalás esetén.
Kik és mikor mentesül a tranzakciós illeték alól?
Habár általánosságban a tranzakciós illeték a bankrendszeren és pénzügyi szolgáltatókon keresztül történő pénzmozgást terheli, a jogszabály szerint elsősorban a fogyasztás, illetve a fogadó fél számára bevételt jelentő pénzmozgások számít illetékkötelesnek. A mentességek közé tartozik többek között a bankokon belüli átutalás saját számlák között, a SZÉP-kártyára történő átutalás, és a kincstári számlára történő átutalás. További mentességek érhetők el például közvetlen állami kiutalások esetén vagy ha postai befizetésről van szó.
Tranzakciós illeték gazdasági hatásai
A tranzakciós illeték bevezetése óta a zéró költségű lakossági számlák megszűntek, és a bankszámlák konszolidálódtak. A készpénzes fizetés költségeinek növekedése ösztönözheti a készpénzmentes csatornák felértékelődését, de egyúttal a készpénzhasználat visszaszorulása és a gazdaság árnyoldalai is felmerülhetnek, például a pénzforgalom átláthatóságának romlása vagy a készpénzben tárolt vagyon korlátozottabb befektethetősége. Az állam célja a tranzakciós illeték révén az államháztartás bevételi többletének növelése volt, miközben figyelembe vette a lehetséges mellékhatásokat, például a banki költségek áthárítását és a készpénzes fizetések finanszírozási költségeit.
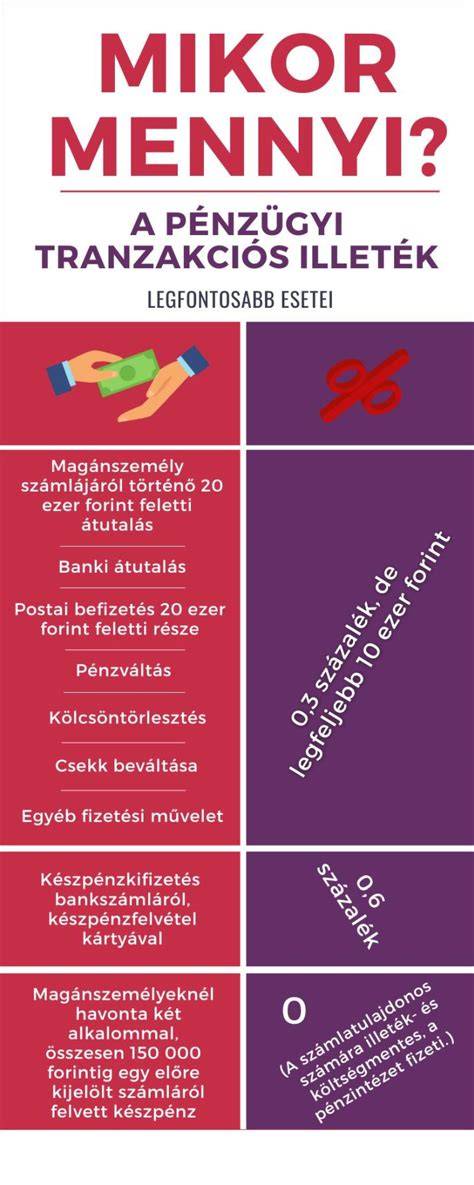
Rövid összehasonlító táblázat a főbb műveletekről és illetékükről
| Művelet | Ki fizeti | Alap | Maximum |
|---|---|---|---|
| Átutalás bankon belül | Banki közvetítésben | 0,45% 2024. augusztustól | 20 000 Ft |
| Átutalás összesen | Magánszemély | 0,45% felül | 20 000 Ft |
| Készpénzfelvétel (ATM/posta) | Bankok, kliensek | 0,90% | nincsen |
| Értékpapírügyletek | Értékpapír-vásárló | 0,45% | 20 000 Ft |
| Kiegészítő konverziós illeték | Ügyletek devizakonverzióval | 0,45% | 20 000 Ft |
Az extraprofitadó bevezetésével érintett külföldi fintech szolgáltatók (például Revolut, Wise) is kötelesek lesznek díjat fizetni, és ezt a költséget is áthárítják az ügyfelekre a szolgáltatások díjaiban. Ugyanakkor a Wise és a Revolut esetében a díjak módosulnak attól függően, hogy mely tranzakcióról van szó és melyik számlavezető bankkal érintkezik a felhasználó.
Gyakorlati tanácsok a költségek csökkentésére
- Értékeld át a bankszámládat: válassz kedvező vagy ingyenes csomagot, ha a jóváírásaid és a készpénzfelvételek jellemzően megfelelnek az új limit- és feltételeknek.
- Figyeld az ingyenes készpénzfelvételek lehetőségeit: havonta két ingyenes felvétel megmarad 2026-ban, és a 300 000 forintos havi limitek is segíthetnek a költségek faragásában.
- Megfontolt devizaváltás: a konverziós illeték és a devizaforgalmak költségei 2024 óta jelentősen nőhetnek; érdemes előre tervezni a devizás tranzakciókat, és adott esetben Wise vagy Revolut használatát mérlegelni.
- Értékpapírokat érintő ügyleteknél alaposan vizsgáld meg az illetékek törvényi feltételeit és mentességeit, különös tekintettel az 50 ezer forint alatti vagy feletti értékű tranzakciókra vonatkozó szabályokra.
A cikk a tranzakciós illetékről szóló általános áttekintést adja, és a Wise-számlák, a devizaváltási lehetőségek és az egyes banki csomagok jellemzőire fókuszál. A tényleges díjak és kedvezmények banktól bankig változhatnak, ezért érdemes minden esetben a bank aktuális feltételeit ellenőrizni.
Tranzakciós illeték áthárítása miatt büntették meg a KDB Bankot - MTV Híradó 2013.05.24
tags: #tranzakcios #illetek #befizetok