
Tranzakciós illeték: NAV, célszámla és jogszabályi keretek részletesen
Sokan találkoznak nap mint nap a tranzakciós illeték fogalmával, de nem mindig egyértelmű, hogy kinek kell megfizetni, mely műveleteket érinti, és milyen mértékűek a díjak. Ha Magyarországon bankolsz vagy pénzügyi szolgáltatást veszel igénybe, érdemes tisztában lenni a szabályokkal, a mentességekkel, az alap- és kiegészítő illetékekkel, valamint azzal, hogyan érinti mindez a fintech szolgáltatókat (például Revolut, Wise) és az értékpapírügyleteket.
Mi a tranzakciós illeték és kik fizetik?
A tranzakciós illeték, hivatalos nevén pénzügyi tranzakciós illeték, több mint egy évtizede, 2013. januárjában került bevezetésre. Ez a teher alapvetően a Magyarországon fiókkal, vagy telephellyel rendelkező pénzintézeteket terheli. Nekik kell ugyanis bizonyos mértékű illetéket befizetniük az ügyfeleik által végrehajtott tranzakciók után. A tranzakciós illetéket az állam a bankoktól szedi be ugyan, sok esetben azonban ügyfélként te fizeted meg az árát, mert a pénzintézetek a költségeiket jellemzően áthárítják rád különböző díjak formájában.
Mely műveleteket terheli a tranzakciós illeték?
A tranzakciós illetéket röviden összefoglalva a pénzmozgások után kell megfizetni az államnak. Ide tartoznak az alábbiak:
- átutalás magyar bankszámláról hazai vagy külföldi számlára - határon átnyúló szolgáltatásoknál (például Revolut, Wise) is;
- nem magánszemélyek fizetési kérelem elfogadásával történő átutalása;
- készpénzfelvétel, készpénz be- és kifizetés, készpénzátutalás;
- pénzváltás;
- bankkártyás vásárlás boltban vagy online felületen;
- értékpapír-vásárlások, -tranzakciók;
- csoportos beszedés, vállalatok fizetési kérelem elfogadásával történő átutalása, és a pénzügyi szolgáltatók jutalék- és díjbevételeinek felszámítása esetében is.
Mennyi a tranzakciós illeték mértéke és korlátai?
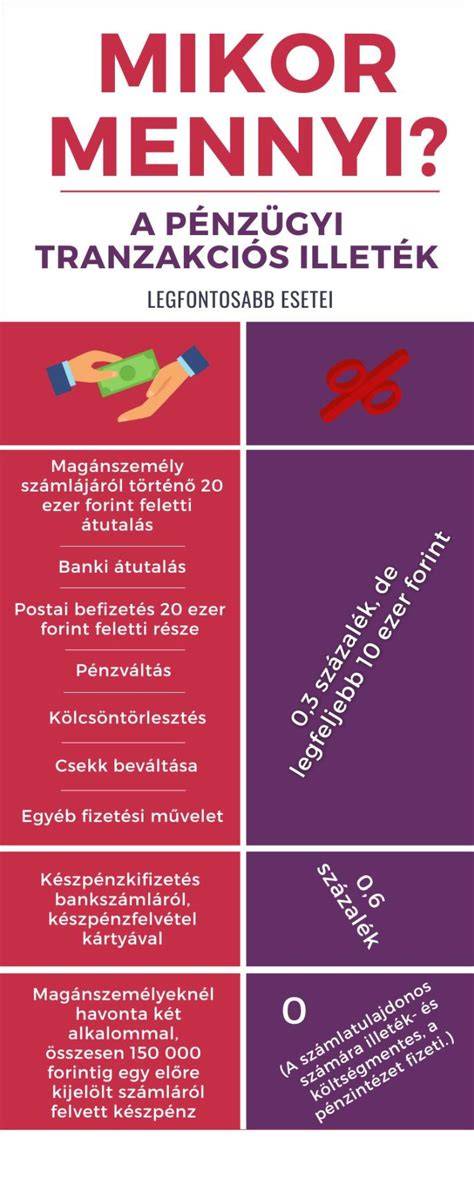
A tranzakciós illeték mértéke a tranzakció típusától függően eltérő. Mértéke jelenleg 0,45 százalék, műveletenként maximum 20 000 forint. Az 50 000 forint alatti műveleteket az illeték nem terheli. Emellett a 50 000 forint feletti műveletek esetében csak az összeghatár feletti rész után kell megfizetni az illetéket. A fenti kedvezmények a magánszemélyek számára érhetőek el, a vállalkozói bankszámláról történő készpénzfelvétel vagy átutalás után nem.
Átutalások
2026-ban az átutalásokra 0,45% tranzakciós illeték vonatkozik, de maximum 20.000 forintot kell fizetni utalásonként. Fontos tudnod, hogy ez az illeték az 50.000 forint feletti részre érvényes, azaz az efölötti összegre számítják. Ettől még a bankod 50.000 forint alatt is számíthat fel díjat. Átutalásnál korábban 0,3% volt, amely 2024. augusztus 1-től 0,45%-ra emelkedett, és a felső korlát is növekedett: 2022. július 1-től 10 ezer forintról 2024. augusztus 1-től pedig 20 ezer forintra.
Készpénzfelvétel
Készpénzfelvétel esetén 2026-ban 0,9% a tranzakciós illeték, és ennek nincs felső határa. Ezt az illetéket a bankok hárítják át rád a készpénzfelvételi díjak részeként. 2024. augusztus 1-től a készpénzfelvételhez kapcsolódó tranzakciós illetéket 0,6%-ról 0,9%-ra emelték, felső határa nincs. Az egyetlen kivételnek a havi két darab, összesen 150 ezer forintos ingyenes készpénzfelvétel tekinthető (2026. februárjától havonta összesen 300.000 forintot ingyenesen vehetsz fel ATM-ből vagy postán; ez a kedvezmény havi két készpénzfelvételre vonatkozik). Emellett a 40.000 forintos cashback-szolgáltatás is illetékmentes.
Devizaváltás (pénzváltás) és konverziós illeték
A pénzváltásra eddig is ugyanazok az illetékszabályok vonatkoztak, mint az utalásokra, melynek mértéke 0,45% (max. 20.000 Ft). 2024. október 1-jétől azonban ezen felül egy kiegészítő tranzakciós illetéket is bevezettek a különböző pénznemek közötti átváltást (konverziót) tartalmazó fizetési műveletekre. Ennek a mértéke tranzakciónként 0,45%, a felső határa 20 ezer forint. Devizaváltás (pénzváltás) esetén a tranzakciós illeték 2026-ban 0,9%: ez egy 0,45%-os alap illetékből és egy további 0,45%-os kiegészítő tranzakciós illetékből tevődik össze, mindkettőnek van 20.000 forintos felső határa. Ha a váltás után még utalsz is vagy készpénzt veszel fel, az további illetékkel jár.
Értékpapír ügyletek
Az értékpapír tranzakciós illetéke jelenleg 0,45% (korábban 0,3%), de maximum 20 ezer forint vételenként. Az értékpapírügyletek tranzakciós illetéke 0,3 százalék volt, 2024. augusztus 1-től 0,45 százalék, de vételenként legfeljebb 10 ezer forint, 2024. augusztus 1-től pedig legfeljebb 20 ezer forint. Mentes az értékpapírügyleteket terhelő tranzakciós illeték alól a pénzügyi eszköz vétele, ha a befektetési szolgáltatást a Magyar Államkincstár vagy a Posta Elszámoló Központot működtető intézmény nyújtja. Emellett abban az esetben sem kell a tranzakciós illetéket megfizetni, ha az értékpapírügylet magánszemély (kivéve egyéni vállalkozói minőségében) javára vételenként 20 ezer forintot meg nem haladó értékben történik (2024. augusztus 1-től ez az összeg 50 ezer forintra nő).
Bankkártyás műveletek
Kevesen tudják, de a bankkártyás vásárlásokat is terheli tranzakciós illeték. A tranzakciós illetéket a bankkártyás vásárlások után is fizetik a pénzügyi intézmények, azonban ebben az esetben nincs százalékos mérték; ezt a költséget a bankok jellemzően az éves kártyadíjba építik be, így legtöbbször nem látod külön tételként.
Kik mentesülnek és mikor nem kell illetéket fizetni?
A tranzakciós illeték alól több esetben mentesülhetsz:
- ha bankon belül a saját számláid között utalsz át pénzt (az adott pénzügyi szolgáltatónál vezetett számláink közötti átvezetést nem terheli illeték);
- ha fizetési kérelemmel vagy EAM megoldással (pl. qvik) indított azonnali átutalás történik, amennyiben magánszemélyként fizetsz;
- a SZÉP-kártyára történő utalás illetékmentes;
- a Magyar Államkincstárnál vezetett állampapír-számládra történő átutalás is díjmentes;
- a hibásan teljesített fizetési műveletek, beleértve az eredeti állapot helyreállítását (visszautalás) sem terhelik illetékfizetési kötelezettség;
- a kincstári átutalás díjmentes, és a tranzakciós illeték is 0%, ha a kiutalás természetes személy ügyfélszámlájáról természetes személy fizetési számlájára történik (a kincstári hirdetmény szerint).
Fintech cégek és határon átnyúló szolgáltatók (Revolut, Wise)
A tranzakciós illetéket azokra a hitelintézetekre és pénzügyi szolgáltatókra is kiterjesztette az extraprofitadó 2022. július 1-től, amelyek Magyarországon határon átnyúló szolgáltatásokat végeznek (ilyen például a Revolut vagy a Wise). Ilyennek számít a Magyarországon végzett pénzforgalmi szolgáltatási, a hitel- és pénzkölcsönnyújtási, a pénzváltási, a pénzváltás-közvetítési tevékenység. Az érintett szolgáltatóknak be kell jelentkezniük a magyar adóhatóságnál. A tranzakciós illeték az olyan fintech szolgáltatókat is érinti, mint a Revolut és a Wise. Utóbbi be is jelentette, hogy 2025-től változások léphetnek életbe a díjszerkezetében: “Jelenleg 325 Ft fix díjat számítunk fel neked, ha a Wise-on keresztül történő utalásért ugyanabban a pénznemben banki átutalással fizetsz. Ha 2025 februárjától 100.000 Ft-ot küldesz szintén forint pénznembe, akkor a 325 Ft fix díjat fizeted, plusz az összeg 0,45%-át.”
Jogszabályi háttér és adminisztráció
A tranzakciós illeték bevezetéséről 2012-ben döntött az Országgyűlés, ennek eredményeként született meg a 2012. évi CXVI. törvény; a bevezetésére 2013. január 1-jén került sor. A tranzakciós illetéket minden esetben a pénzügyi szolgáltatók (bankok, befektetési vállalkozások, stb.) fizetik be az államkasszába, azonban különböző formában ezt az intézmények igyekeznek beépíteni a szolgáltatásaik díjaiba. Öröm az ürömben, hogy a tranzakciós illetékkel kapcsolatos dokumentációval és befizetéssel nem neked, hanem a számlavezető pénzintézetednek kell foglalkoznia. A tranzakciós illetéket pénzügyi szolgáltatónk számítja fel automatikusan, melyet minden hónap 20. napjáig fizet be az államkasszába.
Gazdasági hatások
A tranzakciós illeték 2013-as bevezetését követően sorra szűntek meg bankok által nyújtott zéró költségű számlák. Ennek megfelelően a lakossági bankszámlák száma konszolidálódott. Habár a készpénzes fizetésnek is vannak közgazdasági költségei (például készpénztartás biztonsága, a bankjegyek elhasználódása, nulla kamat), a banki csatornán történő fizetés drágítása racionálisan a készpénzes fizetési megoldások felé tereli a gazdasági szereplőket. Ennek egyik nagy hátránya a gazdaság szürkítése, mivel a készpénzes fizetést nehezebb nyomon követni. Emellett hátrányként említhető még a negatív hatás az ellenőrzött tőkepiacokra, hiszen az otthon tartott készpénzt nem lehet befektetni.
Tippek ügyfeleknek
- Ismerd meg a bankod díjszabását: bár az illetéket a pénzintézet fizeti, a költséget gyakran továbbterhelik rád különböző díjak formájában.
- Használj illetékmentes eszközöket, például EAM/qvik alapú fizetési kérelmet, ha magánszemélyként utalsz.
- Fontold meg fintech számla (pl. Wise) nyitását, ha nemzetközi, többszínvonalú számlára van szükséged; a Wise-számlával helyi számlaadatod lehet 9 pénznemben, többek között HUF, EUR, USD és GBP. Forintszámládat díjmentesen és azonnal feltöltheted a Wise appból indított Qvik fizetési kérelemmel.
- Érdemes figyelni a készpénzfelvételek havi ingyenes keretét és a cashback-szolgáltatások feltételeit.
Fontos megjegyzés
A cikk tartalma nem minősül adótanácsadásnak. Az egyes szabályok és mértékek változhatnak, ezért konkrét ügyekben érdemes a NAV hivatalos anyagaira és a pénzintézeted tájékoztatására támaszkodni.
tags: #tranzakcios #illetek #nav #celszamla
Népszerű bejegyzések:
- Az E-ING rendszer jogi és hatósági vonatkozásai a Balatonfüredi járási földhivataltól
- Paks Liget lakópark látványa és a városfejlesztési összefüggések
- Mit érdemes mérlegelni könnyűszerkezetes vízparti házak esetén
- IG1 6 hengeres motor Telepítési útmutató
- III. kerületi panellakás méretek a budapesti panelprogram tükrében