
Új lakóingatlan utáni iparűzési adó: hogyan és mikor kell adót fizetni
Ingatlan eladás után nem automatikusan kell adót fizetni. Először is az SZJA tv. alapján azt kell megállapítani, hogy 5 éven belül, vagy azon túl szereztük-e az ingatlant. A bevétel és a levonható költségek, az így kapott jövedelem és a tulajdonban tartás ideje számít az adó alapjának meghatározásakor. A bevétel fő szabály szerint az az összeg, amit az eladó az ingatlanért kap, de részletekben történő fizetés esetén is a teljes vételárat kell figyelembe venni abban az évben, amikor az adásvételi szerződést benyújtják a földhivatalhoz.
Ami levonható költségnek számít
- a korábbi vételár
- a vagyonszerzési illeték
- a szerzéshez kapcsolódó ügyvédi díj
- a számlával igazolt értéknövelő beruházások (pl. bővítés, korszerűsítés, nyílászárócsere, szigetelés)
- az eladáshoz kapcsolódó igazolt költségek (pl. ingatlanközvetítői díj vagy az értékesítéssel összefüggő ügyvédi költség)
Az adó alapja
A bevétel és a levonható költségek különbsége adja az adó alapját. Az adóalap azonban csökkenhet az ingatlan tulajdonban tartásának ideje alapján - minél régebben szerezték, annál kevesebb részre vonatkozik az adó.
Hány százalék az adó?
Az adó mértéke 15% személyi jövedelemadó, de csak akkor, ha ténylegesen adóköteles jövedelem keletkezik. Ha az ingatlan eladásából nincs jövedelem, vagy az öt évnél régebben szerezték, akkor az eladás után általában nincs SZJA fizetési kötelezettség.
Bevallási határidő és eljárás
A jövedelmet az adásvételi szerződés földhivatalhoz történő benyújtása utáni év május 20-áig kell bevallani. A bevallás és a befizetés egyaránt ehhez az évhez igazodik. Nem kell bevallani az ingatlan adásvételéből származó bevételt, ha adómentes az eladás, vagy ha nincs keletkezett jövedelem (például öt évnél régebben szerzett ingatlan).
Új 3,5% + ÁFA és szolgáltatások
Az ügyvéd-ingatlan-közvetítő együttműködés során felmerülhet például, hogy új szolgáltatók bevonásával gyorsabban haladjon az adásvétel. Fontos megjegyezni, hogy a bevallás és a befizetés egyrészt az adóalany felelőssége, másrészt az önkormányzat adóhatósága felé történik.
Hány év után adómentes az ingatlan eladása?
A legtöbb esetben az öt évet követően az adóalap 0%-ra csökken, tehát az eladás adómentes lehet. Az adómentesség azonban nem az elévülésről szól, hanem az adófizetési kötelezettség megszűnéséről a tulajdonhosszra vonatkozó szabályok alapján.
Szerzés ideje és számítás
A szerzés időpontja a földhivatalhoz benyújtott adásvételi szerződés napja. Öröklés esetén az örökhagyó halálának napja a szerzés időpontja, ajándékozásnál pedig a tényleges szerzés időpontja, azaz amikor a tulajdonjog jogilag átkerül. Opciós szerződésnél a szerzés időpontja a vevő egyoldalú vételi nyilatkozatának benyújtása a földhivatalhoz. Ha lízing végén kerül át a tulajdonjog, akkor az ügyleti szerződés megkötésének időpontja a szerzés napja. A 5 éves szabálynál a napokra való pontos várt helyett a szerzés éve számít, tehát a szerzés éve döntő.
Speciális esetek
- öröklés esetén a szerzés időpontja az örökhagyó halálának napja;
- ajándékozás: a szerzési érték meghatározása nehezebb, de ha a felek illetéket nem fizettek, a bevétel 75%-a költségként beszámítható;
- házassági vagyonközösség megszüntetésekor történt kivásárlás adómentes lehet a régi tulajdonostól, ha öt éven túl szerezte az ingatlant;
- műemlék ingatlan eladása 36 hónapon túl adómentes lehet, ha bizonyos feltételek teljesülnek.
Új országos lefedettség és online ügyintézés
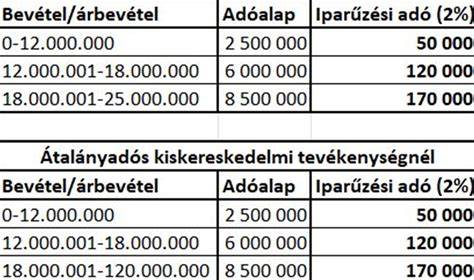
2023-tól az iparűzési adó fizetése leegyszerűsödött: az egyszerűsített adóalap kiválasztására is lehetőség van, ha a nettó árbevétel egy évi határ alatt marad. Az egyszerűsített adóalap kiválasztása 1 évre szólhat, és a NAV felé benyújtott 22HIPAK nyomtatványon történik.
A személyi jövedelemadó (SZJA)
Gyakorlati példák
- Ha 2022-ben vásároltunk ingatlant 30 millió forintért, a 2025-ben történő eladásnál a jövedelem a szedett költségek és a levonható beruházások figyelembevételével kerül meghatározásra; a szerzés éve 2022, eladás éve 2025, így a megállapított adóalap 60%-a lehet adóköteles, 15%-os adókulccsal.
- Öröklés vagy ajándékozás esetén más összegek és arányok érvényesek lehetnek; például az öröklött ingatlan esetén a hagyatéki leltárban feltüntetett érték vagy 50%-os szerzési érték számítási alap lehet.
Hozzávetőleges tájékoztatás a budapesti IPA-ról
A helyi iparűzési adó (HIPA) a település önkormányzatánál keletkezik, Budapesten a fővárosi önkormányzat felé kell fizetni, és ha a székhely és telephely különböző önkormányzatokhoz tartozik, akkor több helyen is be kell vallást benyújtani és az adót meg kell osztani. 2023-tól az egyszerűsített adóalap lehetővé teszi a könnyített bevallást, de néhány esetben a teljes adóévre vonatkozó, tételes megállapításra is van lehetőség.
tags: #uj #lakoingatlan #utani #iparuzesi #ado