
1 milliós családi jelzáloghitel-elengedés: feltételek, menete és gyakorlati tudnivalók
A jelzáloghitel-elengedés a gyermeket nevelő családok számára elérhető kevésbé ismert, de jelentős támogatás: több millió forinttal csökkentheti a meglévő lakáshitel tőketartozását. Cikkünkben részletesen összegyűjtöttük a jogosultsági feltételeket, a hitelre és a gyermekekre vonatkozó szabályokat, az igénylés menetét, továbbá gyakorlati példákat és tippeket.
Mire jogosít a jelzáloghitel-elengedés?
A támogatás lényege, hogy a gyermeket nevelő családok meglévő lakáshitelének és bizonyos szabad felhasználású jelzáloghitelének egy részét az állam támogatásként elengedi. A jelenlegi szabályok szerint 2019. július 1. után:
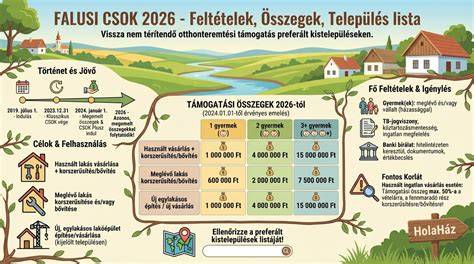
- a második gyermek után 1 millió forintot lehet igényelni;
- a harmadik gyermek után további 4 millió forint jár;
Kik igényelhetik a támogatást?
Az állam az alábbi feltételek teljesülése esetén bizonyos összeget átvállal a család fennálló jelzáloghitel-tartozásából:
- Az igénylőknek már jelzáloghitelt kell törleszteniük a jogosító gyermek születésekor; a kedvezmény csak a már meglévő hitel után igényelhető.
- 2019. július 1. után kell megszületnie a második, a harmadik vagy további gyereknek, ha erre a jogosultság alapul (a szabályok időben eltérnek, ezért fontos a pontos dátumok vizsgálata).
- Az igénylő (együttes igénylés esetén az igénylők egyikének) vér szerinti gyermeke, örökbefogadott gyermeke vagy a kérelem benyújtásának időpontjában a várandósság legalább 12. hetét betöltött magzata lehet a jogosító gyermek.
- A házasság nem feltétel: házaspárok, élettársak és egyedülálló szülők is igényelhetik a támogatást.
Fontos dátumok és korlátozások
- A jelzáloghitel-elengedés 2018. január 1-jén lépett hatályba; ennél korábban született gyermekek után nem igényelhető a támogatás.
- A második gyermek után járó 1 millió forint csak akkor vehető igénybe, ha a második gyermek 2019. július 1. után született.
- A harmadik gyermek után járó 4 millió forintos elengedés csak a 2019. július 1. után született gyermekekre vonatkozik, kivéve a különbözetre vonatkozó speciális szabályt (lásd később).
- A támogatás ugyanazon gyermekre kizárólag egyszer igényelhető.
Milyen gyermeket számítanak be a támogatásnál?
A gyermekszám számításánál gyermeknek minősül az igénylővel közös háztartásban élő gyermek, a várandósság betöltött 12. hetét elért magzat pedig ugyancsak beszámít. Egy gyermek után csak egyszer lehet igényelni az elengedést. Házastársak és élettársak együttes igénylése esetén minden, velük egy háztartásban élő gyermeket figyelembe kell venni, akkor is, ha nem közös gyermekről van szó.
Milyen jelzáloghitelekre lehet igényelni?
Az igénylés fontos feltétele, hogy fennálló jelzáloghitel-tartozás legyen a jogosító gyermek születésekor; utólag kötött hitelszerződésre nem vehető figyelembe. A támogatás elsősorban a jelzáloghitel-szerződésből eredő tőketartozás csökkentésére használható fel. Eltérő feltételek vonatkoznak a 2017. november 14. előtt és után felvett hitelekre:
- 2017. november 14. előtt felvett hitelek esetén a támogatás minden olyan forint alapú jelzáloghitelre igényelhető, melynek fedezete Magyarországon nyilvántartott lakás, lakóház, tanya vagy birtokközpont (tehát a szabad felhasználású jelzáloghitelekre is).
- 2017. november 14. után kötött szerződés esetén csak lakáscélú hitel csökkentésére igényelhető a támogatás (vásárlásra, építésre, bővítésre, korszerűsítésre, felújításra felvett hitelre).
Kivételek és fontos részletek hitelfajtánként
- A Babaváró nem jelzáloghitel, így abból nem igényelhető a jelzáloghitel-elengedés.
- Hitelkiváltási célú jelzáloghitelre is igényelhető a támogatás, de csak akkor, ha az új hitel is lakáscélú hitelt vált ki, és az új hitel összege nem haladja meg a kiváltott hitel tőketartozását és a kiváltás költségeit.
- A lakástakarék mellé felvett lakáshitelről jelenlegi információk szerint igényelhető az elengedés.
- A zöld hitelekre is kérhető a jelzáloghitel-elengedés, mivel azok lakáscélú jelzáloghiteleknek minősülnek.
- A támogatás nem jár készpénz formájában; az állam a banknak utalja a támogatást, amelyet előtörlesztésként jóváírnak a hitelszámlán.
Hol és mikor kell igényelni?
A jelzáloghitel-elengedés iránti kérelmet a lakás fekvése szerinti járási (megyei) kormányhivatalnál kell benyújtani. Az igénylést személyesen, postai úton vagy ügyfélkapun keresztül lehet benyújtani, a hivatal a kérelem elbírálásáért nem számít fel díjat. A támogatás nem jár automatikusan, azt a szülőnek kell igényelnie.
Ha a kérelmet magzatra (várandósság alatt) nyújtották be, a kérelemben meg kell adni a szülés várható időpontját, és a gyermek születésének tényét a kormányhivatal részére legfeljebb 30 napon belül igazolni kell; egyébként a hivatal felszólítást küld.
A kérelem benyújtásának határideje: a gyermek születése vagy örökbefogadása után legfeljebb 180 nap (a korábbi 60 napos határidő módosult), a határidő kitolására nincs lehetőség, még akkor sem, ha a hiányzás önhibán kívüli.
Kik nem igényelhetik a támogatást?
- Azok, akik a lakáshitelt a gyermek(ek) születése után vették fel.
- Ha harmadik személy is szerepel adósként a hitelszerződésben (a szerződésben csak az igénylők lehetnek adósok).
- Ha a jogosító gyermek 2018. január 1. előtt született (általános korlátozás), vagy a második gyermek esetén ha az nem 2019. július 1. után született.
Összeg, elosztás és több hitel kezelése
A jelzáloghitel-elengedés igénylésekor csak akkora összegű támogatást kaphatsz, amennyi az igénylés pillanatában még a jelzáloghiteledből fennáll. Ha ez nem éri el a neked járó támogatás összegét, a különbözetet nem kapod meg. Viszont ha több megfelelő jelzáloghiteled is van, kérheted az igényléskor akár több hitelre is szétosztva a támogatást, az általad megjelölt sorrendben, így kimaxolhatod a neked járó támogatást.
A bank és a hatóságok szerepe, határidők
A kormányhivatal elbírálását követően határozatot hoz, majd a bank a támogatást megállapító határozat beérkezését követő 4 napon belül egy összegben, előtörlesztésként jóváírja a támogatást a hitelszámládon. A támogatás elbírálásáról hivatalos határozatot kapsz, és ezt követően néhány munkanapon belül a bank meg is kapja az összeget.
A támogatás elbírálásakor a Ptk. szerinti szabályok érvényesek, a jogosulatlan igénybevétel esetén visszafizetési kötelezettség állhat fenn.
Mikor érdemes tervezni a támogatással?
A jelzáloghitel-elengedés (több)milliós összege jól jöhet ahhoz, hogy hamarabb kifizesd meglévő hiteledet, vagy rövid távon csökkenjenek a havi törlesztőrészleteid. De akkor is érdemes tervezni ezzel a támogatással, ha épp olyan élethelyzetetek van, hogy van valamilyen lakáscélotok, amelyhez hitelt is vennétek fel, és (további) gyermekeket is szeretnétek a közeljövőben. Ehhez a támogatáshoz ugyanis nem mindegy a sorrend: hitelfelvétel - gyermekszületés - támogatás igénylése.
Gyakori kérdések (GYIK)
- Igényelhető egyszerre a CSOK Plusz és a jelzáloghitel-elengedés? - Ha ugyanazon gyermek után a CSOK Plusz szerinti gyermekvállalási támogatás és a jelzáloghitel-elengedés is járna, választani kell: vagy csak a gyermekvállalási támogatást, vagy csak a jelzáloghitel-elengedést lehet igénybe venni ugyanazon hitelből.
- Igénybe vehetem a támogatást, ha a hitelt a támogatásra jogosult gyermek megszületése után veszem fel? - Nem, a hitelfelvételnek meg kell előznie a gyermek születését.
- 2018 előtt született meg mindhárom gyermek, így igénybe vehető a támogatás? - Nem, a támogatás csak abban az esetben vehető igénybe, ha a három gyermek közül legalább az egyik 2018. január 1. után született.
- Mi történik, ha a fennálló tőketartozás kevesebb, mint a kapható támogatás? - Ekkor csak a fennálló tőketartozás összegéig állapítják meg a támogatást; a különbözetet nem fizetik ki készpénzben.
Példa a gyakorlatból
Példa: ha 4 évvel ezelőtt 25 millió forint összegű, 4,58%-os fix kamatú lakáshitelt vettetek fel 20 éves futamidőre, és a jelenlegi fennálló tőketartozás 21,7 millió forint, akkor egy harmadik gyermek után járó 4 millió forintos elengedés 17,7 millió forintra csökkenti a tőketartozást. Változatlan lejárat mellett így a havi törlesztő csökken, és a család hosszú távon nemcsak 4 millió forintot, hanem a meg nem fizetett kamatok miatt nagyobb, például 5,5 millió forint pénzügyi előnyt is realizálhat.
Mit tehetsz, ha nem felelsz meg a feltételeknek?
Ha valamiért nem felelsz meg a feltételeknek, van megoldás arra, hogy enyhíts a terheiden: egy kedvező kamatozású hitelkiváltó hitellel megszabadulhatsz a drága fogyasztási hiteleidtől. Ilyen hitelre akkor lehet igényelni jelzáloghitel-elengedést, ha az új hitelszerződés is tartalmazza az eredeti lakáscélt.
Hol kérhetsz segítséget?
A támogatással kapcsolatban és lakáshitel igénylésében díjmentes segítséget kaphatsz tapasztalt, a bankok hitelezési folyamatát jól ismerő hitelszakértőktől. A kérelmet benyújthatod személyesen a járási kormányhivatalnál, kormányablaknál, ügyfélkapun keresztül vagy postai úton. Ha a hitelintézet elutasítja az igénylést, a kérelmezők jogorvoslati kérelemmel fordulhatnak a lakóhelyük szerinti járási hivatalhoz.
What To Expect During The Mortgage Process
Összefoglaló táblázat: jogosultsági kulcsdátumok és összegek
| Gyermek sorszáma | Jogosultsági feltétel (dátum) | Elengedés összege |
|---|---|---|
| 2. gyermek | 2019. július 1. után született | 1 000 000 Ft |
| 3. gyermek | 2018. január 1. után született; 2019. július 1. után 4 000 000 Ft | 4 000 000 Ft |
| további gyermekek | 2018. január 1. után születettek | 1 000 000 Ft/gyermek |
Nézd meg, rád is vonatkozik-e a jelzáloghitel-elengedés! A támogatás nagy segítség lehet a családok számára, de nem jár automatikusan: a jogosultsági feltételek és határidők ismerete, valamint a pontos, időben leadott kérelem elengedhetetlen.
tags: #1 #millios #csaladi #jelzaloghitel