
13 kerület fundamentalis lakáskassza: részletes útmutató a Fundamenta-Lakáskasszáról
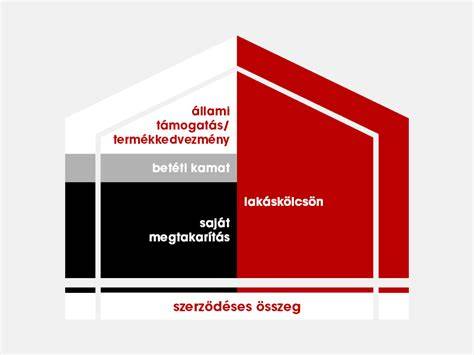
A Fundamenta Lakáskassza az első magyarországi lakástakarékpénztár, amely 1997 óta jelen van a piacon. A lakástakarék egy célhoz kötött megtakarítás, amelyet kizárólag lakáscélokra lehet felhasználni: lakásvásárlásra, építésre, felújításra vagy bővítésre. Előnye, hogy már kis összeggel is elkezdhetsz takarékoskodni, és a megtakarításodra kamatot, illetve kamatbónuszt kapsz. Emellett a kamatadómentes hozam és a szocho mentesség is hozzájárul a kedvező feltételekhez. A megtakarítás végén igényelheted a Fundamenta lakáshitelét, de nem kötelező ezt választanod. A megtakarítás és a hitel együtt a szerződéses összeg, és a hitel kondícióit már a megtakarítás elindításakor ismered. Előfordulhat, hogy a megtakarítás lejártakor kedvezőbb hitel érhető el a piacon, vagy kamattámogatott hitelhez juthatsz. A megtakarításod további célokra is felhasználható hitelkiváltásra vagy megtakarításod gyarapítására is.
- Hitel- és megtakarítási konstrukciók
A Megvalósító lakáshitel akkor hasznos, ha a megtakarítás időszakának elején szeretnéd megvalósítani lakáscéljaidat: ez is megtakarításból és hitelből álló konstrukció, de a hitel összege a megtakarítás összegeit is tartalmazza. A Továbblépő lakáshitelnél szintén nem feltétlenül kell megvárni a megtakarítás végét a szerződéses összeg felhasználását. A Célbaérő lakáshitel akkor előnyös, ha megvárnád a megtakarítás végéig, és csak utána van szükséged hitelre. Ha első otthonodat vásárolod, kedvező feltételekre számíthatsz. Ha hamarabb szükséged van a pénzre, lehetőséged van a megtakarítási időszak vége előtt is hozzájutni. A havi befizetés akár 100 000 forint is lehet.
- Kamatozás és állami támogatás
A megtakarításra járó kamatbónusz évente fokozatosan nő: 5%-ról indul, és minden évben 2,5%-kal emelkedik. A saját megtakarításod 16 803 175 forinttól is elérhető lehet a lejáratkor, és a kamatbónusz a futamidő végéig fennáll. A hozam a lakáskasszában adó- és szocho-mentes marad. Ha gyermeked jövőjét szeretnéd’s támogatni, a gyerek akció is szóba jöhet. A megtakarítási időszak alatt és a hitelt illetően több lehetőség áll rendelkezésre, így a konstrukció rugalmasan alkalmazható a célokra.
- Hitelszerződések és kiutalás
A kiutalási időszak elkezdése után a hitel futamideje és törlesztő részletei a választott módozattól függenek. A kiutalást követően továbbra is választható a hitelkészlet (Megvalósító, Továbblépő, Célbaérő) a megtakarítás végének elérkezése előtt vagy után. A teljes szerződéses összeg előre igényelhető lehet lakáscélra, és a kölcsönkérelem részletes feltételeiről Személyi Bankáraink adnak tájékoztatást. A kölcsönkérelem benyújtásának részletes feltételeiről honlapunkon és a Személyi Bankárainknál lehet tájékozódni. A lakáskölcsön, állami támogatás és kamatbónusz kombinációjával a teljes szerződéses összeg felhasználható.
- WebBankár és online ügyintézés
Regisztrált felhasználók számára az online szerződéskötés a WebBankárban elérhető. A folyamat biztonságos, és néhány kattintással elvégezhető. A WebBankár segítségével befizetést lehet teljesíteni bankkártyával, és a szerződéses adatok kezelése is ezen felületen történik. Szükség esetén kapkodóan fordulj az Ügyfélpontunkhoz vagy a Kapcsolat oldalunkhoz a Panaszbejelentés opcióval. A hitelügyletek és szerződések nyilvántartására a WebBankár szolgál, és a Szerződéseim menüpont alatt az aktuális állapot megtekinthető.
Az érdeklődők számára fontos tudnivaló, hogy a lakástakarékpénztárakra vonatkozó jogszabályok változtak az évek során. 2018-os módosítások alapján az állami támogatás igénylésének feltételei és kedvezményezettek köre részben módosult. A kedvezményezett módosítása csak meghatározott feltételek mellett lehetséges, és az állami támogatást ugyanazon megtakarítási évekre lehet igényelni. Öröklés esetén jogutódlás történik, és az állami támogatás a megváltozott kedvezményezett javára ugyanazon megtakarítási évekre igényelhető. A finanszírozási és jogi folyamatok tekintetében a banki és jogi tanácsadók útmutatása szükséges, különösen közjegyző előzetes értesítését igénylő eljárások esetén.
Ha a megtakarítási idő lejárta előtt van szükséged a pénzre, a szerződést megszüntetheted bizonyos feltételek mellett. A pontos feltételeket a szerződés és a kapcsolódó jogszabályok határozzák meg. A kiutalás után folyósítható kölcsöntípusokról részletes tájékoztatást nyújtanak a Személyi Bankáraink és a honlapon elérhető tájékoztatók. A konstrukciók közös jellemzője, hogy célzottak lakáscélokra, és a megtakarítás eredményeként garantált hozamok érhetők el.
Alternatívák a piacon
A jelenlegi piacon három fő lakástakarék konstrukció érhető el: Fundamenta, OTP és Erste. Ezek adómentesek, vagyis a hozam után nem kell szja-t és szochót fizetni. Az Erste konstrukciói jellemzően 5, 8 vagy 10 éves futamidővel érhetők el, míg az OTP esetében 4 vagy 8 éves megtakarítási idő választható. A Fundamenta-Lakáskassza stabilitása és kiszámíthatósága miatt népszerű azok körében, akik előre terveznek lakáscéljaik megvalósítására keresnek biztonságos megoldást.
Miért éri meg ma is lakáskasszát kötni?
- Stabil, célzott megtakarítás lakáscélokra
- Kamatbónusz progresszív növekedése
- Adó- és szocho-mentes hozam
- Előre kalkulálható hitelkonstrukciók a megtakarítással összhangban
A lakáskassza egy előre meghatározott időtartamú, havi rendszerességű befizetésen alapuló megtakarítási forma, amely kizárólag lakáscélokra használható fel. A megtakarított összegre a szolgáltató garantált betéti kamatot fizet, amit a szerződésben rögzítenek. A megtakarítási időszak végén a hitel igénylése opcionális, és a lehetőségek között szerepel a korábbi megtakarítás felhasználása és a kamat- vagy állami támogatás igénylése.
Kérdések, példák és gyakorlati útmutatók
- Hogyan válassz a három konstrukció közül? Fontold meg a lejárati időt, a kamatok és a bónuszokat, valamint a céljaidhoz leginkább illő felhasználási lehetőséget.
- Mikor érdemes a megtakarítást előre felhasználni? Ha gyorsan szükséged van a pénzre, vagy ha a piacon gyorsabban elérhető a kedvező hitel.
- Hogyan történik a WebBankárban a szerződéskötés és a módosítási folyamat? Kövesd a lépéseket az Ügyintézés menüpontban, és add meg a szükséges adatokat.
Ha szeretnéd megismerni a pontos havi befizetéshez kötött hozamokat, a hitel- és kamatfeltételeket, akkor érdemes a lakástakarék kalkulátor segítségével kiértékelni a várható hozamokat a futamidő végére. A kalkulátorban add meg a választott havi befizetést, és nézd meg, mit hozhat a konstrukció. Regisztrált WebBankár felhasználóként gyorsan és egyszerűen kezelheted szerződéseidet, megtekintheted a kiutalások állapotát és a hitelviszonyokat.
tags: #13 #ker #fundamentalis #lakaskassza