
Haszonélvezeti jog fenntartásával ajándékozási szerződés és B400e adatlap – részletes útmutató
A cikk összefoglalja a B400e adatlap szerepét és az ingatlanvagyonhoz kapcsolódó jogviszonyokat, különös tekintettel haszonélvezeti jog fenntartására és az ehhez kapcsolódó ajándékozási szerződésekre. 2025. március 6-tól a NAV bevezette a B400e digitális adatlapot, amely fokozatosan kiváltja a korábbi B400 nyomtatványt, és alapvető változást hoz az illetékbejelentési folyamatokban. A szöveg a bevált jogi források alapján ad áttekintést a bejelentés, a kapcsolódó költségek, valamint a szükséges eljárási lépések összefüggéseiről.
Mi a B400e adatlap és miért fontos a haszonélvezeti jog fenntartása esetén?
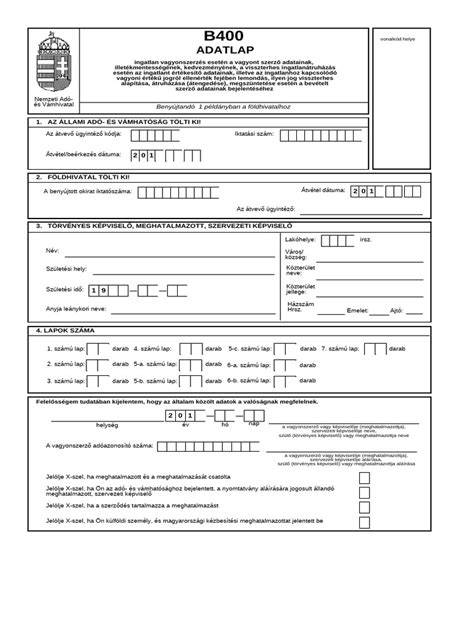
A B400e adatlap egy elektronikus nyomtatvány, amelyet az ingatlanvagyonszerzésekhez kapcsolódó illetékkiszabási eljárásokhoz kell benyújtani a NAV felé. A B400e kiváltja a korábbi papíralapú B400-at az ingatlanvagyon szerzésekor és ajándékozásakor felmerülő illetékkiszabás alapjául szolgáló adatok bejelentése céljából. A haszonélvezeti jog fenntartása bonyolítja az események sorrendjét és az illeték megállapítását, ezért fontos, hogy a jogi képviselet pontosan értse és közvetítse az ezen jogra vonatkozó bejelentési kötelezettségeket.
Ki a felelős a bejelentésért?
Az Itv. szerint a bejelentést az illetékkötelezettség keletkezésétől számított 30 napon belül kell teljesíteni. A bejelentés az adóhatóság felé a jogcímtől függően történik. A B400e adatlapot az Online Nyomtatványkitöltő Alkalmazáson (ONYA) keresztül kell benyújtani. Az adatlapon a szerződés típusától függően (pl. ajándékozás, adásvétel, életjáradék, apport stb.) adatok kerülnek megadásra. A bejelentés végső soron a vagyonszerző kötelezettsége, de gyakran az ügyvéd vagy jogi képviselő tölti ki és nyújtja be az adatlapot a megbízó helyett.
Miért fontos a haszonélvezeti jog fenntartása?
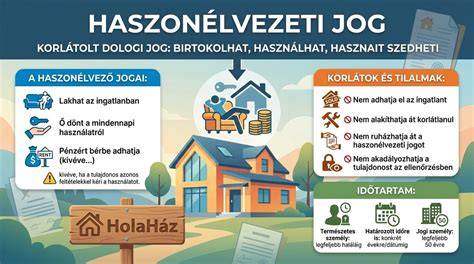
A haszonélvezeti jog lehetővé teszi, hogy a tulajdonos fenntartsa a használat és a hasznok szedésének jogát, miközben az ingatlan tulajdonjoga más személyre kerülhet. A jog gyakorlati tartalma: a haszonélvező birtokláshoz, használathoz és a hasznok szedéséhez jogosult, a rendes gazdálkodás költségeit pedig a haszonélvező viseli; rendkívüli javítások és helyreállítások támogatásáról szükség esetén a tulajdonos köteles gondoskodni, vagy a haszonélvező kikényszerítheti költségtérítésüket. A jog nem ruházható át, és általában nem szerezhető meg örökléssel vagy elidegenítéssel, kivéve ha a felek ezt a szerződésben rögzítik.
Hogyan kapcsolódik az ajándékozási szerződés a haszonélvezeti joghoz?
Gyakori eset, hogy a hozzátartozók között létrejövő ajándékozási szerződés keretében a megajándékozó fenntartja a haszonélvezeti jogot. Ebben az esetben az illeték alapját a forgalmi érték és a haszonélvezeti jog értéke határozza meg. A haszonélvezeti jog fenntartása befolyásolhatja a vagyonszerzés illetékének összegét, hiszen a jogi intézmény értéke az illetékalap része. Az AJÁNDÉKOZÓ által fenntartott haszonélvezeti jog befolyásolhatja a bejelentés szükséges adatait és az illetékkiszabást, ezért a B400e adatlap kitöltése során ezt a tényt is figyelembe kell venni.
Hogyan történik a kitöltés és benyújtás az ONYA-ban?
A B400e adatlap kitöltése az ONYA felületen történik, amely a NAV informatikai rendszeréhez kapcsolódik. A kitöltés során megadható az érintett jogcím, a felek adóazonosító jelei, a vagyonszerzési okirat típusa, valamint a forgalmi érték és az eszmei hányadokra vonatkozó adatok. Ha külföldön kiállított meghatalmazásra van szükség, a jogi képviseletet meghatalmazott ügyvéd végezheti el, és ehhez szükség lehet közjegyzői vagy honosított okiratokra. Az ONYA lehetőséget biztosít arra is, hogy a csatolandó iratok (pl. adásvételi szerződés) feltöltésre kerüljenek, és a haszonélvezeti jog bejegyzésére irányuló kérelem részletei megadódjanak.
Hogyan kapcsolódik a földhivatali bejegyzés a B400e-hez?
A bejegyzéshez szükséges okiratok beadványát - a jogszabályi előírások szerint - közvetlenül a földhivatalhoz kell benyújtani a vagyonszerzés bejegyzésével egyidejűleg. A földhivatali eljárásban a közös tulajdon használatára vonatkozó jog bejegyzése részletezett elvi elvek szerint történik. Amennyiben a haszonélvezeti jog egy részja alapján kerül bejegyzésre, szükség lehet a változási vázrajz elkészítésére, más esetekben elegendő lehet az egyszerű bejegyzés. A jogi lehatárolások és a különlapokra történő bejegyzések részletezéséhez a NAV és a földhivatal közti adatszolgáltatás is megvalósulhat az Inyvhr. és a kapcsolódó jogszabályok alapján.
Hogyan kell értelmezni az Inyvhr. 49. és 23. §-ait?
- Az Inyvhr. 49. § (1) bekezdése szerint a közös tulajdon használatára vonatkozó jog bejegyzése lehet: a teljes ingatlan eszmei hányadára vagy egy részre vonatkozó jog is.
- Az Inyvhr. 49. § (2)-(3) bekezdések a közös tulajdon használatának megosztását írják le térben vagy időben; ha a jog egy egész ingatlanra vonatkozik, vázrajz nem szükséges, ha pedig természetben meghatározott részeire terjed ki, akkor vázrajz szükséges.
- Az Inytv. 43. § és az Inyvhr. 114. § (1) bekezdése értelmében a kérelemben érintett jogokat közösen kell kezdeményezni, kivéve ha az érintett személyek külön-külön is jogosultak lehetnek.
Megfontolandó alaki kérdések külföldön kelő meghatalmazás esetén
A külföldön kiállított meghatalmazás alaki követelményei alapján az ingatlan-nyilvántartási eljárásban elfogadható jognyilatkozat lehet közokirat, teljes bizonyító erejű magánokirat vagy ezek közjegyző által hitelesített másolata. Ugyanakkor az Üttv. előírásai szerint az ügyvédi ellenjegyzés szükséges, és ennek hiányában a diplomáciai hitelesítés vagy Apostille alkalmazása szükséges lehet. A külföldön kiállított meghatalmazásoknál érdemes egy belföldi ügyvéd ellenjegyzését kérni a hatályos gyakorlat szerint.
Az illeték és adózási szempontok
Az illeték alapja a megszerzett vagyon tiszta értéke, és a forgalmi érték megállapítása történhet összehasonlító értékadatok alapján vagy más értékmeghatározó módszerekkel. A haszonélvezeti jog alapításának esetén az illeték mértéke a jog objektív értékétől függ. A halasztott vagyonszerzési illetékek és a mulasztási bírság kiszabása a NAV hatáskörébe tartozik. Ha az ajándékozó visszakövetelését vagy a késedelmet igazolják, az érintett bírságok és pótlékok mértékei ennek megfelelően kerülnek alkalmazásra.
Ajánlott gyakorlati lépések ajándékozási és haszonélvezeti jogos ügyletek esetén
- Határozzák meg előre a jogok terjedelmét: ki birtokolja, ki használja, ki szedi a hasznokat, és ki dönt a további teendőkről.
- Készítsék elő a B400e adatlapot a megfelelő jogcímmel és a pontos értékekkel; szükség esetén csatolják a vonatkozó okiratokat.
- A haszonélvezeti jog fenntartásáról szóló megállapodás részleteit (például határozott vagy határozatlan időre szóló, rangsor szerinti megosztás) pontosan tüntessék fel a bejegyzési kérelemben és a vázrajzokon, ha szükséges.
- Fontolják meg az ügyvédi meghatalmazás szükségességét: a meghatalmazás legyen kiterjedő, és ha szükséges, csatolják a szerződéshez vagy külön okiratban adjanak meghatalmazást az adatlap benyújtására.
- Számlázási és költségvonzatokat tervezzék meg: jogi díjak, TAKARNET költségek, földhivatali díjak és illetékkötelezettségek.
Összetett példák a gyakorlatból
Gyakori, hogy a haszonélvezeti jog fenntartásával ajándékoznak ingatlant; az illeték alapja ezt a jogintézményt is érinti, és a forgalmi értéket a NAV összehasonlító adatai, helyszíni szemle vagy szakértő bevonásával határozza meg. A haszonélvezeti jogot gyakran úgy alapítják, hogy a továbbiakban a tulajdonos a jogosultságot a haszonélvező javára gyakorolja, vagy a jogot egy másik személy javára alapítják. A jog gyakorlása és a kötelezettségek részletei közös megegyezéseken és szerződéses rendelkezéseken alapulnak.
Rövid meta leírás és kulcsszavak
tags: #ajandekozasi #szerzodes #haszonelvezeti #jog #fenntartasaval #b400
Népszerű bejegyzések:
- Budapesti ingatlanügyek: Földhivatal Gellért téren
- Csepel Óvoda utca 15: 63 m²-es, 2+1 félszobás lakás eladó a kiváló helyen
- Ingatlanközvetítői vélemények Simon Emoke személyétől
- A legjobb magyar nyaralóhelyek és vásárlási tippek – ezt a cikket olvasd
- Keszthelyi értékbecslő: szolgáltatások és szakmai hátter