
Albérlet helyett lakásvásárlás: hogyan döntsünk okosan?
Beszéltem Hitelügyintézős Gáborunkkal, azt mondta, hogy már most látszik, hogy mekkora bolondokháza lesz szeptembertől, mindenki fel akarja venni a 3%-os hitelt. Ha ki van centizve a lakásvásárlási büdzsé, akár kevés az önerőd, akár kevés a fizetésed, mindenképp beszélj Gáborral, mielőtt még egy fillér foglalót is adsz!
Több fontos gondolat következik: a törvény 20% minimális önerőt ír elő, de ezt a számot gyakran „csökkentették” 10%-ra, ami sokszor félreértésekhez vezet. Először is: az, hogy a bank adhatna akár 10% önerővel hitelt, nem jelenti azt, hogy tényleg adni is fog. Másodszor, az értékbecslés fogja meghatározni a banki alapot, és gyakran a becsült érték kevesebb lehet, mint a vételár.
Havi költségek és vésztartalék szerepe
- Miután mindezeket a költségeket levontad, további hathavi vésztartaléknak meg kell maradnia. - Köss kockázati életbiztosítást, ha túl sok hitelt veszel fel. - Tudom, hogy már írtam, de annyira fontos, hogy leírom még egyszer: mindenképp maradjon meg hathavi vésztartalékod, ami fedezi a lakáshitel költségeit is. - Csak annyi havi hiteltörlesztőt vállalj be, hogy szükség esetén a dupláját is ki tudd fizetni. 25 év alatt sok minden történhet, a betegségtől a csökkenő jövedelmen át a tartós munkanélküliségig. - Lehet, hogy öt évig tartó recesszió jön, ezért a legrosszabbra is fel kell készülni. - Az első kérdés: mennyire túlértékelt a magyar lakáspiac? Az MNB szerint a budapesti ingatlanok drágulása az első negyedévben 11,7% volt, éves szinten pedig 22,3%.
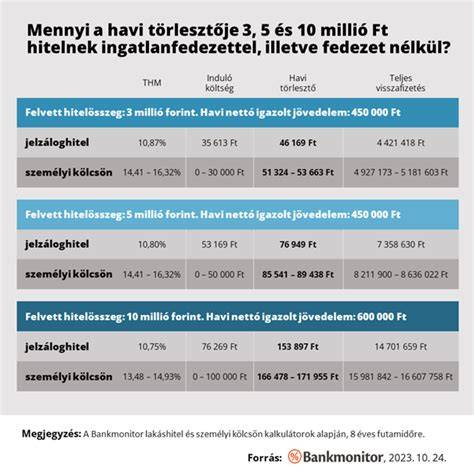
50 millió forintos hitel 25 évre 3% kamat mellett havi 237.105 forint, tehát a kiadásod 186 ezer forint körül alakul (a tőketörlesztéssel együtt). Ez egyfajta megtakarításként is felfogható, hiszen az ingatlan értéke az idők során növekedhet. Ugyanakkor be kell látni, hogy az ingatlanárak változását futni fogod a kockázatot is: pozitív irányban az árak emelkedése jó lehet a tulajdonosnak, negatív irányban viszont veszteség lehet, ha eladnád korábban.
A lakáspiacot és a hitelt úgy érdemes vizsgálni, hogy figyelembe vesszük a reálpiaci helyzetet: egy 50 milliós hitelnél a törlesztő 237.105 forint, és ehhez jön a tőkerész és a rezsi, ami tovább nőhet. A hitelfelvétel tehát nem csak a havi törlesztőről szól, hanem a hosszú távú kockázatokról és a megtérülésről is.
Az állami támogatások és a saját megtakarítás szükségessége
Jó hír, hogy a különböző támogatási programok (CSOK, babaváró hitel, kedvezményes CSOK-kölcsön) bizonyos helyzetekben lehetővé teszik, hogy minimális saját megtakarítással is vásárolj lakást. A Bankmonitor szerint ezekkel a lehetőségekkel akár tényleges saját megtakarítás nélkül is meg lehet vásárolni egy 17,5-20,7 millió forint vételárú lakást úgy, hogy a havi kiadás mindössze 90 ezer forint legyen.
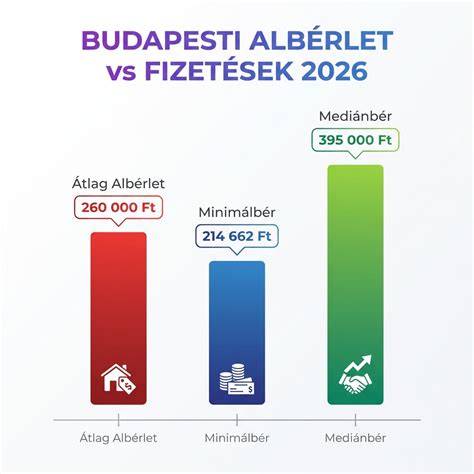
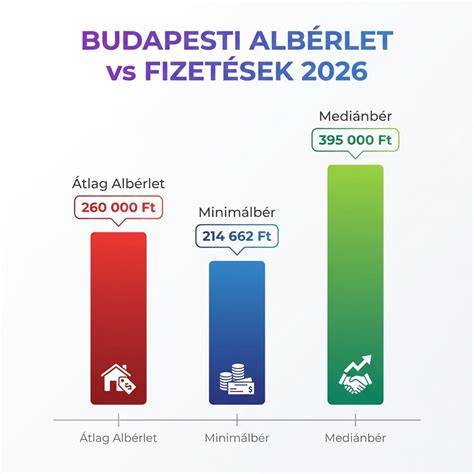
Az albérletből saját lakásba költözést érdemes mérlegelni, hiszen az albérleti díjak emelkedése és a hitelkamatok csökkenése között átrendeződés figyelhető meg. A Habitat for Humanity Lakhatási jelentése szerint 2019-ben 90 ezer forint volt átlagosan egy 50 négyzetméteres albérlet havi díja, és a bérleti díjak növekedése jelentős lehet a jövőben is. Érdemes tájékozódni, hogy a havi bérleti díj mennyire elegendő ahhoz, hogy lakáshitelt törlesszenek belőle.
Konkrét példák és számítások
Ha a 50 millió forintos hitel 25 évre 3% kamattal futtatva 237.105 forint/hó törlesztőt jelent, akkor a kiadások kb. 186 ezer forintra esnek. Ehhez társulhat a tőketörlesztés, amelyet megtakarításként is felfoghatunk, hiszen idővel a lakás tulajdonjogot jelent. Az infláció és az árfolyam-ingadozások kockázatait pedig érdemes figyelembe venni, mert a vásárlás hosszú távú elköteleződést jelent.
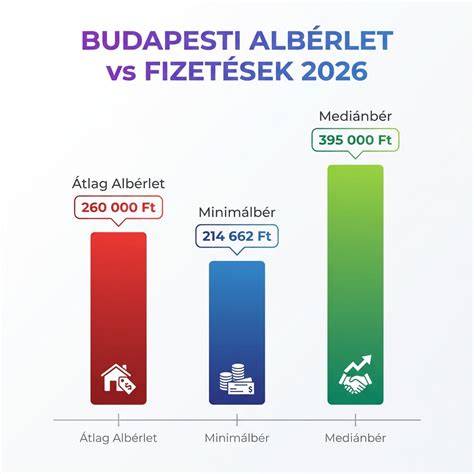
A XIII. kerület példájánál maradva, egy 1,5 szobás kiadás tervezésekor a jövőbeni bérleti díjak és a hitel törlesztő aránya fontos lehet. Ha a bérleti díj a 2023-as infláció alapján 2024-ben 302.280 Ft/hó lehet, a lakásvásárlás törlesztője pedig 300.000 Ft körül mozoghat, akkor a döntés a saját pénzügyi lehetőségektől függ. A számítások szerint a középtávú megtérülés és a havi kiadások összevetése adhatja meg a legjobb döntést a család számára.
Jogi és gyakorlati szempontok albérletben
A bérleti szerződés típusától és a tulajdonos szabályaitól függően a határozott vagy határozatlan idejű szerződések különböző kockázatokat hordoznak. A szerződés tartalmazza a díjakat, a kaució összegét, a megkötés időtartamát és egyéb feltételeket. Fontos, hogy minden kiadott ingatlannál legyen számla vagy igazolt számlával történő fizetés, hogy a lakhatási támogatást és adózási kötelezettségeket egyértelműen rendezni lehessen. A tapasztalat szerint a magánbérleti konstrukcióknál gyakran magasabb a kockázat, ezért érdemes a megbízható cégen keresztül bérlést választani, ahol a helyzetet gördülékenyen és jogilag tisztán lehet rendezni.
Az átadási határidők, a szerződés feltételei, a személyazonosító dokumentumok és a közös területek szabályai mind befolyásolják a bérleti döntést. A szolgáltatók segítenek abban is, hogy a bérleti díj minden hónapban közvetlen banki átutalással fizethető legyen, és hogy a kaució visszafizetése a szerződés végén zavartalan legyen. A sürgős helyzetekre vonatkozó útmutatások szerint mindig a helyi hatóságokhoz kell fordulni, és a kezelővel, illetve a tulajdonossal történő kapcsolatfelvételre kell törekedni.
Gyakorlati útmutató a döntéshez
- Vizsgáld meg a saját anyagi helyzeted: mekkora önerő áll rendelkezésre, és mennyi a fenntartható havi költség.
- Értékeld a piaci körülményeket: mennyire drágul a lakásvásárlás és milyen a lakáshitelek kamata.
- Számolj a legrosszabb esetre: hathavi vész tartalék, munkanélküliség és betegség miatti kiesés.
- Fontold meg, hogy melyik megoldás illeszkedik leginkább a hosszú távú céljaidhoz: függetlenebb tartózkodás a megtakarítások stabilitásával vagy rövidebb távú lakáskifizetés kockázata nélkül.
- Ha kétségeid vannak a hitelképesítés felől, keresd Gábort vagy más megbízható szakértőket a döntés előtt.
Ajánlatunk Budapesten
Ha albérletet keresel, irodánk prémium lakásokat kínál belvárosi lokációkban, felújított és berendezett terekben, mind számlával igazolt formában. Nálunk nincs járulékos, rejtett költség, és a szerződés igazolja a fix kiadásokat. A szolgáltatásunk segít abban, hogy a lakhatási költségek tervezhetőek legyenek és a lakás mindig megbízható környezetben legyen elérhető. A cég számlát ad, amely igénybe vehető lakhatási támogatás keretében is.
A kínálat különböző kategóriákban érhető el: saját hirdetések, partneri hirdetések és magán hirdetések. Mindegyik esetében a hosszabb távú szerződés általában 1 évre szól, és a kaució két havi bérleti díjnak felel meg. A bérleti díj tartalmazza a rezsi egy részét vagy változó, illetve fix rezsi díjat is a mérőórák alapján. Minden esetben érdemes alaposan áttanulmányozni a szerződést és a lakóközösség szabályait.
Összegzés és cselekvésre felhívás
Az albérletek költségei és a lakáshitelek kamatai időnként jelentősen változnak, ami miatt érdemes megfontolni a lakásvásárlást vagy az albérlet hosszabb távú megtartását. A döntésben segíthet a részletes számítások, a támogatási lehetőségek feltérképezése és a megbízható szakértők felkeresése. Ha bizonytalan vagy, beszélj Gáborral vagy a hozzád hasonló szakértőkkel, és találd meg velünk az ideális albérletet vagy otthont Budapesten.
tags: #alberlet #helyett #lakas