
Allianz társasház biztosítás: áttekintés a Plusz, Max és Pro csomagokról
Az megújult Allianz Otthonom lakásbiztosítás 3 csomagban, Plus, Max és Pro csomagban köthető.
Gondoskodtunk arról, hogy a csomagjaink a legszélesebb körű, az otthont veszélyeztető károkra szóló fedezeteket tartalmazzák, és ezen felül vészhelyzet esetén is gyors segítséget nyújtsanak.
A Max csomag az ügyfeleink által leggyakrabban választott biztosítás, magas szintű szolgáltatással.
Fontos tudnia, hogy a weboldalon épületeket tekintve családi házára, lakására, ikerházára, sorházára, illetve egy, ehhez tartozó melléképületre vagy garázsra köthet biztosítást.
Az Allianz Otthonom lakásbiztosítás további ingatlanokra és ingóságokra is megköthető, melyet az allianz.hu felületen nem tud jelölni.
Amennyiben szeretné biztosítani a főépülettel azonos kockázatviselési helyen lévő további melléképületeit, tárolóját, vagy a főépülettől eltérő címen található melléképületét, épített medencéjét, továbbá a vállalkozás céljára szolgáló épületeit, épületrészeit, valamint értéktárgyait, különleges ingóságait, szabadban tárolt vagyontárgyait, fagyasztott élelmiszert vagy otthon folytatott vállalkozásának eszközeit, akkor kérjük, hívja fel telefonos ügyfélszolgálatunkat a +36 (1/20/30/70) 421-1-421-es számok valamelyikén, vagy adja meg telefonszámát és visszahívjuk és a biztosítását lehetősége lesz kiterjeszteni ezekre a vagyontárgyakra is.
A biztosítási összeget szinte minden esetben vagyoncsoportonként (vagyonkategóriánként) kell meghatározni: például lakás, melléképület, háztartási ingóságok, értékőrző vagyontárgyak stb.
A legjellemzőbb vagyoncsoportokra, mint amilyenek a különböző épületek, valamint a háztartási ingóságok, a biztosító az ingatlan hasznos alapterülete alapján javasol biztosítási összeget.
Ilyenkor a javasolt biztosítási összeg meghatározásához a biztosító egy átlagos egységárat alkalmaz, ezért ügyeljen arra, hogy az ingatlan valós hasznos alapterületével számoljon.
Természetesen így is előfordulhat, hogy a javasolt biztosítási összeg Önnek nem felel meg, hiszen például az átlagosnál drágább, magasabb minőségű burkolatok, berendezések jellemzik otthonát.
Fontos, hogy a javasolt biztosítási összegtől lefelé csak bizonyos határokon belül térhet el, ezzel segíti a biztosító, hogy elkerülhesse az alulbiztosítottságot.
Érdemes figyelni arra, hogy a biztosítani kívánt ingatlant, vagy ingóságot sose értékelje alul vagy felül.
Mindig annak valós, újjáépítési, vagy - ingóságok esetében - beszerzési értékét adja meg, ezekhez viszonyítsa a javasolt biztosítási összegeket.
A biztosító ugyanis kár esetén a reális értékek alapján állapítja meg a pótlás vagy helyreállítás értékét.
Alulbiztosítás esetén kárt a biztosító csak olyan arányban téríti meg, ahogy a meghatározott biztosítási összeg a vagyontárgy új állapotban való felépítésének vagy beszerzésének költségeihez aránylik.
Amennyiben a szerződő megadja az Allianz Hungária Zrt-nél fennálló, hatályban lévő, határozatlan tartamra megkötött gépjármű-, életbiztosítási vagy egy másik lakásbiztosítási szerződése kötvényszámát, úgy a lakásbiztosítási szerződés díjából partnerkedvezményre jogosult.
A szerződő tételes listát mellékelt a biztosítási ajánlathoz a vagyontárgy pontos megnevezésével, szerződéskötéskori értékének megjelölésével.
A vagyontárgy egyedi beszerzési értéke a biztosítási fedezetbe vonáskor meghaladja a 300 000 Ft-ot.
A vagyontárgy a Háztartási ingóságok 2. Ingatlan vásárlásakor vagy felújításakor gyakran veszünk igénybe banki hitelt.
A zálogjogot a hitelt felvevő biztosított, azaz a zálogkötelezett jelentheti be a biztosítási szerződés megkötésekor (pl. lakás vásárlásakor), vagy utólag, a már megkötött otthonbiztosítási szerződésre vonatkozóan.
Bejegyzett zálogjog módosításához vagy törléséhez a zálogjogosult hozzájáruló nyilatkozatára van szükség.
Kiegészítő biztosításként köthető a Családi életbiztosítás.
A szerződés biztosítottja a lakásbiztosítás név szerint megjelölt biztosítottja, valamint a kockázatviselési helyen vele együtt élő házastársa, valamint a közös háztartásban együtt élő közeli hozzátartozója (pl. házastársa, szülei, gyerekei, testvére) amennyiben e személyek a kockázatviselés kezdő időpontjában nem töltötték be a 85. életévüket.
A fedezet kiterjed a biztosított bármely okból, bárhol a világon bekövetkezett halálára.
Az életbiztosítás kezdeti biztosítási összegét a szerződő határozza meg, amely 200 ezer Ft és 2 millió Ft között választható, kétszázezer forintos egységenként.
Az Allianz Otthonom lakásbiztosításhoz kiegészítőként köthető balesetbiztosítás fedezetet nyújt a hirtelen, váratlan baleset miatt bekövetkezett maradandó egészségkárosodás, valamint halál esetén.
A térítés kiterjed továbbá olyan múlékony egészségkárosodásokra is, mint például a csonttörés vagy az 5 napot meghaladó baleseti eredetű kórházi fekvőbeteg kezelés.
A fedezet a világon bárhol bekövetkezett biztosítási eseményre kiterjed.
A biztosítottak személye megegyezik a lakásbiztosítás biztosítottjával, biztosítottjaival.
A balesetbiztosítás kezdeti biztosítási összegét a szerződő határozza meg, amely 200 ezer Ft és 2 millió Ft között választható, kétszázezer forintos egységenként.
A szolgáltatást az Allianz Otthonom lakásbiztosítási kötvényen megnevezett természetes személy szerződő/biztosított, valamint a lakásbiztosítás kockázatviselési helyén élők vehetik igénybe.
Nem csak megszervezzük az orvosilag indokolt, szakorvos által írásban javasolt CT, MRI, Pet-CT, Cardio-CT vizsgálatokat, de 400.000 Ft/év összegig a költségét is mi álljuk.
Éjjel-nappal hívható, telefonos orvosi tanácsadás.
A Fagyasztott élelmiszerek mindhárom csomagban biztosíthatók.
A kockázatviselési helyen bekövetkező biztosítási események miatti károk és azokkal okozati összefüggésben álló következményi károk biztosítási időszakonként 150 000 Ft-ig térülnek a kockázatviselési helyen lévő biztosított fagyasztószekrényben, fagyasztóládákban tárolt fagyasztott élelmiszerek megromlása esetén.
Az olyan lopáskár, amikor a biztosított által jóhiszeműen a kockázatviselési helyre beengedett személy tulajdonítja el a biztosított vagyontárgyat.
Az olyan lopáskár, amikor a tettes a kockázatviselés helyén a nyitott ajtón vagy ablakon keresztül, az épületben tartózkodó biztosított jelenlétében észrevétlenül behatolva tulajdonítja el a biztosított vagyontárgyat.
Pezseg a lakáspiac Magyarországon, a válság óta nem cserélt ennyi lakás gazdát, és az albérletek iránt is jelentõs kereslet mutatkozik az elmúlt idõszakban.
A társasházi biztosítások esetében számtalanszor kiderül, hogy sokan nincsenek tisztában azzal, mire vonatkozik pontosan a társasház biztosítása, vagy mi a teendõ kár esetén.
Az Allianz Lakóközösség-biztosítás Plusz csomagja szinte minden kárra kínál fedezetet a bajban, emellett lehetÕséget nyújt a közös képviselõknek az egyszerûsített online ügyintézésre.
Az elmúlt idõszakban fellendülni látszik a lakáspiac, ez egyben azt is jelententené, hogy a társasházi albetétek lakásbiztosításai is lekövetik a piaci változásokat és rendszeresen módosulnak.
De ez nem törvényszerű. Ahogyan a lakossági szegmensben is elõfordul az alulbiztosítottság, úgy a társasházak esetében is beszélhetünk erről a jelenségrõl.
„A társasházi biztosítások esetében számtalanszor kiderül, hogy sokan nincsenek tisztában azzal, mire vonatkozik pontosan a társasház biztosítása, milyen kiegészítõ fedezetek választhatók a meglévõ biztosítás mellé, vagy mi a teendõ egy bekövetkezett társasházi kár esetén, illetve hogyan kerülhetõ el az alulbiztosítottság” - fogalmazza meg a problémát Szõke Tamás, az Allianz Hungária Zrt. nem-életbiztosításokért felelõs igazgatója.
A megfelelõ biztosítás fedezetet nyújthat a keletkezett károkra.
A jelentõsége ellenére a társasházak egy részére még ma sem kötnek megfelelõ vagyon- és felelõsségbiztosítást a lakók, illetve különbözõ alapokból próbálják fedezni a felmerülõ károkat.
Pedig akár önhibánkon kívül okozott kár esetén is sokmilliós kártérítési felelõsség terhelhet minket.
Keletkezhetnek olyan károk a társasházban, amelyeket a biztosító az egyéni lakásbiztosítás alapján nem térít.
Ily such lehet például a csõtörés kár, amikor nem a lakáshoz tartozó csővezeték törik el, hanem a közös részbe számító felszálló vezeték.
Biztosítás nélkül a javítás a ház tartalékából fedezhetõ, de rosszabb esetben akár a közös költséget növelheti vagy konkrétan a lakókat terhelheti, mint egyszeri nagy összegû kiadás.
Ha új lakásba költözünk, mindenképp járjunk utána, rendelkezik-e az adott lakóközösség biztosítással, és kérjünk információt a közösség képviselőjétől arról, mire szól a szerződés.
Fontos hangsúlyozni, hogy még ha a lakóközösség egészére is kötik meg a biztosítást, önmagában a társasház biztosítása nem fedezheti a lakók összes felmerülő kárát.
Potenciális károsultként érdemes a saját vagyontárgyainkat és ingóságainkat is biztosítani.
Az új Allianz lakóközösség-biztosítás a lakóépület, a közösségi ingóságok és a külön tulajdonú lakások védelmére egyaránt kiterjedhet.
A lakók azt is választhatják, hogy a lakóközösség-biztosítással ne csak a közös, illetve külön tulajdonú épületrészeket vonják fedezetbe, hanem a saját lakásaikban lévő, saját tulajdonú háztartási ingóságaikra is kiterjeszthető a fedezet.
Sõt, a közös tárolókban elhelyezett saját háztartási ingóságok, pl. babakocsik, kerékpárok is fedezetbe vonhatók.
Amennyiben egy társasház biztosítása az Allianz Hungária kezelésében van, akkor a társasház lakói a lakóközösség-biztosítás alapján feleslegessé vált kockázatok kihagyásával kedvezőbb díjon biztosíthatja a lakását, a lakossági és a lakóközösségi biztosítási konstrukciók ugyanis megfeleltethetők egymásnak.
Gondoljunk a mindennapi bosszúságok okozta károkra.
Az új Lakóközösség-biztosítás Plusz számos olyan kiegészítő biztosítási fedezetet is tartalmaz, amely megkíméli a lakók és a közös képviselők életét a mindennapi bosszúságoktól.
Ilyen pl. a vandalizmus biztosítás, amely többek között az épületen keletkező graffiti károkra, a bejárati ajtók, kapunyitó rendszerek megrongálására nyújt fedezetet.
Az elfolyt víz biztosítás pedig a vízvezetékek csőtöréskára következtében elfolyt vezetékes víz miatti többletvízdíj térítésére alkalmas.
Ezen felül lehetőség van a garázsban tárolt gépjárművek biztosítására is, amely a vagyonbiztosítás biztosítási eseményei miatt keletkezett károkra nyújt térítést.
Előfordulhat, hogy ünnepnapon, vagy hétvégén történik meg a baj. Ilyenkor az Assistance kiegészítő biztosítás nyújthat segítséget, ugyanis az egész ország területén 0-24 órában, az év minden napján elérhető a csőtörés, üvegtörés, tetőkárosodás és zársegély szolgáltatás.
Szintén új kiegészítő fedezetként jelenik meg a közös tulajdonban álló központi kazán géptörésére, valamint a liftgéptörés esetére nyújtott biztosítás.
A balesetszerűen bekövetkezett károk téríthetők vele.
Válasszuk az egyszerű kárbejelentést és portfólió kezelést.
A piaci igényekre reagálva az Allianz a megújított biztosítási termékben lehetővé tette a közös képviselő általi portfólió-kezelést is: a lakóközösség által megbízott képviselőnek lehetősége van az Allianz Ügyfélportálon történő regisztrációt követően egyetlen belépéssel elérni valamennyi általa kezelt társasház szerződését.
„Ez azért előnyös, mert így egyedi ajánlatot is kérhet egy kezelő a társasházaira, látja a kezelésébe tartozó, társaságunknál biztosított lakóközösség-szerződéseit, emellett tudja módosítani az általa kezelt szerződések adatait, a díjfizetési módot és gyakoriságot - mondta Szõke Tamás.
Általános és épülettulajdonosi felelősségbiztosítás (Háziállattartóként és önvédelmi lőfegyver, eszköz használójaként a területi hatály a vagyonbiztosítás kockázatviselési helye, egyéb esetben Magyarország területe.).
A vagyonbiztosítás üvegtöréskár fedezetén belül nem térülő üvegkárokra terjed ki, épület esetében például a szerkezetileg beépített 4mm-nél vastagabb üvegezések, drótbetétes, kopolit- és biztonsági üvegek káraira.
A biztosított ingóságok esetében többek között bútorüvegezésekben, üvegasztalokban, üvegmosdókban, zuhanykabinokban, tűzhelyek üvegkerámia főzőlapjaiban, sütőajtó üvegezésében, bútorok tükörfelületekben balesetszerűen bekövetkezett törés- vagy repedéskár esetén nyújt térítést.
A betöréses lopás vagy annak kísérlete során okozott épületkárokra, lopáskárokra, illetve vandalizmus káresemény alapján az épülettartozékokat, épület-felszereléseket, vagyonvédelmi eszközöket ért lopás, rongáláskárok, valamint a biztosított épület falazatán vagy burkolatain okozott graffiti-károkat téríti.
A lift működését lehetetlenné tevő rongálás és lopás károk is térülnek.
A lakóközösség tulajdonában lévő és az előírásoknak megfelelően rögzített energiamegtakarítást eredményező épületberendezések és -felszerelések tűz- és elemi káraira, illetve vandalizmus és lopás káraira terjed ki.
A közös tulajdonú helyiségekben tárolt külön tulajdonú háztartási ingóságok (például kerékpár, babakocsi) a Vagyonbiztosításban meghatározott tűz, elemi és betöréses lopás káraira terjed ki.
A jogi érdekek érvényesítésében segíti a lakóközösséget.
A kockázatviselési helyen lévő garázsban tárolt, a lakóközösség tagja, a vele közös háztartásban élő hozzátartozója tulajdonában lévő vagy általa üzemeltetett gépjárművek - Mix csomag vagyonbiztosítási eseményei alapján okozott - kárai térülnek.
A fedezet a belföldi forgalmi rendszámmal ellátott személygépjárművekre terjed ki.
A biztosított - a világon bárhol bekövetkezett - baleset miatti egészségkárosodására vagy halála esetére terjed ki.
Az Allianz Hungária Biztosító Zrt története még 1986-ban kezdődött, amikor elődje a Hungária Biztosító létrejött, melyet 1990-ben, illetve 1996-ban két lépésben megvásárolt a világ egyik legnagyobb biztosítócsoportja a müncheni székhelyű Allianz.
Ezzel olyan hátteret kapott a Társaság, mellyel meg sem állt a piacvezető helyig.
Nem véletlenül. Termékei minden igényt kiszolgálnak. Lefedi mind a lakossági, mind a vállalati igényeket, amihez professzionális technikai háttér, és nem utolsó sorban jól kiépített értékesítési hálózat kapcsolódik.
A termékfejlesztés fokozott előtérbe helyezésével sikerül az ügyfelek igényei elé menniük.
Az Allianz társasház biztosítás a hasonló termékekkel megegyezően az alapbiztosításban átvállalja a kockázatot különféle elemi károk, harmadik személy által okozott károk, illetve különböző biztosítási eseményekkel kapcsolatban felmerülő költségek, díjak (mentési, bontási költség, elmaradt bérleti díj, stb.) esetén.
A védelem vonatkozik a közösségi, és a magántulajdonú épületekre lakásokra egyaránt, illetve a közösségi ingóságokra is.
Az alapbiztosításhoz több kiegészítő biztosítás és un. költségtudatos záradék - további 4 fő szolgáltatással - is kapcsolható.
Külön költség nélkül is igénybe vehető szolgáltatás az Allianz DirektMester elnevezésű szolgáltatás.
Ezen felül egyéb díjkedvezményekkel állnak a lakóközösségek rendelkezésére.
Oldalunk a biztos hely biztosítási portál gyűjtőhelye minden olyan információnak, adatnak, híreknek, amellyel segíthetjük önt abban, hogy megtalálja az igényeinek leginkább megfelelő biztosítást, így jelen esetben a legmegfelelőbb társasház biztosítást is.
Írjon nekünk, és mi a lehető leghamarabb visszahívjuk önt.
Tegye fel kérdéseit, mondja el igényeit, és mi segítünk azokhoz megtalálni az önre szabott társasház biztosítást.
Üljön le kényelmesen számítógépe elé, és díjszámoló kalkulátorunk segítségével kezdje el megtervezni lakóköössége Allianz társasház biztosítását.
Segítségével egyszerűen, gyorsan megállapíthatja annak tarifáját, így nem érheti meglepetés.
További előnye a díjszámoló kalkulátorunk használatának, hogy segítségével több biztosító díjszabását is össze tudja hasonlítani.
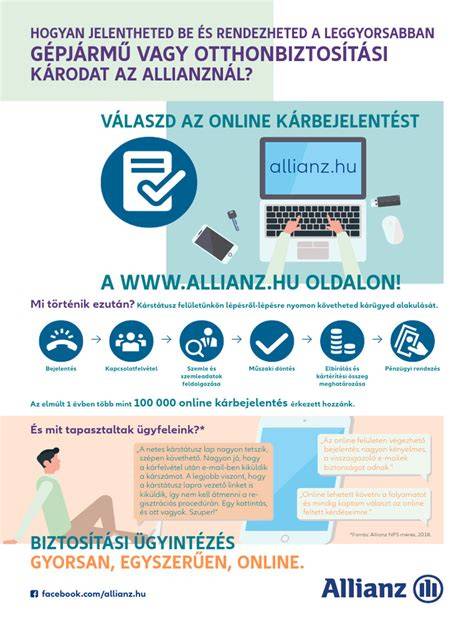
Itt azonban nem ér véget szolgáltatásunk. Döntésre jutott? Akkor ne várjon, hanem oldalunkon azonnal kösse is meg szerződését online.
A társasház biztosítások mind inkább a biztosítók látókörébe kerülnek, hiszen egy-egy ilyen szerződés mögött az átlagosnál jóval nagyobb biztosítási díjbevétel jelenik meg.
Ezért alakította ki szinte minden biztosító a maga ajánlatát társasházaknak, lakásszövetkezeteknek, és egyéb lakóközösségnek.
A hangsúly ennél a biztosításnál azon van, hogy egy biztosítás védőernyője alá kerül minden a padlástól, a pincéig.
Ez leegyszerűsíti, és meggyorsítja magát a kárrendezést is, de általában a kapcsolatos ügyintézéseket is.
Ugyanaz a biztosítás védi a közös tulajdonban lévő ingatlanrészeket, ingóságokat, illetve a magántulajdonban lévő lakásokat, illetve azok ingóságait.
A pénzügyi szolgáltatási ágazatban a fenntarthatósággal kapcsolatos közzételekről szóló SFDR rendelet alapján az Allianz Hungária Zrt.-nek 2021.
tags: #allianz #tarsashaz #biztositas