
Altalanos tételű eljárási illeték — jogi áttekintés és gyakorlati alkalmazás
Az illetékről szóló szabályok különös jelentőséggel bírnak az öröklés, az ajándékozás, a visszterhes vagyonátruházás és a közigazgatási hatósági vagy bírósági eljárások esetén. A törvény meghatározza, hogy öröklés, ajándékozás és visszterhes vagyonátruházás esetén vagyonszerzési illetéket, a közigazgatási hatósági és bírósági eljárásért eljárási illetéket vagy az e törvényben meghatározott módon, de külön jogszabályban megállapított igazgatási, bírósági szolgáltatási díjat, a cégbíróságok törvényességi felügyeleti tevékenységéért felügyeleti illetéket kell fizetni.
Az öröklési és ajándékozási illeték keletkezése
Az öröklési illetékre vonatkozó rendelkezéseket a belföldön levő hagyatékra minden esetben alkalmazni kell. Magyar állampolgár, illetve Magyarországon élő nem magyar állampolgár vagy belföldi székhelyű jogi személy által örökölt, külföldön levő ingóhagyatékra, valamint a külföldi hagyatékba tartozó vagyoni értékű jogra abban az esetben kell alkalmazni, ha a hagyaték helye szerinti államban öröklési illetéket vagy ennek megfelelő adót nem kell fizetni. A külföldön történt illeték- vagy adófizetés tényének bizonyítása az örököst terheli.
Az ajándékozási illetékkötelezettség ingatlan ajándékozása esetén az ajándékozási szerződés megkötése napján, ingó, vagyoni értékű jog ajándékozása esetén a szerződésről kiállított okirat aláírása napján keletkezik; ha a szerződésről csak külföldön állítottak ki okiratot, azon a napon, amelyen az illetékkötelezettséget megalapító esemény bekövetkezett. A hatósági jóváhagyástól (engedélytől, hozzájárulástól, tudomásulvételtől) függő vagyonszerzési jogügylettel kapcsolatban az illetékkötelezettség a jóváhagyás - több hatósági jóváhagyás esetén az utolsó jóváhagyás - napján keletkezik.
Tárgyi és személyes illetékmentesség
Az illeték tárgyára vonatkozó mentesség (tárgyi illetékmentesség) esetén nem kell illetéket fizetni. Teljes személyes illetékmentességben részesül többek között a Magyar Állam, a helyi önkormányzatok és azok társulásai, a költségvetési szervek, egyes nemzeti intézmények és külön meghatározott szervezetek. Az illetékmentesség feltételeiről a szervezet vagyonszerzése esetén annak illetékkiszabás végett bejelentésekor, közigazgatási hatósági vagy bírósági eljárás esetén az eljárás megindításakor írásban köteles nyilatkozni.
Ha a vagyonszerzési illetékkötelezettség keletkezésére és illetékkiszabásra bejelentésre, illetve eljárási illeték esetén az eljárás megindítására június 1-jét megelőzően kerül sor, a szervezetnek (alapítványnak) arról kell nyilatkoznia, hogy adófizetési kötelezettsége előreláthatóan nem keletkezik. Amennyiben a nyilatkozatában vállaltak nem teljesültek, úgy az illetékkötelezettség keletkezése évének július 1. lehet a vonatkozó joghatár.
Öröklési illeték speciális szabályai
Az örökhagyó rendelkezése folytán a hagyatékból harmadik személynek juttatott vagyontárgyat mint az örökhagyóról közvetlenül a harmadik személyre átszállott hagyományt kell illeték alá vonni. A hagyatékhoz kell számítani az örökhagyóra szállott, de neki még át nem adott örökséget (hagyományt) is. Az örökhagyóra szállott örökség után ebben az esetben külön meg kell fizetni az öröklési illetéket az első és a további örökhagyó közötti rokonsági viszonynak megfelelően.
Az öröklésről való ingyenes lemondás esetén illetéket nem kell fizetni. Nem kötelezhető öröklési illeték fizetésére az az örökös vagy hagyományos, aki az öröklés megnyílta után az örökséget, illetőleg hagyományt visszautasítja. Annak a terhére, aki a megnyílt hagyatékból rá eső örökséget vagy egy részét a hagyaték tárgyalása során más örökösnek ingyen átengedi, az átengedett rész után öröklési illetéket kiszabni nem lehet; az így átengedett örökséget vagy egy részét megszerző más örökös úgy fizeti az öröklési illetéket, mintha a hagyaték közvetlenül az örökhagyóról szállt volna rá.
Kedvezmények és mentességek öröklésnél
Mentes az öröklési illeték alól többek között a hazai tudományos, művészeti, oktatási célra juttatott örökség, a takarékbetét öröklése, továbbá bizonyos értékhatárok: a 12. § szerinti I. csoportba tartozó örökös által megszerzett örökrész tiszta értékéből 20 millió forint, az egy örökösnek jutó ingóörökség 300 000 forint forgalmi értéket meg nem haladó része. Külön mentességek vonatkoznak a lakóház építésére alkalmas telek öröklésére, a kiskorú örökös fizetési könnyítésére és a termőföldre vonatkozó kedvezményes szabályokra is.
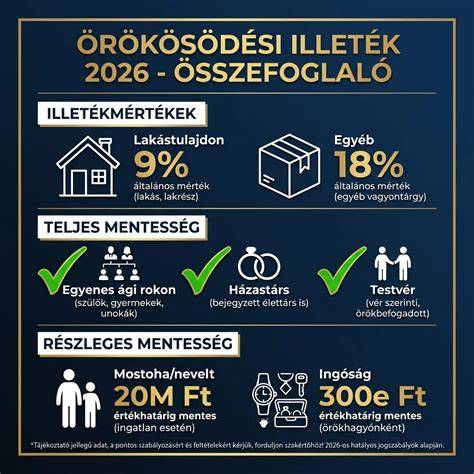
Az ajándékozási illeték és annak kivételei
Az ajándékozás csak akkor esik ajándékozási illeték alá, ha arról okiratot állítottak ki, vagy ingó ajándékozása esetén okirat kiállítása ugyan nem történt, de az egy megajándékozottnak jutó ingó forgalmi értéke a 150 000 forintot meghaladja. Az ilyen ajándékozást a 17. § (1) bekezdésének c), k), l) és m) pontja alá eső ügyletek kivételével az állami adóhatósághoz 30 napon belül be kell jelenteni.
Mentes az ajándékozási illeték alól többek között a hazai tudományos, művészeti, oktatási célra juttatott ajándék megszerzése, a lakóház építésére alkalmas telek megszerzése meghatározott feltétel teljesülése esetén, a takarékbetét ingyenes megszerzése, valamint számos társadalmi és közhasznú célú adomány és egyes munkáltatói juttatások. Külön szabályok vonatkoznak a közüzemi díjtartozás elengedésére és a pénzügyi követelés elengedésére is.
Az illeték alapja és a tiszta érték számítása
A tiszta érték kiszámításánál a megszerzett vagyon forgalmi értékéből le kell vonni a hagyatékot terhelő tartozást, illetőleg az ajándékot terhelő adósság és az egyéb teher értékének egy-egy örökösre, illetőleg megajándékozottra eső részét. A hagyatéki terhekhez kell számítani a hagyatéki eljárás során kirendelt gondnok és végrendeleti végrehajtó tiszteletdíját is. A vagyoni értékű jogból álló terheket a 72. § szerint kell számításba venni. Azokat a hagyatéki terheket, amelyek a hagyatékba tartozó egyes illetékfizetési kötelezettség alá eső vagyontárgyakhoz kapcsolódnak, az adott vagyontárgy forgalmi értékéből kell levonni.
Az adósság és más teher fennállását és összegét az örökös (hagyományos), illetőleg a megajándékozott köteles igazolni. Ha adott ingatlan ajándékozása ugyanannak a megajándékozottnak a javára 5 éven belül több szerződéssel történik, az illetéket az újabb tulajdoni hányaddal együtt a tulajdonában álló ingatlanrész tiszta értékének figyelembevételével kell megállapítani, feltéve, hogy az ingatlan tiszta értéke a 18 millió forintot meghaladja.
Általános tételű eljárási illeték a közigazgatási eljárásokban
Az államigazgatási eljárás illetékét külön törvény szabályozza; az általános tételű eljárási illeték összege törvényi rendelkezés szerint változhat. A közigazgatási hatósági eljárásért az Itv. szerinti illetéket kell fizetni. Az általános tételű eljárási illeték 3000 forint; a korábbi szabályozás értelmében például az első fokú államigazgatási eljárásért - ha e törvény melléklete másként nem rendelkezik - 2200 forint illetéket kellett fizetni, de a jogszabályi módosulások eredményeként az általánostól eltérő illetékek és mértékek is alkalmazandók.
Az első fokú közigazgatási határozat elleni fellebbezés illetéke, ha a fellebbezés tárgyának értéke pénzben megállapítható, a fellebbezéssel érintett vagy vitatott összeg minden megkezdett 10 000 forintja után 400 forint, de legalább 5000 forint, legfeljebb 500 000 forint. Ha a fellebbezés tárgyának értéke pénzben nem állapítható meg, a fellebbezés illetéke 5000 forint.
Speciális közigazgatási és építéshatósági illetékek
A melléklet részletesen szabályozza az egyes eljárások külön illetékét: például az építésügyi hatóságnál indított eljárások alapilletékei telek, lakóépület vagy egyéb rendeltetés szerint differenciáltak. Az építésügyi hatóságnál indított eljárás, ha elvi telekalakítási, telekalakítási engedélyre irányul, telkenként 5000 forint; bármely egyéb elvi építésügyi hatósági engedélyre irányuló eljárás 15 000 forint; új lakóépület építésének engedélyezése lakásonként 10 000 forint, és így tovább. Az építésügyi hatósági eljárás részleteit a melléklet tételesen tartalmazza.
Illetékfizetés módja, elektronikus eljárások
Az illetéket az eljárást kezdeményező fél az eljárás megindításakor köteles megfizetni, kivéve, ha az illeték megfizetéséről utólag kell határozni. Elektronikus úton kezdeményezett közigazgatási hatósági eljárás esetén az eljárási illetéket az eljárás megindítását megelőzően banki átutalással vagy - a technikai feltételek megléte esetén - az elektronikus fizetési és elszámolási rendszeren keresztül történő fizetéssel kell megfizetni. Az elektronikus úton kezdeményezett építésügyi hatósági, valamint az azokban szükséges szakhatósági eljárások illetékét készpénz átutalási megbízással, átutalási megbízással, bankkártyás átutalással vagy - ha erre lehetőség van - elektronikus fizetési és elszámolási rendszeren keresztül kell megfizetni.
Ha az ügyfél az eljárás megindítása nélkül a (2) bekezdés a) pontja vagy a (4) bekezdés szerinti módon fizetett illetéket, akkor a készpénzátutalási megbízás feladóvevényével az állami adóhatóságnál kérheti az illeték visszatérítését. A Nemzeti Adó- és Vámhivatal kérelemre engedélyezheti bizonyos gazdálkodó szervezetek számára az eljárási illeték utólagos elszámolással történő megfizetését.
Hogyan számítsuk ki a jelzáloghitel törlesztőrészletét (2 perc alatt)
Bírósági eljárási illetékek és peres szabályok
A bírósági eljárásokban az illetékalap és az illeték mértéke külön szabályok szerint kerül megállapításra. Az ítélet elleni fellebbezés esetében például az illeték mértéke az illetékalap után 6%, de legalább 10 000 forint, legfeljebb 900 000 forint; végzés elleni fellebbezés, valamint végzés elleni kifogás esetében az illeték mértéke 3%, de legalább 7000 forint, legfeljebb 175 000 forint. Az egyszerűsített eljárással történő cégbejegyzési kérelem illetéke 15 000 forint, a cégbíróság által lefolytatott törvényességi felügyeleti eljárásért 50 000 forint felügyeleti illetéket kell fizetni.
Gyakorlati tanácsok és eljárási tippek
- Az öröklési és ajándékozási ügyeknél fontos időben igazolni a hagyatékot terhelő adósságokat és más terheket, mert ezek csökkentik az illeték alapját.
- Ajándékozásnál az okirat megléte és az értékhatárok is döntőek: az ingó ajándékoknál a 150 000 forintos értékhatár fölötti adatok bejelentése kötelező.
- Illetékmentességre jogosító körülmények esetén a szervezetnek, örökösnek, megajándékozottnak mindig írásbeli nyilatkozatot kell tenni az eljárás megindításakor.
- Elektronikus eljárásnál előre gondoskodjunk a befizetésről, és az átutalás közlemény rovatában tüntessük fel az eljáráshoz szükséges azonosítókat.
- Építési ügyeknél az illeték összege az engedély tárgyától és az építmény nagyságától függ; ellenőrizzük a melléklet szerinti részleteket.
Táblázat: Kiválasztott illetékösszegek (példák)
| Ügytípus | Illetékmérték / összeg |
|---|---|
| Általános tételű eljárási illeték | 3000 Ft |
| Fellebbezés (értékhez igazodó) | minden megkezdett 10 000 Ft után 400 Ft (min. 5000 Ft, max. 500 000 Ft) |
| Végzés elleni fellebbezés | 3000 Ft |
| Végrehajtási kifogás | 5000 Ft |
| Egyszerűsített cégbejegyzés | 15 000 Ft |
| Építésügyi elvi engedély (általános) | 15 000 Ft |
Az illetékek rendszere részletes és szabályozott; az egyes eljárásokra vonatkozó pontos összegeket és számítási módokat a törvény melléklete és az illetéktörvény egyes rendelkezései tartalmazzák. A jogi gyakorlatban célszerű az adott ügytípusra vonatkozó részletes mellékleti rendelkezéseket is megvizsgálni, illetve szükség esetén adóhatósági vagy jogi szakértő segítségét kérni.
tags: #altalanos #tetelu #eljarasi #illetek
Népszerű bejegyzések:
- Kaposvári Egyetem térképe és múltja: hogyan formálta a campus a várost
- Előnyök és kockázatok: társasházi és családi házas együttélés
- Piaci trendek az Arany Alma ingatlanoknál
- Rail Cargo Hungaria Zrt. tulajdonosának kapcsolata MÁV Cargóval és a miskolci Járműjavító Kft.-vel
- Hazai példák az albérlői jogok és a bérbeadók közötti jogi konfliktusokról