
Átminősítés utáni értékesítés: kockázatok, adózás és finanszírozás
A külterületi ingatlanok belterületbe vonását követő értékesítés egyre gyakrabban kerül a közéleti és jogalkotói viták középpontjába, mivel a forgalmi érték jellemzően drasztikusan megnő, így aki a korábban olcsón megszerzett külterületi ingatlanját az átminősítést követően értékesíti, az nagy haszonra tehet szert. Egy törvénytervezet szerint a kormány véget kíván vetni annak, hogy sokan a korábban megvásárolt külterületi ingatlanjuk (főleg földterület) belterületivé nyilvánítását követően extra pénzügyi előnyhöz jutnak.
Kiket és hogyan érinthet a tervezet?
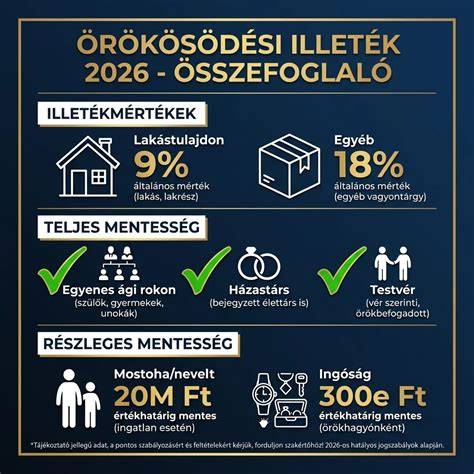
Jelentős érvágás lehet ez azoknak, akik külterületi ingatlanját 2020. február 1-jét követően belterületivé minősítik át, ezt követően pedig értékesítenék azt. Egy törvénymódosítás szerint akkor, ha a tulajdonszerzést követő 10 évben belterületbe vonnak egy ingatlant, akkor eladáskor a szerzéskori és az eladáskori forgalmi érték különbözetének 90%-át az állam visszterhes vagyonszerzési illeték címén elvonná.
Miért vásárolna valaki külterületi ingatlant?
Ezek az ingatlanok a telekkönyvi nyilvántartásban korábban főleg zártkerti ingatlanként szerepeltek, hiszen a településhez tartozó szőlők, gyümölcsösök, pincék, zártkerti gazdasági és pihenő célú épületek voltak, illetve azok jellemzően ma is. Ma már hivatalosan nem létezik „zártkerti” minősítés, a Földtörvény pedig korábban lehetővé tette a tulajdonosoknak, hogy zártkerti telküket kivetessék a művelés alól, ami után „művelési ág alól kivett” minősítést kaptak.
Ez két dolog miatt előnyös számukra: 1. nincs elővásárlási joga a környéken élőknek eladáskor, 2. Igen ám, de az épület maga ezt követően továbbra is gazdasági épületként lesz nyilvántartva, ami azért probléma, mert így sem lakáshitel, sem csok (családi otthonteremtési kedvezmény) és csok hitel nem igényelhető rá.
Átminősítés és a lakófunkció elérése
Meg lehet persze próbálkozni a gazdasági épület lakóingatlanná történő átminősítésével, amit a polgármesteri hivatal építéshatósági osztályán kell kérvényezni. Hogy ez sikerülni fog-e, az egyrészt függ a helyi építési szabályoktól: lehet-e lakóingatlant építeni az adott területen, mekkora a minimális teleknagyság?
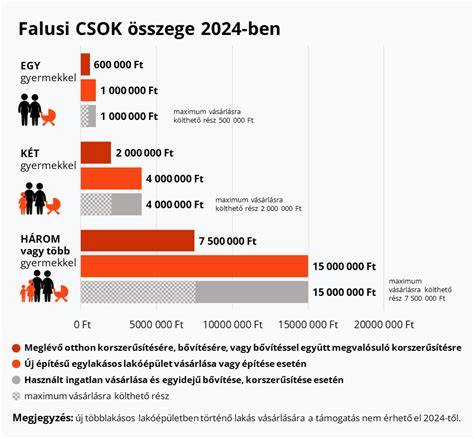
Csok (családi otthonteremtési kedvezmény) kizárólag „külterületi lakás” minősítésű használt ingatlan megvásárlására igényelhető, feltéve, hogy az tanyaként vagy birtokközpontként van nyilvántartva. Az úgynevezett preferált települések esetében az igénylő dönthet úgy is, hogy a Falusi csok-ot választja, ám ebben az esetben a támogatás kizárólag akkor fordítható vásárlásra, ha ezzel együtt korszerűsítésre vagy bővítésre, vagy korszerűsítésre és bővítésre is megigényli a csok-ot.
Hitelezés: nem egységes gyakorlat
Egyáltalán nem egységes a külterületi ingatlanok hitelezésének gyakorlata, így nagyon nem mindegy, hogy melyik hitelintézethez fordul az ügyfél. Ha művelési ágból kivett külterületi ingatlan lakásként vagy lakóházként szerepel a tulajdoni lapon, akkor viszonylag egyszerűbb a helyzet, de vannak bankok, amelyek üdülőt, hétvégi házat, tanyát is meghiteleznek, ám ez utóbbiaknál a fogyasztóbarát lakáshitelek nem jöhetnek szóba.
Ahol átmegy a dolog, ott is vannak azonban negatív mellékhatások. Egyik ilyen a szokásosnál alacsonyabb hitelezhetőség: míg más esetben 80% a hitel maximális aránya a fedezetként bevont ingatlan becsült forgalmi értékéhez képest, addig itt 50% körüli szintig mennek csak el jellemzően a bankok. Ha van másik, fedezetként a hitelbe bevonható ingatlan, akkor arra akár szabad felhasználású jelzáloghitelt is lehet igényelni, amiből akár egy külterületi ingatlan is megvásárolható, ám ezek kamatszintje átlagosan 1%-kal magasabb egy lakáscélú kölcsönénél.
Adózás és az „ötéves szabály”
A tulajdonban tartás napjainak száma a megszerzésről és az átruházásról szóló szerződés közötti időszak, hozzászámítva a megszerzésről és az átruházásról szóló okirat keltének napjait is. Az ingatlan értékesítését terhelő adó számított összege a törvényben meghatározott feltételekkel és mértékben csökkenthető („ötéves szabály”). A csökkentés mértéke minden ingatlannál, például: lakás, üdülő, termőföld, építési telek, stb. megegyezik.
Az szja törvény speciális szabályt ír elő a termőföldből átminősített ingatlan átruházásának az esetére. Ilyenkor azt kell vizsgálni, hogy az ügyleten elért haszon nagyobb vagy kisebb volt-e, mint a szokásos hozam. Az értékesítés az átminősítést követő 5. évben külön figyelmet kap a szabályok alkalmazásakor.
Gyakorlati példa és adminisztráció
Az érintett magánszemély húsz éve vásárolt termőföldjét már korábban kivonatta a művelési ág alól. Az értékesítés a termőföld átminősítését követő 5. Az érintett magánszemély 20 évvel ezelőtt vásárolta a most értékesített termőföldet. Ezt követően, attól függően, hogy az adott ingatlan mennyi ideig volt a magánszemély tulajdonában, a kiszámított összeg 100, 90, 60 vagy 30 %-át kell jövedelemnek tekinteni és a 15 % adót abból megállapítani.
Az érintett magánszemély idei évben értékesítené a földet, de több részletben, több vevőnek. Földhivatalnál bejegyeztetné, a helyrajzi szám ennek megfelelően változik majd. Fontos, hogy a termőföld átminősítésére mikor került sor. A szerzési időpont meghatározására - a szerzés további, jelen esetben nem releváns módozatainak, mint például opciós szerződés, függvényében - vonatkozó előírásokat a személyi jövedelemadóról szóló törvény (Szja tv.) 60. Mivel a szocho fizetés a magánszemélyt terheli, alkalmazható az ún.
A 25 legfontosabb adózási interjúkérdés és válasz
Mit érdemes figyelembe venni eladás előtt?
- Az átminősítés időpontja és a szerzési időpont pontos dokumentálása.
- Az esetleges jogszabályváltozások (például a törvénymódosítás, amely a szerzéskori és eladáskori forgalmi érték különbözetének 90%-át érintheti visszterhes vagyonszerzési illetékként).
- A banki feltételek és a hitelezhetőség korlátai, ha vevő hitelből finanszírozná a vásárlást.
- A CSOK és Falusi CSOK feltételei, ha a vevő támogatást igényelne.
- Az adószabályok („ötéves szabály”, szja speciális előírásai) és az esetleges szociális hozzájárulási kötelezettség (szocho).
Táblázat: fontos szempontok áttekintése
| Szempont | Mire kell figyelni? |
|---|---|
| Átminősítés időpontja | Befolyásolja az illeték- és adókötelezettségeket |
| Szerzési idő | Az „ötéves szabály” és az adóalap csökkenthetősége függ tőle |
| Hitelezhetőség | Bankonként eltérő, tipikusan 50% körüli eladósodási érték |
| CSOK feltételek | Csak meghatározott külterületi lakásokra és tanyaként nyilvántartott ingatlanokra |
| Tervezett jogszabályváltozások | 90% visszatartás a forgalmi érték különbözetéből 10 éven belül |
Az átminősítés utáni értékesítés területén tehát egyszerre vannak jelen jogi, adózási és pénzügyi kockázatok és lehetőségek, ezért fontos a pontos dokumentáció, a jogszabályok és banki feltételek ismerete, valamint adott esetben szakértő (jogi, adótanácsadó, ingatlanértékbecslő) bevonása.
tags: #atminosites #utani #ertekesites