
Autóhitel ingatlanfedezettel: hogyan működik, feltételek és kockázatok
Az autóvásárlás finanszírozásának legfontosabb kérdései közé tartozik, hogy új vagy használt autót vennél-e, és hogy milyen finanszírozási konstrukció a megfelelõ számodra: autóhitel vagy autólízing. A cikk bemutatja a legnépszerűbb megoldások közötti különbségeket, a fedezetek jelentését és a kockázatokat, a hitelbírálat menetét, valamint a költségek összefüggéseit. A különböző konstrukciók vizsgálata segít megtalálni a számodra legmegfelelőbb megoldást, legyen szó magánszemélyről vagy vállalatról.
A hitel és a lízing közötti alapvető különbségek
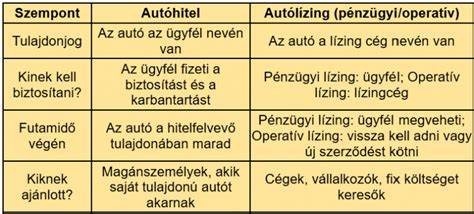
Az autólízing esetén a lízingcég a futamidõ alatt az autó tulajdonosa, és csak a szerződés végén kerülhet a te tulajdonodba a gépjármű; a te szereped az üzembentartói jog. A lízinghez mindig szükséges önerő, amely általában a gépjármű bruttó vételárának 20-30 százaléka. A fedezet a lízing esetében maga az autó, és a tulajdonjog a futamidő alatt nem a tiéd, hanem a finanszírozóé, tehát a szerződés lejártakor kerül a tiédbe a gépjármű csak a fennálló tartozás rendezése után.
Az autóhitel (személyi kölcsönként is értelmezhető) során a vételár teljes összegéért felelsz, és a hitel lejáratakor általában te szerzel tulajdont az autón. A személyi kölcsönnél fix kamat és állandó törlesztőrészlet van; a futamidő lehet akár 7 év. Az autólízinggel szemben a személyi kölcsön esetén nincs kötöttség a biztosításokra és a biztosítási kötelezettségekre, a casco például nem kötelező, míg lízingnél előírhatják a casco megkötését és a tartozás végső rendezését egy összegben.
Mi alapján dönts: összeg, futamidő, biztosítások
- A hitel gyorsan elérhető lehet online ügyintézéssel, és a futamidő fix törlesztőrészleteket hozhat a magánszemélyeknek.
- A lízingnél a futamidő végéig változó kamatok és deviza konstrukciók is választhatók, de a teljes költség gyakran magasabb lehet a későbbi díjak miatt.
- Az autóhitel előnyei közé tartozik a hosszú futamidő lehetősége, a fix törlesztőrészlet és a fedezet nélküli megközelítés, amennyiben magánszemélyként igényled.
- A lízing gyorsan megvalósítható új autók vásárlásakor vagy vállalati vásárlásoknál, de a futamidő végén a gépjármű a te tulajdonodba kerülhet csak a maradványértéken történő megvásárlás után, vagy automatikusan a végső befizetéskor.
Különbségek a költségekben és a kockázatokban
A költségek szempontjából a finanszírozási költségek mellett számolni kell a jármű teljes fenntartási költségeivel is: KGFB (kötelező gépjármű-felelősségbiztosítás), casco (nem kötelező a személyi kölcsönnél, de lízingnél gyakran előírt), és egyéb üzemanyag-költségek. A személyi kölcsön esetén a casco nem kötelező, viszont az autó továbbra is a te tulajdonod, akár elviheted és eladhatod bármikor. Az autó eladásakor a hiteltörlesztés továbbra is fennállhat, és egy összegben végtörleszthető a fennálló tartozás megfizetése mellett.
Miért érdemes a K&H konstrukcióit mérlegelni autóvásárlásra? Kedvezményeket is kínálnak casco biztosításra, átutalási kedvezményt és akár online is igényelheted a személyi kölcsönt. A teljes pénzfelhasználás a zsebedben lehet, ha 100%-ban online igényled a kölcsönt, és a futamidő, a THM és a díjak a szerződés részleteiben jelennek meg. A THM és a feltételek a mindenkori jogszabályok szerint alakulnak, és bankonként eltérőek lehetnek.
Jövedelem és hitelképesség: hogyan határozza meg a lehetőségeket
A hitel felvételének egyik legfontosabb alapfeltétele, hogy a jövedelmet igazolni kell. A hitelkérelem során a bankok a jövedelmet három fő diódban értékelik: terhelhetőség, kockázati besorolás és kedvezmények. A rendszeres jövedelem a legerősebb faktor: például a bankszámlára érkező havi bér, a munkaviszony stabilitása, és a kiegészítő jövedelmek (jutalék, bónusz) figyelembevétele. A tartozások teljes összegét úgy kalkulálják, hogy a háztartás bevétele és kiadásai alapján a fennálló törlesztők aránya megfeleljen a biztonságos terhelhetőségnek.
Egy gyakorlati példával élve: ha a nettó jövedelem és a meglévő tartozások alapján a mozgástér 280 000 Ft, és a teljes törlesztő aránya 25%-ban végződik, akkor a finanszírozható összeg néhány millió forint lehet. Ha a mozgástér 175 000 Ft, akkor a finanszírozható összeg 3,2 millió forint körül alakulhat, és a kockázat nő. A jövedelem stabilitását tükrözi az állandó munkaviszony és a hosszabb időtartamú megszakítás nélküli foglalkoztatás, a próbaidő letelte is erős pont lehet.
Fontos megfontolni, hogy a megadott kalkulációk csak tájékoztató jellegűek; a tényleges ajánlatokat a bank konkrét ügyfél- és konstrukciófüggő feltételek alapján adja meg. A bankkártyás vagy folyószámlahitelekkel történő vásárlás rendkívül drága lehet THM-ben, míg az autólízing alacsonyabb THM-et hozhat, de vannak kötöttségek. A devizahitel-csapdát érdemes elkerülni, és alaposan megfontolni a finanszírozási lehetőségeket szakértő bevonásával.
Gyakorlati tanácsok a döntéshez
- Használj hitelkalkulátort: hasonlítsd össze az ajánlatokat és számold ki a törlesztőrészleteket a futamidő különböző változataiban.
- Számold ki a fenntartási költségeket: a fenntartás (kgfb, casco, üzemanyag) külön tétel legyen, és állítsd be a cél törlesztőt ennek megfelelően.
- Optimális legyen a karrier és a jövedelem: a stabil munka és a megfelelő jövedelem növeli a jóváhagyás esélyét és kedvezőbb kamatokat hozhat.
- Előtörlesztési terv: ha bónusz vagy jutalék érkezik, gondold végig, mikor és mekkora tőke-csökkentést érdemes végrehajtani.
- Társszívélyes hitel (társigénylő bevonása) és több önerő jelentősen csökkentheti a törlesztőket és a THM-et.
Ingatlanfedezet és jelzálog a nagyobb kölcsönöknél
Szabad felhasználású jelzáloghitel vagy más ingatlanfedezet szükségessége esetén a hitel HF (hitel fedezeti mutató) lehet 80-90% között; a bank ezt meghatározza, és a jelzálog bejegyzése nélkülözheti a fedezetet. Ha valamelyik fedezet nem a saját tulajdonodban van, a tulajdonos zálogkötelezettként szerepel a hitelügyletben. Tehermentesítés vagy pótfedezet is szóba jöhet annak érdekében, hogy a fennálló tartozást a bank megengedőbb feltételekkel finanszírozza. A jelzálogjoggal terhelt ingatlanokat előzetesen tehermentesíteni kell, mielőtt újabb jelzálogot jegyeznének rá.
A hitel megkötése előtt a jövedelem, a munkaviszony, a számlák stabilitása és a háztartás terhelhetősége kulcsfontosságú. Az adatok alapján a bank meghatározza a futamidőt és a törlesztőt, amelyet vállalni tudsz. Mivel az autó gyorsan veszít az értékéből, érdemes lehet rövidebb futamidőn gondolkodni, ha a jövedelmed lehetővé teszi, vagy hosszabb futamidővel csökkenteni a havi törlesztőt, de ehhez társulhatja a teljes visszafizetés magasabb összege is.
Összefoglaló a pénzügyi megoldásokról
Az autóhitel egy rugalmas személyi kölcsön konstrukció, amely lehetővé teszi nagyobb összeg felvételét és a tulajdonjog korai megszerzését. Az autólízingnél fixebb futamidőkkel és a tulajdonjog későbbi megszerzésével kalkulálhatsz, és gyakran meg kell kötni a casco-t és vállalni az önerőt. A döntéshez érdemes figyelembe venni a fix költségeket, a jövedelmet és a hosszú távú pénzügyi helyzetet egyaránt. A Bankmonitor autóhitel-kalkulátora segíthet összehasonlítani a lehetőségeket, és a dokumentumok beszerzése után a bankkal történő egyeztetés gyorsítható.
Az aktuális autóhitel ajánlatok és feltételek függnek a bankoktól, és a THM-ek változhatnak a jogszabályi változások alapján. A cikkben bemutatott példák és adatok tájékoztató jellegűek, nem helyettesítik a kész konstrukcióhoz adott személyre szabott ajánlatot.
tags: #auto #hitel #ingatlanfedezettel