
Magyar Nemzeti Bank lakásárindex módszertan: területi bontású indexek, hedoniás megközelítés és hosszú idősorok
Az MNB lakásárindexeinek kidolgozása a hazai lakáspiac mélyreható megértését célozza meg, különösen a földrajzi alapú eltérések megfigyelésére és a hosszú távú kontextusba helyezésre. A lakóingatlanok a háztartások vagyonának jelentős részét képezik, ezért a lakásárak alakulása közvetetten és közvetlenül is befolyásolja a fogyasztási és megtakarítási döntéseket, valamint a bankok jelzáloghitelezését és a pénzügyi stabilitást is.
Az MNB részletesen bontott indexei - Budapestre, Budapesten kívüli városokra és községekre vonatkozóan, továbbá régiók szerint - lehetővé teszik a területi és településtípus szerinti összevetést. Ez a megközelítés kulcsfontosságú a makroprudenciális megfigyeléshez, hiszen a főváros központi szerepe és az infrastruktúra különbségei határozzák meg a lokális árfolyamokat. Emellett egy országos index 1990-től visszamenőleg rendelkezésre áll, amely hosszabb időtávon helyezi el a lakásárak alakulását.
A lakásárindex miért fontos a jegybank számára?
A lakóingatlanok értéke és a lakásárak változásai közvetlen hatást gyakorolnak a vagyon- és hitelhelyzetre. A háztartások vagyonának legnagyobb részét kitevő ingatlanárak alakulása befolyásolja a hosszú távú fogyasztási és megtakarítási döntéseket, és összefügg a jelzáloghitelek fedezetének értékével is. A lakásárak esése a bankok veszteségeit növeli (Loss Given Default, LGD), és negatív spirált indíthat el a hitelezési aktivitásban, ami tovább csökkenti a keresletet és ronthatja a gazdaság egészét.
Az indexek területi bontása lehetővé teszi, hogy az egyes régiók és településtípusok saját dinamikáját elkülönítve vizsgáljuk, így pontosabb részindexeket kapunk, amelyek aggregált indexszé végig koherensek a részindexekkel. A hedonikus regresszió alkalmazása a NAV adatok alapján történik, amely például az alapterület, az elhelyezkedés és más tulajdonságok függvényében írja fel az árakat. A módszertan többlépcsős szűrést alkalmaz a kiugró adatok ellenőrzésére, majd a települési szint változóival finomítja a becslést.
Hogyan készült az MNB-lakásárindex?
Az MNB-lakásárindex elkészítéséhez a NAV által biztosított adatbázist használjuk, amely több mint 3 millió adásvételi eseményt tartalmaz 1990-től. Az indexet hedoniikus regressziós módszerrel becsüljük meg: megjósoljuk az ingatlan árát a tulajdonságok alapján, és ezt az árbecslést használjuk a tiszta árváltozás mérésére. Az adatbázis hiányosságai miatt a tulajdonságok helyett az elhelyezkedés és település szintű változókat vontuk be, például a település összjövedelmét, a lakónépességet és a távolságot Budapesttől vagy megyeszékhelytől.
A részindexeknél Budapest-indexet, városok-indexet és községek-indexet állítottunk elő, majd a rendelkezésre álló megfigyelések számának függvényében regionális bontást alkalmaztunk (7 régió). A területi és településtípus szerinti megbontás lehetővé teszi, hogy eltérő modelleket használjunk az indexbecslésekhez. Például a városi lakásárindexeknél panel és tégla lakásokat külön kezelünk, a községek esetében a ritkaság miatt egyesített megközelítést alkalmazunk.
Az összességében megképzett MNB-lakásárindex konzisztens a részindexek összességével, miközben lehetővé teszi a földrajzi és településtípus szerinti területi különbségek megismerését. A hosszú idősort lehetővé tevő országos index segíti a lakásárak reál- és konjunkturális értelmezését is.
Miért újít az MNB a lakásárindexekben?
- Földrajzi alapon történő bontás - a településtípusok és régiók szerinti részindexek első hivatalos statisztikái, amelyek megmutatják a földrajzi eltéréseket a lakásárak alakulásában.
- Hosszú időtáv - az országos index 1990-től elérhető, így hosszabb ciklusokat lehet vizsgálni és a kontextust jobban értelmezni.
Az új indexek nemcsak a lakásárak alakulását mutatják meg, hanem lehetővé teszik a régiók közötti különbségek és a településtípusok közti dinamika összehasonlítását is, ami a makroprudenciális döntéshozatalban kiemelt fontosságú.
Mi változott a való életben?
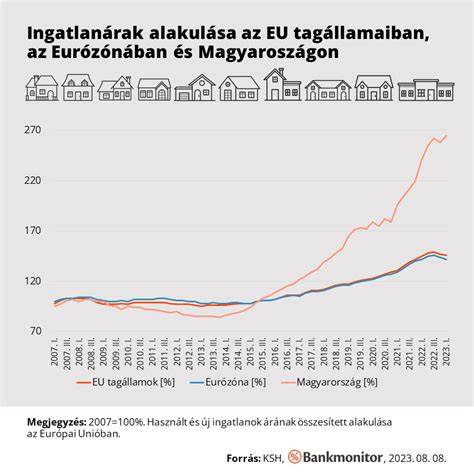
A településtípusok szerint bontott mutatók alapján 2001-től 2013-ig hasonló képet láttunk (Budapest és vidéki városok együttes növekedése), majd 2013-2014-től megjelentek érdemi differenciák: 2014 elejétől Budapesten dinamikus áremelkedés indult, míg vidéki városok és községek között elindult a különbségek elmélyülése. A 2016-os közepéig a különbségek növekedtek: Budapesten 2013-2016 között jelentősen nőtt az árak, míg vidéki városokban és községekben mérsékeltebb volt a növekedés. 2016 II. negyedévére a budapesti index 4%-os negyedéves növekedést mutatott, a vidéki városokra 2%-os esést jeleztek a második negyedévben.
A részindexek és az aggregált index kapcsolata
Az indexcsaládon belül a részindexek becslése eltérő modelleket igényel a rendelkezésre álló adatok mennyisége és minősége miatt. A részindexek súlyozása az adatok piaci forgalom szerinti összesúlyozásával történik, így az aggregált MNB-lakásárindex konzisztens marad a részindexekkel.
Az adatok forrása szoros összefüggésben áll az adásvételi tranzakciókkal, hiszen NAV-szolgáltatás adatait használjuk, ahol minden adásvétel értesítésre kerül a NAV felé. A nominális lakásárindex és a reál lakásárindex közötti különbséget a havi vagy negyedéves adatok inflációval történő korrigálása adja meg.
Mit mutatnak az adatok a gyakorlatban?
Az 2001-2013 közötti időszakban a településtípusok szerint bontott indexek hasonló mintázatot mutattak, Budapesten és a városokban gyorsabb növekedés figyelhető meg a községekhez képest. 2013-2014-től azonban a különbségek egyre nagyobbak lettek: 2013 vége és 2016 közepéig a budapesti lakásárak emelkedése jelentősen gyorsabb volt, mint a vidéki városoké vagy községeké. 2016 II. negyedévére a budapesti index különösen erős növekedést mutatott, míg a vidéki városok és községek indexei mérsékeltebb ütemben emelkedtek, vagy akár vissza is estek bizonyos időszakokban.
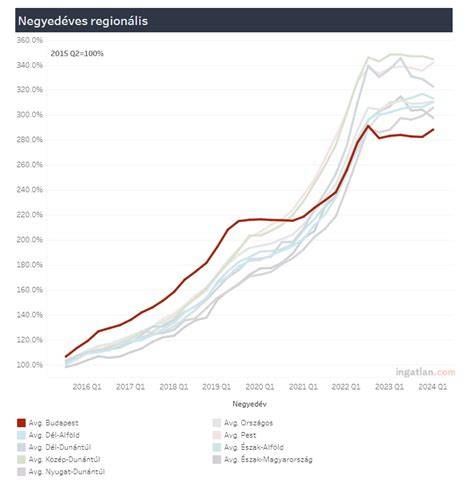
A régiók közötti különbségek is kiemelkedőek: nyugat-dunántúli városoknál 2013-tól megállt a csökkenés, és 2014 elejétől emelkedés indult; észak-magyarországi régióban szignifikáns lemaradást láttunk a válságot követően. A részletes régió- és településtípus szerinti index segít megérteni a hazai lakáspiaci folyamatok területi heterogenitását.
Hogyan publikálja az MNB az indexeket?
Az MNB mostantól kezdve negyedévente közzéteszi az értékeket honlapján. A településtípusonként és régiónként bontott indexek 2001 I. negyedégtől kerülnek publikálásra, míg az aggregált országos index 1990 I. negyedévében kezdődően érhető el.
Ezen kívül a tanulmány bemutatja az MNB lakásárindex részletes számítási módszertanát és az új árindexek eredményeit, amelyeket a NAV-adatbázis segítségével hedionikus regressziós modellel becslünk. Az 1990-es évektől induló adatbázis hosszú idősorokat biztosít, amelyek felhasználhatók a kontextusba helyezéshez és a modellek finomhangolásához.
Áttekintés a piaci jelzésekről és a kapcsolódó mutatók használatáról
A lakásárindexek mellett fontos mutató a Price to Rent ratio (lakásárak és bérleti díjak aránya), amely a befektetők számára jelzi, hogy mennyi idő alatt térül meg egy ingatlan megvásárlása a bérleti bevételekből. Magyarországon 2019-ben a Price to Rent mutatója 19 év körül volt, ami általánosságban azt sugallja, hogy a bérleti díjak nem tartják fel a lakásárak növekedését, így érdemesebb lehet inkább bérbe adni vagy finanszírozást másképp megközelíteni.
Az inflációval korrigált árak (reál árindex) és a nominális indexek közötti különbség fontos a befektetők számára. Emellett a hitelezési aktivitás és a kamatok dinamikája közvetlen hatást gyakorol a keresletre: alacsony kamatkörnyezet növeli a hitelfelvételt és a keresletet, míg a magasabb kamatok csökkentik. A KSH adatai alapján a lakáscélú hitelek állománya és a folyósított hitelek alakulása segít megérteni a keresleti oldal változásait is.
Kapcsolódó trendek és külső tényezők
- Építkezések és a lakásállomány: az építési engedélyek száma és az új lakások átadása jelzik az építési aktivitást; 2019 és az ezt követő években Buda-pesten jelentős növekedés figyelhető meg, míg vidéken és községekben eltérő dinamikák lépnek fel.
- Népesség és lakások száma: 100 lakásra jutó népesség csökkenése a lakásállomány növekedése ellenére is megfigyelhető, ami a lakáspiaci dinamika hosszú távú összefüggéseit jelzi.
- Hitelállomány és GDP: a lakáscélú hitelek állománya és a GDP aránya, valamint a hitel GDP arányának alakulása, mind hatással vannak a lakáspiaci dinamika fenntarthatóságára és a konjunktúrára.
Adatok és források
Az adatok fő forrása a NAV ingatlanügylet-adatbázisa és a KSH, amely a lakáscélú hitelek állományát és kölcsönök állományát is közli. A NAV-adatbázis biztosítja a teljes piac lefedettségét, hiszen minden adásvétel értesítésre kerül a NAV felé. Az MNB ezeket az adatok alapján számítja ki a hedionikus becsléseket és publikálja a településtípusonként bontott és az aggregált lakásárindexeket.
tags: #az #mnb #lakasarindex #modszertan #mnb