
Beépített földterület forgalmi értéke és adózási vonatkozásai Magyarországon
A beépített telek értéke szorosan összefügg a telekadóval és az építményadóval, amelyek mind a naptári év január 1-jén fennálló tulajdonosra vonatkoznak. A helyi adókról szóló törvény (Htv.) szerint mindkettő vagyoni típusú helyi adó, de célpontjuk és alapjuk különbözik. Sokan csak később szembesülnek vele, amikor az önkormányzati felhívás érkezik, gyakran évekkel az ingatlan megvásárlása után. Az adó megállapítását és mértékét tehát mindig a helyi önkormányzati rendelet és a törvény szabályozza.
Mi a telekadó és mi az építményadó?
- Építményadó - az épületre, épületrészre vonatkozó helyi adó. Az adóalap az épület hasznos alapterülete (vagy korrigált forgalmi érték alapján is számolható).
- Telekadó - magára a telekre, vagyis a földrészletre vetett helyi adó. Fontos, hogy az épített telekrész mentes a telekadó alól.
- A két adó nem fizethető egyszerre ugyanarra a területre: ahol épület áll, ott az építményadó, és ugyanekkora telekrész mentes a telekadó alól.
- A telekadó alanya az év első napján a telek tulajdonosa; több tulajdonos esetén mindenki a saját tulajdoni hányadának arányában adózik.
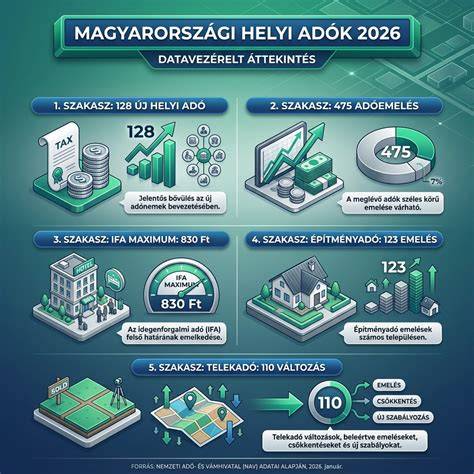
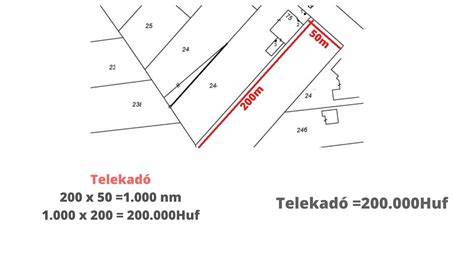
Az adó mértékét és az alkalmazandó mentességeket mindig a helyi rendelet határozza meg. A telekadó alapja lehet négyzetméter alapú (maximum 200 Ft/m²/év), vagy korrigált forgalmi érték alapján (maximum a korrigált forgalmi érték 3%-a). A korrigált forgalmi érték alapul szolgáló adóalap az építmény forgalmi értékének 50%-a lehet, és a telek teljes AK/ha értékének függvénye lehet csak a területek függvényében.
Ki fizet telekadót és mikor keletkezik az adókötelezettség?
- A telekadó alanya mindig az, aki az év első napján a telek tulajdonosa. Több tulajdonos esetén mindenki a saját tulajdoni hányadára vonatkozóan fizet.
- Az adókötelezettség keletkezése nem az ingatlan megvásárlásakor történik, hanem a következő év január 1-jén.
- Bejelentési kötelezettség: az adózó köteles bejelenteni az adókötelezettség keletkezését és a változásokat az önkormányzati adóhatóságnak 15 napon belül. A mulasztás büntetést vonhat maga után.
Beépített telek és adóalap
A telekadó célja a beépítetlen vagy részben beépített telkek adóztatása. Beépített telek adómentes része az épület hasznos alapterületével megegyező méretű telekrész. Az adóalap lehet:
- teljes telekterület m²-ben, vagy
- a telek korrigált forgalmi értéke, amelyet a helyi rendeletben meghatározottak szerint számolnak ki.
Telekadó mentesítésre lehet például szükség olyan esetekben, amikor az épületet lebontják, vagy a belterületi mezőgazdasági művelés kerül bejelentésre, vagy ha a telek adottságai miatt nem releváns a telekadó kiszabása.
Mentességek és kedvezmények
- Törvény szerint kötelező mentességek: beépített telek adómentes része, mezőgazdasági művelés alatt álló belterületi telek, építési tilalom alatti telek 50%-ának mentessége, valamint olyan védő-biztonsági övezet, amelyben legalább 50% saját termelésű árbevétel származik.
- A helyi rendelet adhat további kedvezményeket (például zártkerti ingatlanok, üres telkek, szociális alapú mentességek, beépítés előtti időszakra vonatkozó kedvezmények). Mindig érdemes az adott önkormányzat rendeletét ellenőrizni.
- Jogszerű és jogszerűtlen kedvezmények: az önkormányzat differenciálhat, de nem írhatja felül a törvényi tilalmakat. Vállalkozói telkek esetén nem lehet alacsonyabb telekadót biztosítani pusztán üzleti célra.
Bejelentési kötelezettségek, visszamenőleges fizetés és elévülés
- Bejelentés keletkezésétől számított 15 napon belül kell bejelenteni az adóhatóságnak.
- Visszamenő fizetés: ha adókötelessé válik egy telek vagy a bejelentés elmulasztása történt, a hatóság visszamenőleg is előírhatja az adót és késedelmi pótlékot vagy bírságot szabhat ki.
- Elévülés: adó megállapítására vonatkozó jog az adott év utolsó napjától számított 5 év elteltével évül el, hacsak a bevallás vagy bejelentés elmulasztása miatt eltérő időszak nem jár le.
Hogyan hat a telekadó a telek értékére és eladhatóságára?
A telekadó befolyásolja a telek piaci értékét, különösen ha magas a négyzetméterenkénti adó. Magas adóData hatására a vevők körében csökkenhet a kereslet, a spekulatív tartási költségek nőnek, és az értékelésnél a telekadó is befolyásoló tényező lehet. Emellett a beépítésre szánt területek és alternatív hasznosítás lehetőségei drámaian módosíthatják az ingatlan piacképességét.
Miről szól a Kúria és egyes határozatok hatása?
Jogesetek tisztázzák, hogy a telekadó mint adó rendre differenciálható, de tilalmakat csak törvény által meghatározott keretek között lehet alkalmazni. Különösen a magánút és a kivett út esetében a telekadó tárgyi hatálya kizárólag a Htv. 52. § 16. pontjában felsorolt kivételekkel élhet. Ezek a döntések együtt alakítják az önkormányzatok adópolitikáját és a jogorvoslat lehetőségeit.
Mit érdemes figyelembe venni tulajdonosként?
- Mindig vizsgáld meg a saját önkormányzatod helyi adórendeletét a telekadó és az építményadó részleteiről.
- Értsd meg, hogy az adó alapja lehet négyzetméter vagy korrigált forgalmi érték; a konkrét mértéket a rendelet határozza meg.
- Változás esetén (építés, bontás, rendeltetésváltás) legyen bejelentési kötelezettséged és számíts a visszamenőleges következményekre.
- Vitás esetben ellenőrizd a tulajdonosi lapot és a rendeletet, és szükség esetén kérj ingatlanjogban jártas jogi tanácsot.
tags: #beepitett #foldterulet #forgalmi #erteke #50
Népszerű bejegyzések:
- Gyerekbarát strandok a közelben
- Útmutató a közös albérlet felkészüléséhez
- Panczel mark Albert és a tehetséggondozás Szegeden: elismerések, emberek és történetek
- Részletes ismertetés az ingatlanvagyon-értékelő és -közvetítő nyilvántartásba vételét megalapozó eljárásokról
- Hogyan alakítsunk ki egy dekoratív családi kertet – lépésről Lépésre útmutató