
Ingatlan vagy bankbetét? Lehetőségek, kockázatok és megtérülések a magyar piacon
Az ingatlanbefektetés vonzó alternatívája lehet az állampapíroknak vagy a tőzsdei befektetéseknek, ha a befektetők stabil, kiszámítható és inflációálló befektetéseket keresnek. A hosszú távú bérbeadásra vásárolt ingatlan talán a leggyakoribb és legnépszerűbb ingatlanbefektetési forma, részben kiszámíthatóságának köszönhetően. Az ilyen ingatlanok esetében 5-7%-os megtérüléssel lehet számolni, de ez a fővárosban csak 4-5%. Ez a befektetés leginkább azoknak vonzó, akiknek már van saját ingatlanuk és elegendő tőkéjük egy új megvásárlására vagy hitelből való megfinanszírozására.
A bérleti díj fedezi az ingatlannak kapcsolatos fenntartási költségeket és hitel esetén az első években a törlesztőrészlet egy részét, majd az emeléseknek köszönhetően az egészet is. Vagyis pár év alatt elér oda az ingatlan, hogy teljes egészében kitermelje a saját költségeit. Bérbeadás után adózni kell, vagy 10%-os költséghányad elszámolással vagy tételes költségelszámolással, a fennmaradó összeg után SZJA-t kell fizetni.
Rövid távú kiadások és turizmus
A rövid távú, turisztikai célú kiadás egyre népszerűbb modell, különösen a fővárosban és turisták által kedvelt településeken. Rugalmasságot és magasabb hozamot kínál a tulajdonosoknak, azonban több menedzselést igényel, és az amortizáció is jelentősebb, mint a hosszú távú kiadás esetében. Sok város lépéseket tesz ezen szolgáltatások visszaszorítására (például a VI. kerület), mivel az ingatlanárak emelkedéséért és a túlturizmusért okolható.
Adózás szempontjából itt áfát és idegenforgalmi adót kell figyelembe venni. A rövid távú kiadásoknál az adózási és adminisztratív terhek magasabbak lehetnek, és a bevételek ingadozóbbak lehetnek a szezonális ingadozások miatt.
Ingatlanforgalom és közvetítés
Az ingatlankereskedés vagy flipping olyan befektetés, amely során a befektető lakásokat vagy házakat vásárol, felújítja és magasabb áron eladja azokat. Ez igen jövedelmező lehet, ha a felújítás költséghatékony és képes jelentősen megemelni az ingatlan piaci értékét. A flipelés azonban nagy kockázatokat rejt magában, mivel a siker nagymértékben függ a felújítás pontos költségbecslésétől és az ingatlan becsült eladhatóságától. Az időzítés is kulcsfontosságú, mert a kereslet változása jelentősen befolyásolhatja a várható megtérülést.
A bevétel és költség különbségére kell adót fizetni a tulajdonlás időtartamától függően: a költségek között ott van az ingatlan megvétele és a felújítási költségek is. A REIT-ek, magyarul SZIT-ek (Szabályozott Ingatlanbefektetési Társaságok), olyan ingatlanbefektetési lehetőségek, amelyekkel a befektetőknek nem kell közvetlenül ingatlantulajdonuk legyen, hogy részesedjenek az ingatlanpiacon elérhető hozamokból. Ezek a társaságok ingatlanpiaci befektetésekre szakosodottak (irodakázisok, bevásárlóközpontok, lakóépületek), és az ebből keletkező eredményük 90%-ot elérő osztalékként kerül ki fizetésre a részvényeseknek. Ezzel a forma sokkal likvidebb a hagyományos ingatlanbefektetéseknél, és adókedvezményeket is kínál, mivel nem kell szociális hozzájárulást fizetni utána (csak SZJA-t).
Helyzetkép: állampapírok és lakossági megtakarítások
Az idei évben alapvetően megváltozott a lakossági állampapírok piaca: a nagy kamatok kifutottak, az értékajánlatuk jelentősen csökkent. Emiatt rengetegen keresnek új alternatívákat, és az állampapírokból kiáramló tőke egyre nagyobb mértékben jelenik meg az ingatlanpiacon. Az MNB adatai alapján a lakosság az elmúlt két negyedévben közel 300 milliárd forint megtakarítást csoportosított át az ingatlanpiacra. A lakossági állampapírok továbbra is megbízható megtakarítási formát kínálnak, de alacsonyabb nettó hozamukat a kockázat csökkenése is gyakran indokolja.
Példák a megfontolandó összegek és hozamok összevetésére: ha 10 millió forintot PMÁP-ba fektetünk 3%-os inflációval számolva, 10 év után körülbelül 21,6 millió forintot érhet. Hosszú távon (10 év) a lakásbefektetések jelentősen felülmúlják az állampapírok hozamait, és a hitel felhasználásával a különbség tovább nőhet. Ugyanakkor a betéti és állampapír-befektetések alacsonyabb kockázatot jelentenek, és passzív jövedelem szempontjából stabilabb opciók lehetnek.
Gyakorlati útmutató: hogyan válasszunk ingatlant befektetésként?
- A befektetési célú ingatlan kiválasztása: olyan ingatlanokat keress, amelyek forgalomképesek és gyorsan kiadhatók, mint például a lakások, mert ezek gyorsabban értékesíthetők krízishelyzetben is.
- Location, location, location: kerüljük a túl olcsó, gyenge környékeket; megfontolhatjuk a belváros közelét vagy frekventált részeit, ahol a bérleti díjak magasabbak és a kereslet stabilabb.
- Új vs. használt: új lakásnál nagyobb az értéknövekedési potenciál, használtnál azonban általában alacsonyabb az ár, de magasabb a hozam; érdemes olyan környéket választani, amely népszerű a külföldi és a magyar fiatalok körében.
- Panelalapú befektetések: panel lakások esetében felújítás olcsóbb lehet, és a közös költségek is kedvezőbbek lehetnek; a panelpiac is érdemes megvizsgálni a hozam szempontjából.
- Reális megtérülés számítása: számoljuk ki a kiadások és költségek levonása után a tényleges hozamot. Ha a hozam összevethető vagy jobb más instrumentumokkal, érdemes beruházni.
- Szerződés és bérlő kiválasztása: legyen alapos a szerződés és a bérlő kiválasztásának folyamata. Havonta ellenőrizzük az ingatlan állapotát és a bérlői hozzáállást; ne bízzuk a kiadást teljes mértékben közvetítőre, bár segítséget igénybe vehetünk.
- Közokirat és kilakoltatás: ha szükséges, közokirat készítés révén gyorsabbá tehetjük a kilakoltatás folyamatát; bár ez költséggel jár, hosszú távon időt és pénzt spórolhat.
- Időzítés és diverzifikáció: diverzifikáljunk a portfólióban különböző területeken lévő ingatlanokkal, elkerülve, hogy egy lépcsőházon belül több ingatlant vásároljunk, mert a kockázat nő.
- Megtekintések és megtérülés: minden megtekintett ingatlan esetében végezzünk megtérülési számítást; a hozamot mindig hasonlítsuk össze alacsonyabb kockázatú befektetésekkel.
- Kiadás menedzsmentje: személyes szemlélődés és a bérlőkkel való személyes beszélgetés segíti a megfelelő bérlő kiválasztását; kerüljük, hogy teljesen a közvetítőre bízzuk a kiadást.
Összegzés
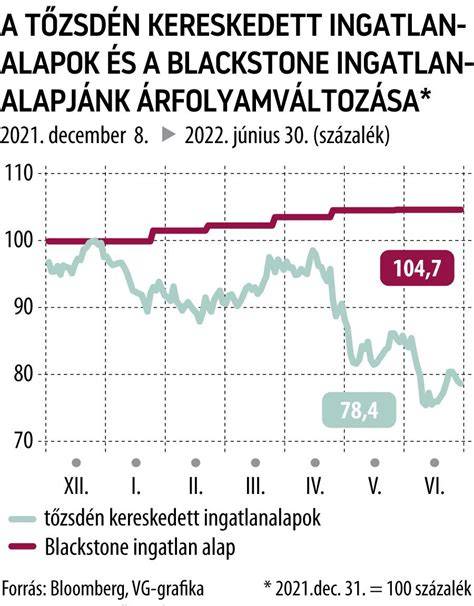
Az ingatlanbefektetés különböző formái között mérlegelve fontos megérteni, hogy a hozamok nagymértékben függenek a helytől, a típusoktól és a menedzsmenttől. A hosszú távú bérbeadás stabil és inflációálló, míg a rövid távú kiadások magasabb hozamot kínálhatnak, de nagyobb adminisztrációt és kockázatokat hordoznak. Az SZIT-ek és nem tőzsdén kereskedett ingatlanalapok likvidebb és adókedvezményeket is kínálnak. Döntés előtt mindenképp érdemes alaposan kiértékelni a megtérülést és a kockázatokat, valamint felmérni saját pénzügyi helyzetünket és céljainkat.
Gyakorlati számítási példák
Ha a jelenlegi adózási és hozamviszonyokat vizsgáljuk, a jövőben az ingatlanbefektetések inflációt meghaladó hozamokat is hozhatnak hosszabb távon, de mindig legyen szem előtt a piaci ciklikusság és a kockázat. A példáknál kiinduló összeg 10 millió forint vagy annál nagyobb befektetési tőke, melyet ingatlanvásárlásba vagy állampapírba fektetünk. A megtérülés függ a típusoktól, a környezettől, a bérleti díjaktól és a felmerülő költségektől, köztük a biztosítástól, az amortizációtól és a karbantartási költségektől.
tags: #befektetes #ingatlan #vagy #bankbrtet
Népszerű bejegyzések:
- Hozzátartozói földbérlet jogi keretei és kedvezményei
- Nagyobb kényelem a Sasad ligetében: Sasadi 176 exkluzív torony
- Garázsok és üzlethelyiségek Tiszaújvárosban
- Professzionális társasházkezelés és a közös költségek átláthatósága Gyuro Etelka közös képviseletében
- Corvin-negyed kiadó lakás útmutató: hogyan találjunk a legjobb bérleti lehetőségeket