
Ingatlan bérbeadás adózási szabályok: bevallás, adózás és bejelentés
A bérbeadás után keletkező bevételek adókötelesek, és a jogszabályi környezet alapján többféle adózási út választható. Ez a cikk összefoglalja a legfontosabb szabályokat a lakó- és nem lakóingatlanok bérbeadásáról, a rezsiköltségek áthárításáról, a kifizetői adóelőleg számításáról, valamint az adóbevallás módjáról és kötelezettségeiről.
Általános keret: kiadó és bevétel meghatározása
Az ingatlan bérbeadása tárgyi adómentes lehet, és a rezsiköltségek térítése tényleges bevételnek számít. Ha a rezsiszámlák a bérbeadó nevén vannak, a bevételi oldal része a bérleti díj, a rezsi visszafizetése, és költségelszámolásra nincs lehetőség. Amennyiben a rezsiszámlák a bérlő nevére szólnak, és az órák mérői alapján fizeti a rezsit, a kiadott szolgáltatás díja áthárított költségként nem minősül bevételnek.
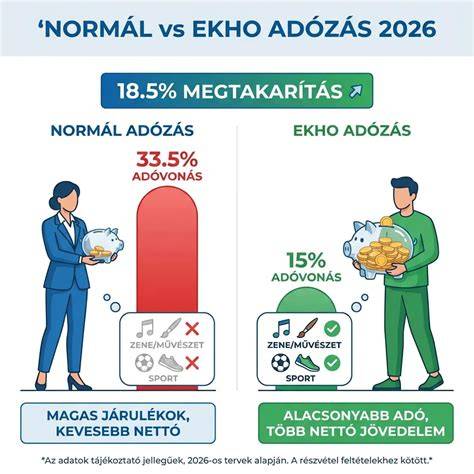
Különböző adózási módok ingatlan bérbeadás esetén
2.1. Számlázás és bevallás az ingatlan bérbeadásnál
A bérbeadás fő szabályként külön adózó jövedelem lehet, mely 20%-os adókulccsal adózik áfa nélkül. A jövedelem a bevételből kerül meghatározásra, de a rezsiköltségek és egyéb kiadások levonhatók tételes elszámolás keretében. A bérbeadás bevétele a kifizető nevén lévő kifizetői adóelőleggel együtt számítandó, és a bérbeadó adóbevallásában feltüntetendő.
Ha a bérlő fizetőnek minősül, akkor a kifizető köteles levonni és befizetni az adót a bérbeadó adóelőlege alapján. Előleg levonása nem alkalmazható, ha a magánszemély igazolja, hogy szálláshely-szolgáltató tevékenységet folytat, és annak adózása az egyéb szabályok szerint történik.
2.2. Az ingatlan bérbeadása és költségelszámolás
Az ingatlan bérbeadása fő szabályként a jövedelem lehet, mely után 15%-os személyi jövedelemadó adózik az összevont adóalap részeként. Két fő út közül választhat a magánszemély: a tételes költségelszámolás vagy az egyszerűsített 10%-os költséglevonás.
- 10%-os költséglevonás: a bevétel 90%-a számít jövedelemnek. Egyszerűbb, nem igényel részletes számlázást, de a rezsiköltség és egyéb igazolt költségek nem vonhatóak le. Ezzel a módszerrel az adóalap gyorsan kiszámítható.
- Tételes költségelszámolás: a ténylegesen felmerült költségeket lehet levonni (rezsi, karbátartás, javítás, felújítás, értékcsökkenés). A haszonélvezeti jog alapján értékcsökkenés nem számolható el. Az amortizáció alapja a szerzéskori érték, és különböző leírási kulcsok szerint történik (2%, 3%, 6%). Szálláshely-szolgáltatóként hosszú élettartamú szerkezet után évente 3% értékcsökkenés számolható fel.
2.3. Termőföld bérbeadása
A termőföld bérbeadása csak külön adózó jövedelem lehet, 20%-os adókulccsal. Kedvező kivételek: ha az adóévben a magánszemély termőföldtulajdona nem haladja meg a 3 hektárt, adómentes; ha meghaladja a 3 hektárt, akkor a teljes jövedelem adóköteles lehet.
2.4. Társasház közös tulajdonának hasznosítása
A társasház közös tulajdonának bérbeadásából származó bevétel teljes egészében jövedelem, amely után 20%-os adófizetési kötelezettség keletkezik. A közös tulajdon bérbeadásának adózási kötelezettsége független attól, ki a tulajdonostársak (magánszemélyek, társaságok vagy önkormányzat).
Szálláshely-szolgáltatás és a különadózási lehetőségek
A szálláshely-szolgáltatás adózása speciális: lehet tételes átalányadózás vagy önálló tevékenységből származó bevétel. A fizető-vendéglátó tevékenységet folytató magánszemély magánszálláshely-szolgáltatási tevékenységként nyújt szállást az adóévben ugyanannak a személynek 90 napot meg nem haladó időtartamra. Ezt csak adószámos magánszemély vagy egyéni vállalkozó folytathatja.
- Tételes átalányadózásnál az adó alappárája a bevétel 60%-a, kiegészítő tevékenységet folytató egyéni vállalkozó esetén 75%.
- Szálláshely-szolgáltatóként az adó alanyai lehetnek az önálló tevékenységből származó jövedelem vagy a tételes átalányadózás.
- A garázs vagy parkoló bérbeadása esetén adószám szükséges, és lehetőség van áfás vagy áfa-mentes megoldásra attól függően, hogy milyen módon választ adózási formát.
Adóbevallás és előlegek
Az ingatlan bérbeadásból származó jövedelem az összevont adóalap része, ezért az évi SZJA-bevallásban is szerepelnie kell. Az előlegeket negyedévente, a negyedévet követő hónap 12-éig kell megfizetni. Ha a bérbeadó nem kifizető, a levont adóelőleget a kifizetőnek kell teljesítenie; a magánszemélynek viszont az adóelőlegről igazolást kell kiállítania. Az adóelőleg alapja lehet a 10%-os költséglevonás vagy a tételes költségelszámolás alapján megállapított jövedelem.
Áfa kérdések az ingatlan bérbeadásánál
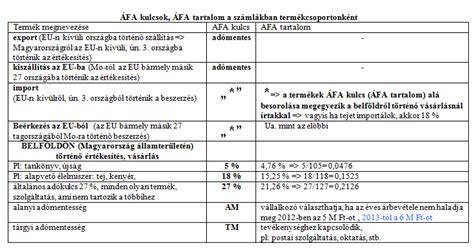
Az ingatlan bérbeadása általában áfamentes, de garázs- vagy egyéb esetekben áfaköteles lehet. Ha az adóalany az adózás alá tartozik és áfát fizet, akkor számlát kell kiállítani. Alanyi adómentességet választhat a magánszemély: ebben az esetben az adóalapot nem terhelik meg áfával, és a bevallásban sem szerepel áfa fizetési kötelezettség. Ezen felül a záró sorokban az adózási formák közötti választás lehetősége itt is elérhető, például adóalanyiság vagy áfa-mentesség felső határain belül.
Bejelentés és nyomtatványok
Az ingatlan bérbeadása érdekében a NAV-hoz szükséges bejelentés megtételére űrlapokkal kerül sor (például T101 jelű adatlapon). Számos nyomtatvány és beszámolási kötelezettség létezik, és az év során történő változások miatt érdemes a NAV legfrissebb útmutatásait követni. Az adóalany annak érdekében, hogy adóelőleget és bevallást megfelelően teljesítsen, jellemzően nyilvántartást vezet a bevételekről és a költségekről (tételes költségelszámolás vagy 10%-os költséglevonás szerint). A bejelentés és nyilvántartás célja, hogy a bevételek és kiadások átláthatóak legyenek, és az adó megfizetése pontosan történjen.
Összegzés és gyakori kérdések
- Kiadható-e ingatlan áfa-köteles vagy mentes formában? Attól függ, hogy milyen típusú ingatlanról van szó és milyen adózási formát választ a bérbeadó.
- Kell-e adószámot kiváltani? Szükséges lehet egyéni vállalkozóként vagy bizonyos típusú garázs- vagy üdülőbérbeadásnál, de magánszemélyként adóazonosítóval is lehet bérbeadni bizonyos körülmények között.
- Hogyan számolható ki a jövedelem és az adó? Lehet a 10%-os költséglevonás vagy a tételes költségelszámolás - mindkettő az SZJA alapján adózik, és az adóelőleget negyedévente kell fizetni.
- Mi számít bevételnek és mi nem? A rezsiköltség átadása általában bevételnek számít, kivéve ha a rezsiszámlák a bérlő nevére szólnak és a fogyasztást a bérlő közvetlenül fizeti a szolgáltató felé.
tags: #berleti #dij #bevallasa
Népszerű bejegyzések:
- Közlekedés Tokióban
- Házunk tárolóhelyiségeinek optimális kialakítása
- Eladó nappali tágas terekkel és panorámával
- Fedezze fel a Lusus Lakópark kertvárosi és természetközeli kivitelezését Pest megye városaiban
- A Balatonakarattyai Református Templom epítésének története és a közösségi identitás kapcsolata