
bérleti díj elszámolása könyvelése
Amennyiben a bérbeadó kifizetőnek minősülő bérlővel köt szerződést tulajdonát képező ingatlan bérbeadására, akkor a kifizető köteles a bérleti díj után az adó megállapítására, annak levonására és befizetésére.
A kifizetőnek az adólevonással kapcsolatban igazolás kiállítási kötelezettsége keletkezik a bérbeadó felé.
Ha a kifizető számlát kérne, akkor lehetséges egy számviteli bizonylat kiállítása, amely számviteli bizonylatot a kifizető a könyveiben rögzítheti.
Az alapdokumentum így a Számviteli törvény szerinti számviteli bizonylat lesz, a Számviteli törvény 166. § (1) bekezdése valamint az Áfa törvény 165. § (1) bekezdés a) pont) alapján.
Természetesen szerződést kötni kell, és a szerződésben rögzíteni is kell, hogy a kiszámlázás a számviteli bizonylat kiállításával történik.
Amennyiben valamely okból a kifizető nem vonna le adóelőleget a bérleti díjból, akkor a bérlőnek továbbra is igazolás kiállítási kötelezettsége keletkezik, a kiállítandó igazolással kapcsolatban pedig fel kell tüntetnie a bérbeadót érintő és a bérbevevő által befizetendő előzetesen le nem vont adó összegét az Szja törvény 75. § (6) és (7) bekezdés, valamint az Szja törvény 46.
Ha a bérbevevő magánszemély lenne, akkor a bérbeadónak kell a levont adót előlegként megfizetnie a NAV-hoz, ami annyit jelent, hogy negyedévet követő hónap 12-éig kell a befizetéseket teljesíteni.
Ha a teljes negyedévben létezett a bérleti jogviszony, akkor a három hónap bevételének 15%-át kell előlegként befizetni a NAV-nak.
Fontos, hogy ezzel kapcsolatban bevallást nem kell benyújtani, csak a befizetést kell rendezni.
Az ingatlan bérbeadásból származó jövedelem nem alapja a kifizető esetében a szociális hozzájárulási adónak, ezért a bérleti jogviszony nem érinti a Szocho fizetési kötelezettséget a Szocho törvény 455. § (2) bekezdés h) pont, és (4) bekezdés i) pontja alapján.
Az adóelőleget ugyanis a kifizető számolja ki, vonja le, vallja be, és fizeti meg havonta az állami adóhatóságnak.
A kifizető további kötelezettsége Art. 46. Adófizetési kötelezettséget eredményező ingatlan-bérbeadás.
Az ingatlan bérbeadás a forgalmi adózás rendszerében az egyik olyan ügylet, amely köztudottan mentes az adó alól.
Az adómentesség azonban csupán főszabály, nem abszolút jelleggel érvényesül.
Vannak olyan esetek, amikor az ingatlan bérbeadási tevékenységet végző adóalanynak - saját döntése alapján vagy a törvény erejénél fogva - adófizetési kötelezettsége keletkezik.
A személyi kedvezmény tekintetében a magánszemélynek írásos nyilatkozattételi kötelezettsége létezik, melyben összegszerűen indokolni köteles a levonás jogalapját és mértékét.
A lehetséges költségelszámolást illetően, amely szintén előzetesen nyilatkozatköteles a magánszemély részéről az igazolható költségek az irányadóak a bevételi összeg (bérleti díj) 50%-ig.
Ha léteznek igazolható költségek, akkor ezek a költségek csökkentik az adóelőleg alapját, de csak maximum 50%-ig.
Amennyiben nem léteznének igazolható költségek, akkor a magánszemély érvényesítheti a 10% költséghányadot, amelyhez nem kell semmilyen igazolást sem benyújtania.
Az ingatlan bérbeadás bevételeinek értelmezése, a jövedelem megállapítása és az adó megfizetése folyamatosan slágertéma.
A személyi jövedelemadóról szóló 1995. évi CXVII. törvény (a továbbiakban: Szja tv.) 16.
Az Szja tv. 17. § (1) - (2) bekezdéseiben foglaltak alapján az önálló tevékenységből származó bevételt e törvény 2. és a 4.
Az Szja tv. 17. § (3) bekezdése szerint bérbeadás esetén az ingatlan-bérbeadási tevékenységből származó bevétellel szemben költségként számolható el az Szja tv. 11.
A törvény a jövedelemszerzés időpontját a bevételszerzés időpontjaként értelmezi és tételesen meghatározza a különböző formában megszerzett bevételek (pl. A bevétel megszerzésének időpontja pénz esetében az a nap, amelyen azt a magánszemély vagy javára más személy birtokba vette (átvette) vagy amelyen azt a magánszemély javára fizetési számlán jóváírták.
Ebből következik az, hogy előfordulhat olyan eset, amikor a konkrét fogyasztás bevétele és költsége két eltérő adóévben kerül elszámolásra a pénzforgalmi szemlélet miatt.
(Decemberben diktálja a bérbeadó az óra állását, a bérlő pedig januárban fizet. A jogszabály ahhoz köti a kedvező szabály alkalmazását, hogy az igénybevétellel arányos-e az áthárított díj.)
Amennyiben pl. Nem alkalmazható a kedvező szabály akkor sem, ha a lakás bérlője a fogyasztásmérők által mért pontos összeget fizeti meg a bérbeadónak, de a bérbeadó átalánydíjat fizet a közműszolgáltatóknak.
Azért nincs lehetőség a kedvező szabály alkalmazására, mert a bérbeadó nem a tényleges fogyasztás alapján számol el a közműszolgáltatóval.
A javítási, karbantartási munkákra, felújítási fordított összeg költségnek minősül.
Az építményadó tulajdonhoz köthető vagyoni típusú közteher, amely akkor is fizetendő, ha a magánszemély nem adja bérbe az ingatlant.
Tehát nem az önálló tevékenység végzéséhez kapcsolódó közteher, így költségként nem számolható el.
Ha azonban igazolható, hogy az ingatlant terhelő építményadó kötelezettségét - vagy annak magasabb összegét - a magánszemély adott bevételszerző tevékenysége váltja ki - mert például az épületet bérbe adja -, akkor ebben az esetben nem kifogásolható az építményadó, vagy az adótöbblet költségként elszámolása.
A bérbeadónál a bérlő által elvégzett felújítás költsége akkor lesz bevétel, ha a bérleti szerződés megszűnik, azzal, hogy ilyen esetben a felújítási költség összegéből a bérlet megszűnésének időpontja szerinti, a felújítási költség szokásos piaci értéke lesz a bérbeadó bevétele, amennyiben a bérleti szerződésben nem rendelkeznek az eredeti állapot helyreállításáról.
A lakás bérbeadása esetén a bérbeadó magánszemély a bérbeadásból származó bevételéből levonhatja a más településen általa bérbevett lakás ugyanazon évben igazoltan megfizetett bérleti díját.
E rendelkezés alkalmazásának feltétele, hogy a bérbeadás, illetve a bérbevétel időtartama a 90 napot meghaladja.
További feltétel, hogy a bérbevett lakással összefüggésben a magánszemély más tevékenységéből származó bevételével (pl. önálló tevékenység bevétele, egyéni vállalkozói tevékenység bevétele) szemben költséget nem számolhat el, és az igazoltan megfizetett bérleti díjat számára még részben sem térítették meg [Szja törvény 17. A bérleti jogviszonyt a bérleti szerződés igazolja, míg a díj megfizetését a bérbeadó magánszemély által kiállított számlával vagy számviteli bizonylattal - ha a bérbeadó nem kért adószámot - kell igazolni.
Megjelent a Számviteli Levelekben 2002. július 4-én (38. […] levont (vagy a bérbeadó által megfizetett) adót az adóbevallásban adóelőlegként kell figyelembe venni.
A választást elegendő az eltelt adóévről szóló adóbevallásban jelezni.
Ez a döntés legalább négy egymást követő adóévre szól.
Ha a magánszemély az ingatlan-bérbeadásból származó bevételére nem választja az önálló tevékenységre vonatkozó szabályok alkalmazását, akkor adófizetési kötelezettsége a kifizetői adólevonással és/vagy a negyedévenként általa fizetendő adó befizetésével teljesül.
Ekkor mindössze a bevételi nyilvántartást kell vezetnie, amelynek alapján év végén az adóbevallásban fel kell tüntetnie a bérbeadásból származó bevételeket mint elkülönülten adózó jövedelmeket és azok adóját.
A magánszemély választásától függetlenül év közben a teljes (a költségekre fizetett térítést is tartalmazó) bérleti díj 20 százalékát kell a kifizetőnek levonnia és befizetnie.
Az egyéni vállalkozó bérbeadók a bérleti díjakat vállalkozói bevételként számolják el, és költségeiket is érvényesíthetik az egyéni vállalkozókra vonatkozó szabályok szerint.
Ha a bérlő kifizetőnek minősül, akkor a bérleti díj 20 százalékát le kell vonnia.
Kifizetőnek nem minősülő bérlő (pl. Az áfatörvény 6/A. A társaság devizanemváltást hajt végre, forintról euróra, a számviteli törvény 145-146. §-a alapján.
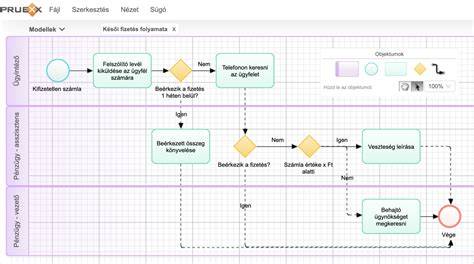
A társaság devizanemváltását bemutató diagram és részletek illusztrálásához alábbi infografika segíthet:
Az áttérés napja az üzleti év mérlegfordulónapja (2026. Egy normál áfakörbe tartozó szórakozóhely hétvégénként másnap hajnalig tart nyitva.
Időszakos elszámolású ügyleteknél az elszámolási időszakot követően kiállított számlán a teljesítés időpontja megegyezik a fizetési határidővel.
Pl. Az önkormányzat tárgyalást folytat egy gazdasági társasággal önkormányzati lakások építése témában.
Cégünk laborvizsgálatot készített egy növényről, melynek számlaadatai az alábbiak: kiállítás: 2026. 06. 02., teljesítés napja: 2026. 05. 14.
Az áfatörvény 6/A. számú melléklete alá tartozó termékek lábon álló terményként (kukorica, árpa, mennyiségi egység: hektár) történő értékesítése esetén a 142.
Az „A” kft. és a „B” kft. egyaránt kisvállalati adóalany. A tervek szerint „B” kft. 2026. 06. 30-i fordulónappal beolvad „A” kft.-be.
Ezekben az esetekben a bérlő, és a bérbeadó megegyezésén múlik, hogy megtörténhet-e a bérelt ingatlanon beruházás, vagy felújítás.
Ebben az esetben a bérlő nem mutatja ki a könyveiben a felújítás költségét, hanem kiszámlázza a bérbeadó felé.
Természetesen a bérbeadó is kiállítja a bizonylatot a bérlő felé.
Tehát két gazdasági esemény jön létre.
- a) Amennyiben a szerződésben erről nem rendelkeznek, akkor a PTK szabályai szerint az eredeti állapotot kell visszaállítani.
- b) A felek úgy állapodnak meg, hogy a bérlet megszűnésekor a bérlő piaci értéken megveszi a felújítás értékét. Viszont ez esetben is rögtön felmerül a kérdés, hogy mi a piaci érték, és azt hogy fogják meghatározni.
- c) A bérlet lejártával térítés nélkül kerül a felújítás értéke a bérbeadó tulajdonába.
Amennyiben a bérbeadó nem magánszemély, akkor természetesen be kell szerezni a bérbeadó nyilatkozatát a tao törvénynek megfelelően, hogy a térítés nélküli átadás elismert költség lehessen.
Amennyiben a térítés nélküli átadás magánszemély bérbeadónak történik, akkor pedig az SZJA törvény szakaszát is be kell betartani.
Partnereinkkel kötött bérleti szerződésében (helyiségbérlet és a kapcsolódó közüzemi díjak elszámolása), amennyiben a szerződés nem tér ki arra, hogy a bérleti időszakhoz mely korábbi közüzemi díj kapcsolható, a partnereink szabadon, a közüzemi díjak beérkezésének vagy kiegyenlítésének függvényében számlázhatják részünkre a közüzemi díjakat?
Például: 2025. 09. havi bérletidíj-számla (kelte 2025. 10. 03.; fizetési határidő, áfateljesítés dátuma: 2025. 11. 03.) kiállítását követően partnerünk külön számlán számlázta az alábbi hivatkozások feltüntetésével a közüzemi díjakat: gázdíj 2025. 06. 19. - 2025. 07. 15.; áramdíj: 2025. 08. 01. - 2025. 08. 31.; teljesítési időszak: 2025. 09. 01. - 2025. 09. 30.; a számla kelte: 2025. 10. 03.; fizetési határidő, áfateljesítés dátuma: 2025. 10.
Elfogadható-e a fenti számlázási módszer, vagy más dátumokkal szabályos a számlák kiállítása?
Megjelent a Számviteli Levelekben 2025. október 30-án (534. […] kapcsolódnia, és nem a bérleti időszakhoz.
(A bérleti időszak jellemzően a hónap első napjától a hónap utolsó napjáig tart, a példa szerinti gázfogyasztás pedig 06. 19-től 07. 15-ig.)
A bérbeadó a bérleti díj számláján elkülönítetten, vagy a külön számlán feltüntetheti a közüzemi fogyasztás adatait (nem csak a díjat), az időszak adatain (gázdíj: 2025. 06. 09. - 2025. 07. 15.) túlmenően a fogyasztás mennyiségi és értékadatait, valamint az esetleges korrekciókat is, természetesen ezen adatok megadása kötelező!
A bérbeadó által a közvetített szolgáltatás számláján feltüntetett teljesítési időszak, fizetési határidő nem a közüzemi díjakra vonatkozik, hanem a bérbeadó számlájára.
A bérlő a közüzemi díjakat anyagköltségként kell, hogy elszámolja. Könyvelni előbb nem tudja, csak akkor, ha a bérbeadó számláját megkapta. De könyvelnie arra az időszakra kell, amely a fogyasztás időszaka: a gázdíjat a 2025. 06. 09. - 2025. 07. 15. időszakra 2025. 10. 03-án vagy azt követően.
tags: #berleti #dij #elhatorolasa #konyvelese