
A berlo koteles e a lakas biztositas dijat fizetni: tippek, lehetőségek és gyakorlati útmutató albérlethez
Kérdésed van lakásbiztosítással kapcsolatban? Kérdezd a Bank360 AI asszisztenst! A cikk áttekintést ad arról, hogy ki és miért fizeti a lakásbiztosítást albérlet esetén, milyen fedezetek érhetőek el, és hogyan érdemes összehasonlítani a különböző ajánlatokat. A biztosítás célja, hogy váratlan károk esetén ne a megkérdőjelezhető anyagi terhek legyenek terhelők, hanem a biztosító vállalja a kárt a szerződésben rögzített feltételek szerint.
Miért érdemes lakásbiztosítást kötni albérletben?
A lakásbiztosítás a tulajdonos vagy a bérlő által kötött vagyonbiztosítás, amely a lakóingatlanban keletkezett károkat, illetve a benne lévő értéktárgyak védelmét szolgálja. Az alapkínálatok gyakran fedezik a tűz, vihar, vízkár, robbanás és egyéb elemi károk mellett a betöréses és vandalizmus okozta károkat is. Szükség lehet kiegészítő fedezetekre is, például értéktárgyak, készpénz, sportfelszerelés, vagy akár okos eszközök biztosítására. Albérlet esetén fontos, hogy a biztosítási szerződés pontosan rögzítse, ki felel az ingatlan és ki az ingóságok védelméért, és milyen kockázatokat fedez a szerződés.
Kik és mikor köteles biztosítást kötni?
Magyarországon nincs kötelező törvényi előírás a lakásbiztosításra, így a bérleti szerződésben a felek szabadon dönthetnek arról, ki finanszírozza a biztosítást. A leggyakoribb helyzetek:
- A tulajdonos köt biztosítást az ingatlanra és beépített elemeire;
- A bérlő vállalhatja az ingóságaiért és saját értékeinek védelméért a felelősséget, külön vagyonbiztosítást köthet a saját ingóságaira;
- Közös használatú helyiségek és a lakás szerkezeti elemei gyakran a tulajdonosi biztosítás hatálya alá tartoznak, míg az ingóságokra a bérlő vagy a tulajdonos külön biztosítást köthet.
Mindkét fél részéről hasznos lehet alaposan áttekinteni a fedezeteket, és ha szükséges, külön vagyontárgy-biztosítást kötni a bérlő ingóságaira. Ha a bérbeadó és a bérlő is rendelkezik saját ingóságaival, érdemes külön-külön megkötni a biztosítást az érintett ingóságokra.
Ki fizeti a lakásbiztosítást?
Az albérletet adó tulajdonos és az albérlő között gyakran megosztott vagy külön megállapodással határozzák meg a díjfizetést. Ha az albérlő dönt úgy, hogy ő fizeti a lakásbiztosítást, akkor a bérleti díjba nem kell beépíteni ezt a költséget, ami általában alacsonyabb bérleti díjat eredményez. Ugyanakkor az albérlő számára nagyobb rugalmasságot jelenthet a biztosítási fedezetek kiválasztása és a díjak optimalizálása. Ha a tulajdonos vállalja a biztosítást, akkor számára egyszerűbb lehet felügyeletet gyakorolni a közös területek védelme felett, de az ingóságokra vonatkozó fedezetek így kevésbé lehetnek összhangban az albérlő személyes értékeivel.
Milyen fedezetek érhetők el egy albérleti lakásbiztosításban?
Az alapcsomagok tipikusan lefedik az alábbi károkat: tűz, füst és hő által okozott károk, robbanás, villámcsapás, vihar, árvíz, csapadék és vezetékes víz okozta károk, egyéb természeti események (hónyomás, jégkár, földrészek). Emellett gyakran szerepelnek olyan kockázatok, mint idegen tárgyak rádőlése vagy idegen jármű ütközése. A biztosítás kiterjedhet felelősség- és balesetbiztosítási elemekre is, amelyek bizonyos események esetén térítenek. A biztosítási díj függ az ingatlan típusától, az építés anyagától, az ingatlan korától, a lakhatás állandóságától, és attól is, hogy az ingóságokra vajon legyen-e biztosítás.
Fontos megjegyezni, hogy a biztosítás általában nem fedezi azokat a károkat, amelyek a szerződés kezdete előtt vagy vége után keletkeznek, vagy amelyek nincsenek a szerződésben meghatározott események között. A biztosító akkor sem fizet, ha a kárt szándékosan vagy súlyosan gondatlanul okozták. Ugyanakkor a biztosítónak kell bizonyítania, hogy szándékos vagy súlyos gondatlanság történt. Így a kárfizetés csak ezt követően kerülhet kizárásra.
A lakásbiztosítási termékek gyakran tartalmaznak kiegészítő fedezeteket is, például értéktárgyak biztosítását (ékszerek, műtárgyak), készpénz biztosítását, duplázást a határértékekre, költségek levezetését, vagy akár kerti bútorok, sportfelszerelések, hobbi- és kisállatbiztosítást. Az otthon és a család védelméhez érdemes olyan fedezetet kiválasztani, amely reálisan lefedi a kockázatokat, melyekre számíthatunk.
Hogyan válasszuk ki a megfelelő biztosítást albérletben?
A döntés során figyelembe veendő legfontosabb szempontok:
- Az ingatlan típusa és az épület állapota: társasház vagy önálló ingatlan. A társasház közös biztosítása gyakran csak a közös részekre terjed ki, az ingóságokat külön kell védeni.
- A vagyontárgyak értéke: érdemes listát készíteni a berendezésekről, műszaki cikkekről és értékeikről, majd ezek alapján meghatározni az ingóságok biztosítási összegét.
- A fedezetek köre: milyen eseményekre terjed ki a fedezet (például földrengés, árvíz, üvegkár, betörés).
- A szerződés időtartama és a felmondási lehetőségek: márciusi kampány során díjmentesen felmondható határozatlan idejű szerződés, de a határozott idejű konstrukcióknál előfordulhat, hogy tartamkedvezményt vonhat vissza a biztosító.
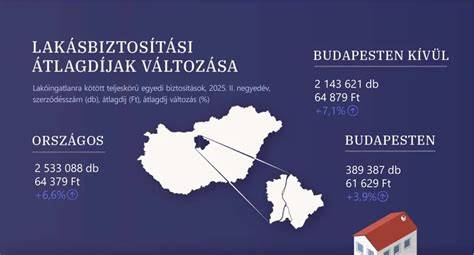
- A díjak és kedvezmények: online kötés, csoportos kedvezmény, és díjfizetési módok határozzák meg a legjobb ajánlatot. 2026-ban is számottevő különbségek lehetnek az egyes biztosítók ajánlatai között.
- A biztosítási összeg és önrész aránya: az indexálás és infláció miatt érdemes időnként felülvizsgálni az összegeket, hogy elkerüljük az alul- vagy felülbiztosítást.
Az MFO, azaz a Minősített Fogyasztóbarát Otthonbiztosítás tematikája segíthet abban, hogy a feltételek egyszerűbbek és átláthatóbbak legyenek. Az alapcsomag általában a háztartásokat érintő leggyakoribb káreseményeket fedik és tartalmazzák a felelősségbiztosítást is. Az MFO-kínálatot az MNB felülete segíti összehasonlítani, így könnyebb a váltás vagy az új szerződés kiválasztása a márciusi időszakban.
Váltás és díjkalkuláció
A márciusi időszak lehetőséget ad arra, hogy díjmentesen felmondjuk a határozatlan idejű lakásbiztosítást és új szerződést kössünk, még a futamidő alatt is. A váltás általában megtakarítást jelenthet: a piac differenciált árazási logikát és különböző kedvezményeket kínál, így éves szinten több tízezer forint is megtakarítható. A díjakat befolyásolja a biztosítás összege, a lakóingatlan címe, az, hogy állandóan vagy időszakosan lakott-e, az épület típusa és anyaga, valamint a fizetési gyakoriság (általában az éves díj a legkedvezőbb). A díj az inflációval is változik, ezért érdemes felülvizsgálni a szerződést a piac és az egyéni igények szerint.
- Győződj meg róla, hogy a szerződés határozatlan időre szól-e; hosszú távon ez a normális, díjmentes váltási lehetőség alapja.
- Kérdezd meg a biztosítót a biztosítási összeg felülvizsgálatáról az ingóságok növekedése vagy értéknövekedése esetén.
- Válaszd ki a legkedvezőbb díjat az éves fizetési lehetőséggel, és mérlegeld a kedvezményeket (online kötés, csoportos kedvezmény, hűségidő).
- Ellenőrizd az alul-/ felülbiztosítás kockázatát és a kizárásokat a szerződésben.
Ha albérlet közben változik a lakásbiztosításokra vonatkozó igényed, érdemes a bérleti szerződésben is rögzíteni, ki és mire köt biztosítást, és hogyan történik a kárbejelentés. A biztosítási események bejelentését mindig a szerződő félnek kell megtennie, a kár tényét fényképekkel, leírással és számlákkal dokumentálva.
Gyakorlati példák és tanácsok
Albérlet esetén hasznos lehet, ha a tulajdonos és a bérlő is rendelkezik saját lakásbiztosítással. Így az épület és a közös részek kárait a tulajdonos, míg az ingóságok és személyes tárgyak a bérlő fedezete alatt állhatnak. A közös képviselettel kötött épületbiztosítás gyakran csak a közös részekre terjed ki, és az ingóságokra külön biztosítást érdemes kötni. Segítséget nyújt, ha a szerződésben pontosan feltüntetik, ki fizeti a díjat és ki köt tarifált fedezetet, valamint hogyan történik a kárenyhítés.
Ha Airbnb-szállásról van szó, érdemes figyelembe venni az otthonvédelmi programokat és az úgynevezett AirCover házigazdáknak nyújtott fedezetet is, amely a vendégek okozta károk és felelősség tekintetében nyújt védelmet. Az OTTHON Védelem lakásasszisztencia biztosítás pedig vészhelyzetek esetén gyors segítséget nyújt, például csőtörés vagy eltömődés esetén szakembert küld, és a karbantartási feladatokban is segít.
Tabletta összefoglaló a fontosabb tényekről
| Téma | Fontos tudnivaló |
|---|---|
| Kire lehet kötelező a biztosítás? | Nincs kötelező törvényi előírás, a szerződésben rögzített felek döntése alapján. |
| Kik kötnek kiegészítő fedezeteket? | Értéktárgyak, készpénz, sportfelszerelés, okos eszközök, kerti bútorok stb. |
| Mi történik felmondás után? | A díj befizetése megmarad a fennálló időszakban; a fennmaradó díj arányos részét visszatérítik. |
| Mi a MFO? | Minősített Fogyasztóbarát Otthonbiztosítás - átlátható feltételek, online ügyintézés, alapesetben önrész nélkül. |
Összegzés és gyakorlati végrehajtás
A lakásbiztosítás albérletben történő megkötése fontos döntés, amely mindkét fél érdekeit védi. A tulajdonos és az albérlő közötti pontos megállapodás, a fedezetek alapos áttekintése és a szerződés feltételeinek kedvező kialakítása hosszú távon anyagi és lelki nyugalmat nyújt. A piacon elérhető különböző ajánlatok összehasonlítása, a díjak és kedvezmények kiaknázása révén akár évi több tízezer forint megtakarítás is elérhető. Ha bizonytalan vagy, kérj szakértői segítséget, mert a szakember segíthet kiválasztani az igényekhez leginkább illeszkedő biztosítást és fedezetet.
Biztosítás alapjai - Lakásbiztosítás | A lakásbiztosítás teljes körű útmutatója
tags: #berlo #koteles #e #a #lakas #biztositas