
Generali Általános felelősségbiztosításai és kötelezettségbiztosítási modulok átfogó bemutatása építőipari kivitelezők, könyvelők és más szakmák számára
Felelősségbiztosítási szerződés alapján a biztosított követheti, hogy a biztosító a szerződésben meghatározott mértékben és feltételek szerint mentesítse őt olyan kár megtérítése alól, amelyért jogszabály szerint felelős.
A 191/2009 (IX.15.) Kormányrendelet módosítása értelmében minden építőipari kivitelezői tevékenységet végző vállalkozásnak 2025. január 15.-től új kötelező felelősségbiztosítással kell rendelkeznie építőipari kivitelezési tevékenysége körében okozott kár megtérítésére.
Ha a kormányrendelet alapján az Ön cégének is kötelező kivitelezői felelősségbiztosítással kell rendelkeznie, akkor válassza a Generali Általános felelősségbiztosítását Építőipari kivitelezők felelősségbiztosításának külön feltételével.
Biztosításunk megfelel a jelenleg hatályos jogszabályoknak és fedezetet nyújt vállalkozása számára személyi sérüléses károkra, dologi károkra és e károkkal összefüggő sérelemdíjakra.
A szomszéd épület alapozása során kötőanyagot injektáltak a szerkezetbe. A túlnyomással bevitt anyag befolyt a biztosítottunk vállalkozásának raktárhelyiségébe és kárt okozott az ott tárolt eszközeiben. Az építési vállalkozó nem akarta elismerni felelősségét, így a jogos kárigény érvényesítésében Kiegészítő kártérítési jogvédelmi biztosításunk szolgáltatása segített.
Példák a mindennapi kockázatokra és a fedezet fontosságára
- 1. Példa: egy radiátorszerelő rosszul javítja meg a radiátort, ezért az eláztatja és tönkreteszi a parkettát.
- 2. Példa: egy festő falfestés közben létrával kiverte az ablaküveget.
- 1. Példa: Növényvédőszereket árusító munkavállaló az egyik vevő kiszolgálásakor véletlenül a pult alatt kifolyt növényvédőszerekbe nyúlt. Másnapra a mérgezés súlyos tünetei alakultak ki nála.
- 2. Példa: A munkavállaló a munkahelyén elcsúszik a frissen felmosott folyóson.
- 1. Példa: Egy cég sertéshizlaló tápszert hoz forgalomba. A tápszertől a sertések megbetegednek, le kell őket vágni, a húsuk ehetetlen.
- 2. Példa: Egy építkezési vállalkozó téglát rendel egy téglagyárban. A megrendelésben kiköti, hogy a tégláknak cm2-ként 350 kg súlyt kell kibírniuk. A téglagyár elfogadja a megrendelést és leszállítja a téglákat. A vállalkozó beépíti a téglákat a földszint és az emelet között. Az első emeleti tetőrész lebetonozása után a téglák részben megroppannak, a tetőrész összeomlik, mivel a téglák nem bírják ki az előírt terhelést.
- 1. Példa: A biztosított szomszédos területen okozott károkért a kockázatviselés keretében térítést kaphat.
A Könyvvizsgaló, adótanácsadók, könyvelők felelősségbiztosításával a szakmai minden gyakorlója élhet, akár egyéni vállalkozóként, akár gazdasági társaságként kíván biztosítást kötni. A mai gazdasági viszonyok között nem nehéz egy apró tévedést véteni az állandóan változó és elég kusza, félreértelmezhető adó, vagy társadalombiztosítási törvények mellett. Adódhat olyan hiba, amikor például egy bevallásnál a könyvelő rossz sorba írja az adatot, az ügyfélnek pedig ezzel jelentős anyagi kártokozhat. A Könyvvizsgálók, adótanácsadók, könyvelők felelősségbiztosításával ezek a károk jócskán enyhíthetők, mind e mellett igen kedvező feltételekkel és díjjal köthető.
A módozat kockázatviselése kiterjed minden olyan tevékenységre, melyet az biztosított saját hatáskörében végez és amelyért teljes vagyoni felelősséget kell viselnie. Megéri tehát mindenképpen megkötni ezt a fajta biztosítási szerződést, hisz különben az okozott anyagi kárt teljes egészében a vétkes szakembernek kell megfizetnie. A biztosító az érvényes Könyvvizsgálók, adótanácsadók, könyvelők felelősségbiztosítása szerződés megkötése után a biztosításban meghatározott mértékben az ügyfelet mentesíti az okozott kár megfizetése alól, amelyet a tevékenységével kapcsolatos törvények, rendeletek megszegése folytán okozott megrendelőjének.
Előnyös feltétele ennek a csomagnak, hogy a szerződéskötés során nem szükséges könyvvizsgálói, vagy kamarai tagságot igazolni, és nem elvárás a könyvviteli regisztráltak között szerepelni sem.
Az Egészségügyi és szociális tevékenység felelősségbiztosítása konstrukcióval az egészségügyben dolgozók védhetik magukat, az általuk okozott anyagi károk vonatkozásában. Mivel az ember legféltettebb kincse az egészsége, így e szakmai dolgozóin különösen nagy teher és felelősség van. Mindezek ellenére ebben a szakmában is fordulhat elő hiba a munkavégzés közben, hiszen ezt a munkát is emberek végzik.
Az Egészségügyi és szociális tevékenység felelősségbiztosítás kockázatviselése azokra az esetekre terjedhet ki, amikor is a biztosított ügyfél hatáskörén belül végzett munkája során olyan hibát vett, amelyért jogszabályi kötelezettségi felelőssége van. Ha megtörténik például, hogy egy műtét után fertőzés lép fel a betegnél, az az operáló orvos felelőssége még akkor is, ha egy nem kellően fertőtlenített műszer okozta a bajt és nem konkrétan az operáló orvos feladata lett volna a fertőtlenítést elvégezni.
A Generali Szakmai felelősségbiztosítások között találni olyan modult, amely az állategészségügyben tevékenykedők részére jelent nagy segítséget, megnyugtató megoldást egy véletlenszerű károkozás esetében. Egy állatorvos munkája közben legalább akkora felelősséget visel, mint az emberek gyógyításával foglalkozók, így ez esetben is sajnos megtörténhet, hogy rossz diagnózist állít fel az orvos, vagy segédje nem kellően fertőtlenít egy műszert. Ezekre a helyzetekre kell gondolni, amikor döntünk és nyilvánvaló, hogy mindenféle képen érdemes e területen is megkötni a Generali által ajánlott módozatot.
Igen sokszor veszik igénybe építészirodák, tervezők az Építészeti és műszaki tervezés felelősségbiztosítás konstrukciót, mert ez manapság igen csak egy rázós terület. A piacon nagy a verseny egyes építőipari munkák megszerzéséért, nyomott árakon, épp ezért nagy hátrányba kerülhet az a vállalkozó, aki egy becsúszó hiba okán nagyarányú kártérítést kell fizessen. A modern technika, a számítógépes tervezés bármikor lehetőséget adhat egy kisebb nagyobb tévedésre, amely azonban a megrendelő részére több milliós plusz kiadást is jelenthet.
Hiába a legmodernebb felszerelések, az emberi tényező és a gép, vagy a program esetleges hibás működése magában hordozhatja a tévedés lehetőségét. Legalább ennyire hasznos és fontos módozat a Vagyonvédelmi vállalkozások felelősségbiztosítása, hiszen ez is egy felkapott terület, mivel hazánkban egyre szélesebb körben terjed el a vagyon védelme. A legképzettebb szakemberek által történő munkavégzés mellett is becsúszhat olyan hiba, mellyel a megbízónak akaratlanul kártokoz a cég, a vállalkozás, e mellett viszont a védelem alá vont értéktárgyak, vagyonok egyre magasabb értékűek általában.
A Vagyonvédelmi vállalkozások felelősségbiztosítása mellett számíthat rá a biztosított, hogy amennyiben munkája során olyan kárt okoz, melyért jogszabályilag felelősséget kell vállalnia, a társaság a szerződött mértékben a kár megtérítését magára átvállalja. Példaként említhető, hogy előfordulhat, a vagyonvédelemmel megbízott személy őrzés közben elfordul, elsétál, vagy rossz esetben elalszik, ez idő alatt pedig történik egy betöréses lopás és az őrzött vagyontárgyak eltűnnek, megrongálódnak, megsemmisülnek.
A biztosítottal munkaviszonyban, tagsági viszonyban álló munkavállalókat érő munkahelyi baleset során tehát a biztosító a kockázatviselést vállalja azon károkra vonatkozóan, melyeket a biztosított szakmai tevékenysége közben okoz és melyekért a rá vonatkozó jogszabályok értelmében felelősséggel tartozik. E szolgáltatás alapján a társaság a foglalkoztatott munkavállaló részéről okozott károkat téríti meg, amelyeket a dolgozó szakmai tevékenysége gyakorlása közben okozott és amelyekre nézve munkaadója felé kártérítési kötelezettség terheli.
Széleskörű, igényre szabható védelem, mely hitelfedezeti biztosításként is szolgálhat, önrészsel vagy önrész nélküli is! Hogy a befektetett munka meghozza a gyümölcsét!
Azért mert a biztosítást kötő hölgy nagyon profi volt és mindenre kiterjedő tájékoztatást adott. Ezen túlmenően, egy régebbi autómat is a Generali biztosította és ugyan károm nem keletkezett, de pl. A vállalkozásom ill. a családom biztosításainak döntő többségét a Generali Biztosító Zrt. szolgáltatja. A biztosítások megkötése során érthető, átlátható, segítőkész, gyors, stb. tájékoztatásban részesülünk.
A bérlői felelősségbiztosítás a PTK. A vállalkozások jelentős része nem saját, hanem bérelt ingatlanban folytatja a tevékenységét. Ez esetben érdemes biztosítási fedezettel lefedni azokat a károkat, amelyet bérbevevői minőségben a Bérbeadó számára az ingatlanban okozhatnak. A limit erejéig a Biztosító megtéríti azokat a felelősségbiztosítási károkat, amelyekért a Biztosítási Részletezőn megjelölt telephely/helyiségek bérlőjeként a Biztosított a bérbeadóval szemben kártérítési felelősséggel tartozik. A kapcsolódó dokumentumok csupán tájékoztató jellegűek, a megkötött biztosítási szerződésekre az adott szerződéshez tartozó szerződéses feltételek irányadóak.
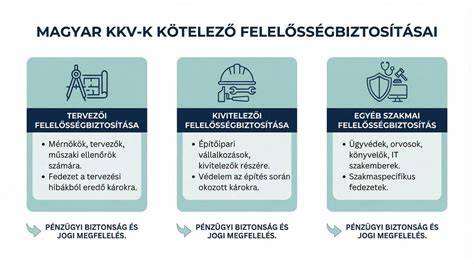
Rövid összefoglaló a különböző modulokról és célcsoportokról
- Építőipari kivitelezők felelősségbiztosítása külön feltétellel a kormányrendelet által előírt kötelezettség teljesítésére.
- Könyvvizsgálók, adótanácsadók, könyvelők felelősségbiztosítása a szakmai károk jelentős részének enyhítésére és kedvező feltételekkel.
- Egészségügyi és szociális tevékenység felelősségbiztosítása az egészségügyi dolgozók számára a jogszabályi felelősségre tekintettel.
- Állategészségügyben tevékenykedők modulja a véletlenszerű károkozások elleni védelemre.
- Építészeti és műszaki tervezés felelősségbiztosítása a modern technika és tervezési hibák miatti kockázatok ellensúlyozására.
- Vagyonvédelmi vállalkozások felelősségbiztosítása és a kapcsolódó munkavállalói károk fedezete.
- Bérbeadói és bérlői felelősségbiztosítás, amely a bérbeadók és bérlők közti felelősséget rendezi.
A kapszula jellegű, de lényeges megfontolások: a biztosítások tartalmazhatnak önrészre vonatkozó opciókat, védelem-kockázat-viselést különböző tevékenységi körökben és rugalmas díjszabási lehetőségeket.
tags: #berloi #felelossegbiztositas #generali