
Ingatlan bérbeadás CeGforma ingatlan berbeadása: részletek, adózás és menedzsment Budapesten és környékén
Az ingatlan bérbeadás egy kiváló lehetőség, hogy plusz bevételhez juss. Legyen szó hosszú távú bérletről vagy rövid távú kiadásról, az ingatlanod hasznosítása profitot generálhat, miközben mások számára kényelmes lakhatást biztosít.
Az ingatlan felkészítése és piaci pozicionálás
Mielőtt meghirdetnéd az ingatlanod, gondoskodj arról, hogy az megfelelő állapotban legyen. Egy tiszta, karbantartott lakás vonzóbb a bérlők számára, ami megnöveli a sikeres kiadás esélyét. A bérbeadás során kiemelten fontos a reális bérleti díj megállapítása. Ehhez érdemes piaci körképet készíteni, és összehasonlítani a hasonló típusú ingatlanok árait a környéken.
Írásos szerződések és online megjelenés
Az ingatlan bérbeadása során kiemelten fontos, hogy írásos bérleti szerződést készíts, amely lefedi a jogi követelményeket. Megfelelő felületeken hirdess, hiszen a népszerű ingatlanportálok, közösségi média és egyéb online platformok lehetőséget nyújtanak arra, hogy szélesebb körben elérd a potenciális bérlőket.
Választás és ellenőrzés a bérlőknél
A bérlők kiválasztása során légy körültekintő. Az első benyomás mellett érdemes referenciákat is kérni, hogy megbizonyosodj a bérlők megbízhatóságáról.
Ingatlankezelés és a megfelelő partner kiválasztása
Az ingatlankezelés, más néven lakáskezelés, egy olyan szolgáltatás, amely megszabadítja a tulajdonosokat a bérbeadással járó feladatok terhétől. Az ingatlankezelő kiválasztásakor érdemes olyan céget keresni, amely nagy tapasztalattal rendelkezik a bérbeadás terén, megbízható hátterű, és korábbi ügyfelei pozitív visszajelzéseket adtak. Fontos, hogy megvizsgáld az általuk kínált szolgáltatásokat, és összehasonlítsd a díjakat. Budapesten, a pezsgő fővárosban az ingatlankezelés különösen előnyös lehet, hiszen gyakran előfordul, hogy a bérlők külföldiek, vagy a tulajdonos távol él az ingatlanjától.
Gyakorlati válaszok: adózás, vállalkozási formák és konkrét példák
1. Vagyoni részesedés, alapítvány és osztalék
Adott egy zártkörűen működő részvénytársaság, amelynek részvényeit Vagyonkezelő alapítvány szerezte meg. A vagyonkezelő alapítvány részesedése a részvénytársaságban 10% alatti. Az alapítvány kuratóriumában ugyanazok a természetes személyek vesznek részt, mint a zrt közgyűlésében és igazgatóságában, tehát a döntéshozó személyek 100% mértékben megegyeznek. Ezek a személyek egymás közeli hozzátartozói. A részvénytársaság ingatlan vagyonnal rendelkezik, és az osztalék kifizetése természetben történik, vagyis az ingatlan átruházásával.
A kérdés az, hogy ilyenkor az Itv. 18. §-ának (4) bekezdése alapján össze kell-e számolni a részvénytársaság és a vagyonkezelő alapítvány vagyoni részesedését, és ezáltal keletkezik-e illetékfizetési kötelezettség a vagyonkezelő alapítványnak az ingatlan vagyonnak osztalék jogcímén történő megszerzése esetén?
Második kérdésként felmerül, hogy tekintettel arra, hogy a részvénytársaság közgyűlésében ugyanazok a természetes személyek vesznek részt, mint az alapítvány kuratóriumában, a részvénytársaság és a vagyonkezelő alapítvány kapcsolt vállalkozásnak számít-e; ha igen, erre a Tao. tv. 4. részlet vonatkozik-e?
2. Magánszemély bérbeadása és adózási lehetőségek
Magánszemély bérbe ad ingó vagyontárgyat (például büféautót). Ha magánszemély bérbe ad ingó vagyontárgyat, az Szja-tv. szerint önálló tevékenységnek minősül, és ezután az SZJA mellett a magánszemélynek szochót is fizetnie kell.
3. Töltőberendezés egy társaságnál
Ha egy társaság elektromos személygépkocsit vásárolt és a töltés kizárólag magánszemély tulajdonában lévő ingatlanon történik, el lehet számolni az energiaköltséget a társaság részére úgy, hogy a magánszemély ingatlanának egy részét ingatlan-bérbeadási szerződéssel adja bérbe.
4. Megépített társasház és értékesítés
Egy cég generálkivitelezőt bíz meg ingatlan megépítésével; a projekt lezárultával a garázsok és lakások egy részét értékesítik. A kérdés az, hogy a könyvelésben a bekerülési értéket a készlet közé kell-e sorolni, és a készletcsökkenést hogyan kell aktiválni az eredményben.
5. Ingyen bérbe adott ingatlanok és nyilvántartás
Egy cég saját tulajdonú ingatlanai jelenleg készletként szerepelnek, de gyakorta beszélünk arról, hogy bérbeadási vagyontárgyként kellene azokat kimutatni. Az Szt. szerint az eszközöket rendeltetésük és használatuk alapján kell a befektetett eszközök vagy a forgóeszközök közé sorolni.
6. Két tulajdonos, közös ingatlan és ingóságok
50-50%-os tulajdonú ingatlan két cég közös tulajdonában. Jelenleg az egyik cég üzemelteti, és harmadik fél részére történő bérbeadás a jövőbeni terv. Hogyan kell könyvelni az ingatlant és az ingó-ingóságokat mindkét cég könyveiben? Az ingatlan és az ingóságok megosztásának és aktiválásának alapelvei ennek megfelelőek.
7. Öröklés és adózás egyéni vállalkozó ingatlan-bérbeadása
Egy egyéni vállalkozó halála után az egyetlen vagyontárgy az ingatlan, amelyet a kiskorú örökös örököl. Milyen adó- és illetékfizetési kötelezettségek keletkeznek az ingatlan-bérbeadás esetében?
Általános adózási és jogi keretek
Az ingatlan bérbeadása adózását két fő útvonalon lehet megközelíteni: 10%-os költséghányad vagy tételes költségelszámolás. Az adó mértéke Szja-törvény szerint 15% - az összevont adóalap részeként adózik a magánszemély. A költségek levonhatók a bevételből, és a bevétel lehetőleg a bérbeadással kapcsolatos kiadásokkal együtt kerül elszámolásra. A 10%-os költséghányad választása esetén a bevétel 90%-a minősül jövedelemnek, és nem számolhatók el egyéb költségek vagy értékcsökkenés. A tételes költségelszámolásnál viszont a felmerült költségeket igazolni kell számlákkal és bizonylatokkal, és az értékcsökkenés is elszámolható.
A bérbeadáshoz kapcsolódó áfa kérdéséről: ingatlan-bérbeadás általában adómentes, de bizonyos esetekben adózási kötelezettség keletkezhet (például ha áfaköteles a tevékenység vagy alanyi adómentességet választ a bérbeadó). Ha adószám szükséges, azt a T101 nyomtatványon lehet igényelni Online Nyomtatványkitöltő Alkalmazáson keresztül. Számlaadás, bizonylatok és bevétel-nyilvántartás szükségessége attól függ, hogy az adóalany milyen jogi formában és milyen tevékenységet folytat.
Infografika: útmutató az ingatlan-bérbeadás adózási útjairól
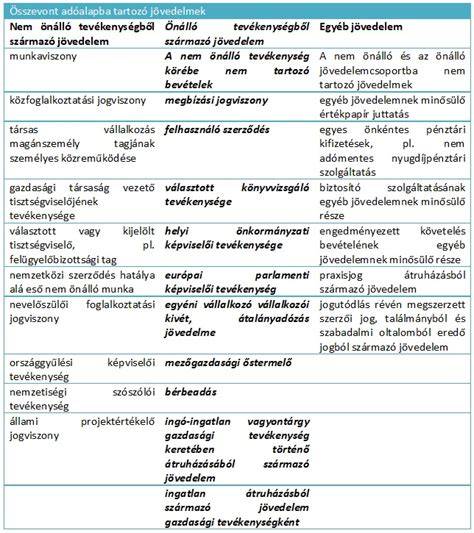
Táblázat: vázlat a leggyakoribb esettípusokról
| Eset | Kérdés/Altéma | |
|---|---|---|
| 1 | Részvénytársaság és vagyonkezelő alapítvány | Összevonási kötelezettség? Osztalék jogcímén történő megszerzés esetén adómentességek és illeték |
| 2 | Magánszemély bérbeadása | Szja 15% adó, 10% költséghányad vagy tételes költségelszámolás, szocho/eho kérdések |
| 3 | Töltőberendezés társaság részére | Ingatlan-bérbeadási szerződés és költségelszámolás |
| 4 | Megépített társasház értékesítése | Készletbe/vagyoni érték, aktiválás és eredménykimutatás |
| 5 | Készlet vs. tárgyi eszköz | Számviteli besorolás a befektetett eszközök vagy forgóeszközök közé |
Gyakorlati javaslatok és lépések a hatékony bérbeadáshoz
- Értékeld reálisan a piaci helyzetet és állíts be versenyképes díjakat a környékbeli hasonló ingatlanok alapján.
- Írj részletes bérleti szerződést, amely lefedi a jogi követelményeket és a felek kötelezettségeit.
- Keresd megbízható ingatlankezelő céget, amely az üzemeltetést és a karbantartást vállalja, így te kevesebb feladatot viselsz.
- Ha adózási kérdéseid vannak, konzultálj adótanácsadóval, mert a legoptimálisabb megoldás mindig az adott körülményektől függ.
Meta leírás és kulcsszavak
tags: #cegforma #ingatlan #berbeadas