
CSED mellett berbeadás: adózási és munkajogi változások részletes útmutató
2025. július 1-jétől jelentős változások lépnek életbe a csecsemőgondozási díj (CSED), a gyermekgondozási díj (GYED) és az örökbefogadói díj adózásában, melyek számos család jövedelmét érintik. Az intézkedések célja a gyermekvállalás támogatása és az anyák anyagi helyzetének javítása. A cikk összegzi a legfontosabb szabályokat, az adómentességet, a kedvezményeket és a lehetséges munkavégzés feltételeit a CSED, GYED és GYES mellett, különös tekintettel az ingatlan bérbeadására vonatkozó részletekre.
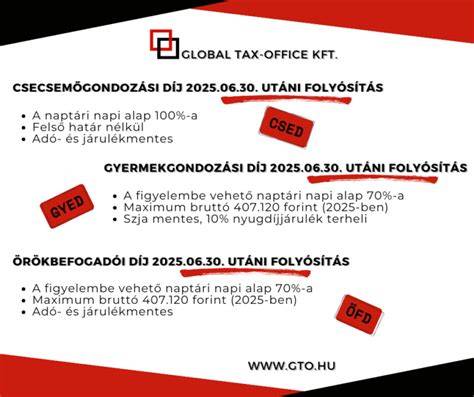
A CSED, GYED és Örökbefogadói díj adómentessége
2025. július 1-től a CSED, a GYED és az örökbefogadói díj teljes egészében mentesül a személyi jövedelemadó (szja) alól. A kedvezmény automatikusan érvényesül, a magánszemélynek nem kell kérnie; a kifizető szerv (általában a Magyar Államkincstár) veszi figyelembe. A részletek a következők:
- CSED adózása: jelenleg 15% szja kerül levonásra a bruttó összegből. 2025. július 1-től szja-mentes, így a bruttó és a nettó összeg megegyezik. Az ellátást nem terheli társadalombiztosítási járulék.
- GYED adózása: jelenleg 15% szja és 10% nyugdíjjárulék kerül levonásra. 2025. július 1-től szja-mentes, így a bruttó bérből kizárólag a 10% nyugdíjjárulék kerül levonásra. Érvényesíthető a családi járulékkedvezmény is.
- Örökbefogadói díj adózása: jelenleg 15% szja kerül levonásra. 2025. július 1-től szja-mentes, és - a CSED-hez hasonlóan - nem vonnak társadalombiztosítási járulékot sem.
Ha egy magánszemély több ellátásban részesül egyszerre (például nagyobb gyermekre GYED-et, kisebbre CSED-et kap), a kedvezmény minden ellátás után érvényesíthető, tehát mindegyik ellátás szja-mentes lesz. A kedvezmény a 2025. június 30-a után folyósított CSED, GYED és örökbefogadói díj tekintetében alkalmazható, függetlenül attól, hogy az összeg mely időszakra jár. A jogszabályi hatály kiterjed a folyamatban lévő ellátásokra is.
A CSED igénylésének optimalizálása adómentesség miatt
A júliusra kiírt kismamák esetében érdemes megfontolni, hogy a CSED igénylését ne 28 nappal korábban adják be, mivel ebben az esetben nagyobb része adómentes lehet. Ha például egy május végén született gyermek után későbbre tervezik az igénylést, a július eleji folyósítás esetén az egész CSED adómentes lehet, mivel a folyósítás július 1-től történik.
A családi kedvezmény emelése és hatásai
- 2025. július 1-től a családi kedvezmény ötven százalékkal magasabb összegben vehető igénybe. Havonta egy gyermek esetén maximum 15 000 Ft, két gyermek esetén 30 000 Ft, három vagy több gyermek esetén 49 500 Ft kedvezmény érhető el az adóból vagy járulékból.
- A tartósan beteg vagy súlyosan fogyatékos személynek minősülő kedvezményezett eltartott után 2025. július 1-től 10 000-ről 15 000-re nő a kedvezmény.
- A kedvezmény automatikus, de aki adóelőleg-nyilatkozatban összegszerűen kérte a kedvezményt, annak júliusban érdemes új adóelőleg-nyilatkozatot beadnia, hogy az emelt összeg az szja-előleg megállapításakor júliustól érvényesüljön.
- A kedvezmény mértéke 50%-kal emelkedik 2025. július 1-től, majd 2026. január 1-től ismét 50%-kal emelkedik.
| Gyermekek száma | Kedvezményezett eltartottankénti összeg (havi) |
|---|---|
| 1 gyermek | 15 000 Ft |
| 2 gyermek | 30 000 Ft |
| 3+ gyermek | 49 500 Ft |
Tartósan beteg/súlyosan fogyatékos gyermek után a kedvezmény 2025. július 1-től 15 000 Ft havonta. Emellett a családi kedvezmény összegére vonatkozóan a jogszabályi kedvezmény automatikusan érvényesül, de a jogosultsági hónaponként kell figyelembe venni a kedvezményt.
GYED és GYES melletti munkavégzés
A GYED és GYES már eddig is lehetővé tette a keresőtevékenységet bizonyos korlátokkal, azonban a CSED mellett tiltott volt a munkavégzés. A jelenlegi szabályozás értelmében a gyermek születésének napjától számított első 90 napban továbbra is tiltott a CSED mellett minden keresőtevékenység, a 91. naptól viszont már lehet munkát végezni, és a munkavégzés a CSED 70%-a mellett valósulhat meg. A munka megkezdése nem a 91. naphoz kötött, hanem a gyermek születésének napjától kezdhető, és a folyósítás időszaka alatt is végezhető.
- A GYED mellett a keresőtevékenység már hosszabb ideig megengedett, és a nettó bevétel növekedhet. A GYED időszaka alatt a munkavégzésért bér vagy egyéb jövedelem jár.
- A GYES alatt a munkavégzés a gyermek 3 éves koráig teljes vagy részmunkaidőben is lehetséges. Ikrek esetén hosszabb időn keresztül vagy akár iskolás korig is járhat a GYES. Tartósan beteg vagy fogyatékkal élő gyermekeknél 10 éves korig vehető igénybe.
- A munkavégzés nem befolyásolja a GYED/GYES összegét, tehát a szülő vagy a nagyszülő anyagi biztonsága megmarad.
Rugalmas munkavégzés és jó időbeosztás segíti a családok egyensúlyát. A családtagok kérhetnek segítséget családtagoktól, barátoktól vagy külső szolgáltatóktól (pl. bébiszitter). A jogszabályok szerint a GYES mellett akár teljes munkaidő is vállalható otthonról vagy intézményben történő munkavégzés mellett.
Ingatlan bérbeadás a CSED, GYED és GYES mellett
A CSED mellett nem lehet kereső tevékenységet folytatni. Az Ebtv. 41. § értelmében a keresőtevékenység például az egyszerűsített foglalkoztatás vagy azokat a tevékenységeket fedi le, amelyeket a Tbj. törvény biztosítási jogviszonynak minősít. Az ingatlan bérbeadása a CSED folyósítása alatt nem minősül kizáró tevékenységnek, és tehát nem gátolja az ellátás folyósítását. A GYED és GYES mellett viszont már hosszabb ideje korlátlanul lehet keresőtevékenységet folytatni, így az ingatlan bérbeadása is lehetséges.
A bankok hitelbírálatai során a kismamák jövedelmének figyelembevétele eltérő lehet. A GYED szja-mentessége miatt a család nettó bevétele nőhet, ami javítja a hitelképességet. Ugyanakkor több tényező játszik közre:
- Az ellátás fennmaradó időtartama: van olyan hitelintézet, amely megköveteli, hogy a GYED lejáratáig vagy legalább egy évig fennálljon az ellátás.
- Jövedelemkorlátok: egyes bankok max összeget vagy százalékos arányt határoznak meg a teljes igazolt jövedelemben reb. Például előfordulhat, hogy a GYED/Deked aránya 30%-ot nem haladhat meg, vagy a családtámogatásokból származó összjövedelem kvóta alapján történik.
- Egyéb jövedelem szükségessége: gyakran szükség van más, elfogadható jövedelemre (pl. alkalmazotti bér vagy vállalkozói bevétel) a hitelhez.
Október 1-től szeptember 30-a után megszerzett jövedelemre lehet érvényesíteni a kedvezményt a háromgyermekes anyáknál. 30 év alatti anyák szja-mentességét 2026. január 1-től kiterjesztik minden gyermek után, és a magzat után is igénybe vehető lehetőség lesz. A 30 év alatti anyák kedvezménye a betöltött kor ellenére is érvényes, és a kedvezmény érvényessége a dátumhoz kötődik.
A CSED és a keresőtevékenység részletei
A CSED igényléséhez szükséges a 365 napos biztosítási idő vagy a különböző jogosultsági feltételek teljesítése. A foglalkoztató székhelye szerint illetékes egészségbiztosító bírálja el az igényt abban az esetben is, ha a biztosított a benyújtáskor már nem biztosítotti jogviszonyban áll. Az igény benyújtása időtartama legfeljebb 6 hónapra visszamenőleg érvényesíthető. Az első megállapítást követően a CSED havonta utólag kerül folyósításra.
Az ingatlan bérbeadása alatt a CSED ellenőrzése nem korlátozza a bérbeadást, és a bérbeadás nem kizáró tevékenység a CSED esetén. A GYED és GYES alatt szabad a keresőtevékenység, illetve bérbeadási tevékenység folytatható anélkül, hogy a támogatás összege változna.
Összefoglaló muris és gyakorlati tanácsok
- Érdemes előre tervezni: a CSED igénylésének időzítése befolyásolhatja az adómentesség mértékét, különösen a július elseje utáni folyósítás esetén.
- A családi kedvezmény 2025.07.01-től megemelkedik; érdemes új adóelőleget kérni júliusban az emelt összeg figyelembevételéhez.
- Ingatlan bérbeadás a CSED, GYED és GYES mellett megengedett; a jogszabály szerint nem kizáró tényező, bár banki hitelkérelem esetén a jövedelmi mutatók eltérően értékelhetők.
- A GYED mellett a munkavégzés lehetősége rugalmas, és a szülőknek érdemes megfontolni a részmunkaidős vagy távmunka lehetőségeit, hogy megőrizzék szakmai kompetenciáikat.
Tb. 2016. - csed számítás, kedvezményszabály
Gyakorlati tippek a lakáskiadás és a CSED/GYED/GYES összjövedelmének kezeléséhez
Ha ingatlanbérbeadással tervezel szerezni jövedelmet kismama ellátások mellett, figyelj a jogszabályokra, és konzultálj adószakértővel. A megfelelően megtervezett jövedelem és időzítés segíthet abban, hogy maximalizáld a kedvezményeket és megőrizd a támogatások összegét:
- Érdemes tájékozódni egyedi banki gyakorlatokról a hitelbírálatok során; a GYED adómentessége pozitív hatással lehet a hitelképességre, de a bankok eltérő feltételeket alkalmazhatnak.
- A munkavégzés formáját és idejét a munkáltatóval egyeztetetten válaszd ki, hogy az ellátások folyósítását ne érje váratlan korlátozás.
- A családi kedvezmény igénylését követően júliusban érdemes frissíteni az adóelőleget, hogy a kivett összeg a legfrissebb kedvezmények szerint legyen megállapítva.
tags: #csed #mellett #lehet #e #berbeadas