
CSOK Plusz feltételek lakásvásárláshoz és bővítéshez Magyarországon
A CSOK Plusz hitel kedvezményei a fenti hitelcélok esetén egységesen elérhetők. Ha CSOK Pluszra szeretnél pályázni, nemcsak rátok, hanem az ingatlanra is szigorú szabályok vonatkoznak. Konzultálj hitelszakértővel! Díjmentesen végigkísérünk a folyamaton a jogosultság felmérésétől, a dokumentáció előkészítésén át az igénylés lebonyolításáig.
A CSOK Plusz alapelvei és lakhatási feltételek
- Az ingatlan értékbecslési szakvélemény alapján megfeleljen a lakhatási igények kielégítésének; ezt a bank a CSOK Plusz kérelem elbírálása során helyszíni szemle keretében vizsgálja.
- Ha a helyszíni szemle során a hitelintézet megállapítja, hogy a lakás lakhatási igények kielégítésére nem alkalmas, műszaki szakértői szakvélemény igazolhatja ennek ellenkezőjét.
- Az IKERHÁZI ingatlan minősítése nem a nyilvántartásban használt megnevezéstől függ, hanem attól, hogy önálló tető- és épületszerkezettel rendelkezik-e vagy sem.
- A CSOK Plusz kölcsön a megvásárolt vagy épített ingatlanra kizárólag a támogatott személyek tulajdonjogát érinti.
- Az ingatlanra kizárólagos használati jog finitíve igazolható, például használati megosztási szerződéssel vagy teljes bizonyító erejű magánokirattal.
Korhatárok és családi státusz
- A CSOK Pluszhoz kötött a házasság vagy élettársi kapcsolat felállítása; egyedülállók számára nem elérhető a konstrukció.
- A kölcsönt a házastársak közösen, együtt igényelhetik; más adós nem szerepelhet a szerződésben.
- A sallangmentes fogalmazásban igazolható az, hogy a CSOK Plusz esetében a házasságkötés feltétele, és a kamattámogatás mértéke az infláció és jogszabályi környezet függvényében alakul.
Osztatlan közös tulajdon és alaptételek
- Nincs akadálya a CSOK Plusz igénybevételének osztatlan közös tulajdon esetén, ha a kölcsönnel érintett lakásra a támogatott személy kizárólagos használati joga áll fenn.
- Ha a fejlesztésekhez vagy megvásárláshoz szükséges a kizárólagos használati jog igazolása, például a Ptk. 5:78. § (1) bekezdése szerinti határozat, vagy a teljes bizonyító erejű magánokirat, akkor ezt a formátumot fogadják el.
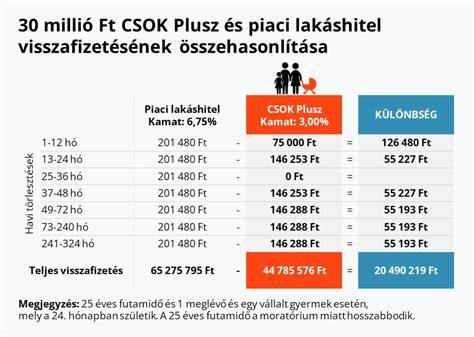
Annak eldöntése, ki szerezhet tulajdont a támogatott ingatlanban
Van egy speciális eset, amikor a kiskorú gyermek is lehet tulajdonos: ha a gyermek örökölt ingatlant, majd a túlélő szülő újabb lakást vásárol a CSOK Plusz segítségével, a gyermek tulajdonos lehet, de csak a gyámhatóság engedélyének megfelelő mértékben. Haszonélvezeti jog sem a házastársak, sem harmadik személy javára nem alapítható.
Fizikai állapot és szerkezeti megkötés
Nincs szerkezeti megkötés az ingatlanra vonatkozóan; a lényeg az, hogy az épület a lakhatási igényeket kielégítse. A bank a helyszíni szemléig vizsgálja, hogy az ingatlan megfelel-e a kritériumoknak. Ha a lakhatási alkalmasság nem egyértelmű, műszaki szakértői szakvéleményt lehet benyújtani.
Falusi CSOK és CSOK Plusz viszonya
- A Falusi CSOK-kal megszerzett ingatlanoknál a lakhatási követelmény csak a felújítás és korszerűsítés után teljesül, az újonnan vásárolt vagy épített ingatlanra viszont a CSOK Plusz feltételei érvényesek.
- Rendelkezned kell minimum 1 év családi TB jogviszonnyal; Falusi CSOK esetén 2 év szükséges a 15 millió forintos összeg igénybevételéhez.
- Használt ingatlan vásárlásakor legfeljebb a bank által megállapított forgalmi értéket veheti fel a vevő; a rokon vagy élettárs által történő adásvételnél speciális szabályok vonatkoznak.
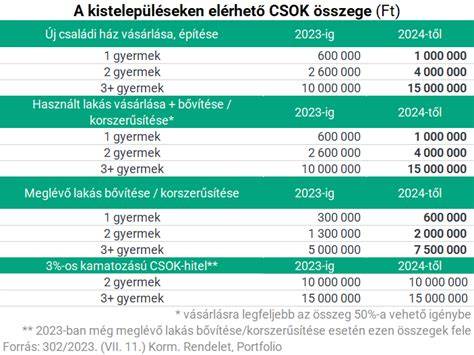
Változások 2024-től: CSOK Plusz és Otthon Start
A 2024-től elérhető CSOK Plusz lehetővé teszi magasabb összegű kamattámogatott hitel igénylését gyermeket vállaló családok számára, akik falusi vagy nem preferált kistelepüléseken élnek. A CSOK Pluszhoz azonban nem jár vissza nem térítendő támogatás.
- Az Otthon Start Programmal a CSOK Plusz kölcsön kombinálható, melynek indulását 2025. szeptember 1-jére tervezi a kormány; a maximális hitelösszeg itt 50 millió forint és a kamat fix 3 százalék.
- A Babaváró és a CSOK Plusz közti kapcsolatról szintén szólnak a rendeletek; 2024-től a babaváró hitel maximálisan 11 millió forintra emelkedett, nő az igénylő nő életkori határa is.
Hogyan történik a CSOK Plusz igénylés és a folyósítás?
- A kölcsönkérelem benyújtásakor a banki értékbecslés és a szemle alapján döntenek a feltételek fennállásáról.
- Az ingatlan vásárlása esetén a folyósítás egy összegben történik a szerződés megkötését követően.
- Építés vagy bővítés esetén a folyósítás a készültségi fokkal arányosan, utólagosan történik.
- Az igénylés lezárásaként jelzálogjog és elidegenítési tilalom kerül bejegyzésre a Magyar Állam javára a támogatás célját képező ingatlanra.
Csak akkor igényelhető a CSOK Plusz, ha?
- Házasok vagy élettársak közösen, vállalt gyermekekkel; a társaság tagjának TB jogviszonya igazolt legyen.
- A lakás hasznos alapterülete a jogszabályok szerinti minimumot menjen végig a vállalt gyerekek számától függően.
- Az ingatlan megfeleljen a lakhatási igények kielégítésére vonatkozó feltételeknek; szükség esetén a műszaki szakértői szakvélemény ezt igazolhatja.
Titkos buktatók és gyakori kérdések
- Az adásvételi szerződésben rögzíteni kell a folyósítási feltételeket és a TB jogviszonyt; a bankok között lehetnek eltérések a szemléletben és az értékbecslés díjában.
- A CSOK Plusz hitel csak a támogatott személyek tulajdonjogát érinti a megvásárolt vagy épített ingatlanban.
- Ha a CSOK-ot támogatott ingatlan eladása után visz át másik ingatlanra, a jogszabályok alapján kérhető a jelzálog és tilalmak átjegyzése vagy felfüggesztése.
tags: #csok #lakastulajdon #mellett
Népszerű bejegyzések:
- Helyrajzi számok és térképi azonosítás a modern keresőeszközökkel: Kincsem a nap alattkiszombor
- Ingatlanvásárlás jogi és pénzügyi oldalai
- Fellebbezés költségei és eljárási díjak a földhivatalnál
- Telkibányai épületenergetikai tanúsítvány: az Országos Építésügyi Nyilvántartás szerepe és az e-tanúsítás folyamata
- Kaposvári Egyetem térképe és múltja: hogyan formálta a campus a várost