
Definició: kivett hétvégi ház és a lakóingatlan státuszának átminősítése
A zártkerti ingatlanok korábban mezőgazdasági művelés alá tartozó telkek voltak, ahol gyakran lakóingatlanként használták a hétvégi házakat vagy hobbitelkeken felhúzott épületeket. Az ilyen telkek jövőbeni sorsa és besorolása komoly pénzügyi és jogi következményekkel járhat: a zártkerti státusz ugyanis befolyásolja a hitelhez, a CSOK-hoz és egyéb támogatásokhoz való hozzáférést. A cikk célja, hogy részletesen bemutassa, mire kell figyelni a kivett hétvégi ház megnyugtató lakóingatlanná történő átminősítéséhez, és milyen lépések szükségesek ehhez.
A zártkerti ingatlan és az elvárások közti szakadék
A zártkert hosszú ideje a magyar ingatlanpiac „peremén” helyezkedik el: jogilag különleges külterületi egység, amelyet jellemzően mezőgazdasági művelésre szánt földként tartanak nyilván. A zártkerti ingatlanon található épületek sok esetben gazdasági épületként kerültek bejegyzésre, ami miatt nehezebb hitelt felvenni vagy CSOK-ot igénybe venni. Emellett a zártkerti státuszú ingatlanok általában csak korlátozottan építhetők be és fenntartásuk többletkötelezettséggel járhat, például gyommentesítési kötelezettség vagy művelési elvárások. A jogi helyzet rendezése érdekében a földhivatalnál és a települési önkormányzatnál érdemes tájékozódni a lehetséges átminősítésről, amely hosszadalmas és költséges folyamat lehet.
A tulajdoni lap és a lakóingatlan-szintű használat megítélése
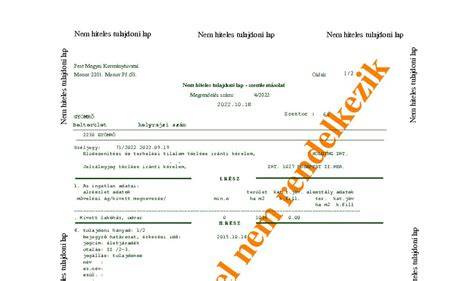
A vásárlási folyamat során kulcsfontosságú, hogy a tulajdoni lap alapján megállapítható legyen, miként sorolták be az ingatlant. A tulajdoni lap I. részében található megnevezések között a „kivett lakóház és udvar” vagy „kivett hétvégi ház” jelölések jelzik, hogy az ingatlan lakóház céljára használható-e. Ha egy ingatlan jelenleg lakóházként van használatban, de a tulajdoni lapon mezőgazdasági területként vagy gazdasági épületként szerepel, jogi lépések szükségesek az átsorolás érdekében. Ez a folyamat időigényes és költséges lehet, és banki hitel felvételét is befolyásolja.
A kivett lakóház és udvar státusz megléte lehetővé teszi a lakóingatlan jellegű finanszírozást, beleértve a piaci kamatozású kölcsönt és a CSOK Plusz hitelt is. Ezzel szemben, ha az ingatlan kizárólag nem lakóház jellegű, vagy üdülőként van nyilvántartva, bizonyos támogatások nem állnak rendelkezésre, és a hitelfeltételek szigorúbbak lehetnek. A vegyes besorolás esetén is nagyon fontos az arányok felmérése és a banki hitelesítések pontos megállapítása.
Az átminősítés jogi és gyakorlati útja
Az átminősítés alapja a tulajdonjogi és földügyi eljárások összhangja: településképi bejelentés, földhivatali átvezetés és a vonatkozó jogszabályok szerinti engedélyek beszerzése. A településképi bejelentéshez építészeti tervek és energetikai tanúsítvány is szükségesek lehetnek. Az eljárás díjmentes lehet, de a dokumentáció összeállítása költséges lehet, és több hatóság bevonását igényli. A TÉKA szabályozása szerint az üdülőházas és a hétvégi házas övezetekben bizonyos rendeltetések nem helyezhetők el, vagy csak korlátozott módon kerülhet átminősítésre, amelyet a helyi önkormányzat és a földhivatal közösen vizsgál.
A gyakorlatban gyakran előkerül a geodéziai felmérés szükségessége: a tényleges telekhatárok és a nyilvántartott telekhatár összevetése, valamint a közművek elérhetőségének és a szolgalmi jogok alapos ellenőrzése. A közművek bekötése érdekében előfordulhat, hogy a szomszédos telken szükség van szolgalmi jog bejegyzésére, amelyet anyagi ellenszolgáltatás vagy egyéb megállapodások kísérhetnek. A megközelítés kérdése is induló vagy végleges tulajdonrészekre vonatkozik: közúti vagy magánút, illetve a szolgalmi jog leírása meghatározza a bejutás módját és a közúti hozzáférést.
Hitel- és támogatási szempontok a lakóingatlanátalakításnál
A CSOK Plusz feltételei részben a lakóingatlanokra vonatkoznak; a megfeleléshez az ingatlannak lakóház-jellegűnek kell lennie, és az épületnek a TÉKA szerinti paramétereknek is meg kell felelnie. Hasznos lehet előzetes értékbecslés igénybevétele a banknál, hogy felmérhető legyen, megfelel-e az ingatlan a vonatkozó jogszabályi feltételeknek. A lakóház-szavatosság és a közös tulajdonban álló ikerházak esetében különösen fontos a használati megállapodás megkötése, amely részletezi a közösen és kizárólagosan használt részeket, és tartalmaz térképvázlatot is.
Az önerő és finanszírozás kérdései is lényegesek: nyaralók és hétvégi házak esetében gyakran szükség lehet alternatív fedezetre vagy magasabb önerőre, mivel a bankok óvatosabbak lehetnek. Bizonyos finanszírozási útvonalak, mint a babaváró hitel vagy személyi kölcsön, megoldást jelenthetnek, ha nem érhető el hagyományos lakáshitel. Ugyanakkor a CSOK és a falusiCSOK támogatások gyorsabban és könnyebben érhetők el, ha a tulajdoni lapon lakóingatlan kerül feltüntetésre, és a földhasználat is megfelel az előírásoknak.
Gyakorlati tippek és ellenőrzési lista
- Kezdd a tulajdoni lappal: kérd a kivett lakóház és udvar vagy hasonló bejegyzés meglétét, mert ez alapvető a lakhatóság megítéléséhez.
- Építésügyi engedélyek és tervegek: gyűjts be a településképi bejelentéshez szükséges terveket, engedélyeket, és az energetikai tanúsítványt.
- Használati megállapodás: ha közös tulajdonú ikerházat vagy társasházi kereteket vásárolsz, köss használati megállapodást a tulajdonostársakkal, és mellékelj részletes térképvázlatot.
- Szolgalmi jogok és közművek: ellenőrizd a bevezetett közműveket, és ha szükséges, kérd a szolgalmi jog bejegyzését a beépítéshez.
- Építési és energetikai felülvizsgálat: vizsgáltasd meg a tető- és aljzat szigetelést, a falak anyagát és a jelenlegi állapotot, különös tekintettel a vályog- vagy égetett téglából készült falak nedvességvédelmire.
- Előzetes hitel- és támogatásvizsgálat: a CSOK Plusz és az egyéb állami támogatások igénybevételének feltételeit jó előre ellenőrizd a banki előértékeléssel.
- Településképi bejelentés: ha a szabályozási terv lehetővé teszi, nyújts be településképi bejelentést az önkormányzatnál a rendeltetés módosítására vonatkozóan.
Ha a hétvégi ház valóban lakóingatlanná válik
Ha sikerül a megfelelő besorolást elérni, a kivett lakóház és udvar státusz lehetővé teszi a hitelfelvételt, a CSOK-ot és a lakhatási támogatásokat. Ez egy rendkívül összetett és több lépcsős folyamat, amely folyamatos együttműködést igényel a földhivatalokkal, az önkormányzattal, az építésügyi hatóságokkal és a bankokkal. A jogi és közmű-szabályozások részleteinek pontos ismerete nélkül könnyen érhet meglepetés: például a telekhatárok eltérése vagy a beépítés méreteinek korlátozása hibázhat a tervezésben.
Az út végén: mit érdemes mérlegelni?
A kivett hétvégi ház átminősítése lakóingatlanná lehetőség, de csak a jogi keretek és a helyi előírások szigorú betartásával valósítható meg. A folyamat magában hordozza a költségeket, az időigényt és a részletes engedélyezési követelményeket. A döntés előtt mindenképpen nézd át a település szabályozási tervét, beszéld meg a terveket egy képzett tervezővel, és konzultálj jogi és pénzügyi tanácsadóval, hogy a későbbi adózási és hitelfelvételi következmények egyértelműek legyenek.
Gyakran ismételt kérdések
- Miért fontos a kivett lakóház és udvar megnevezés? Ez meghatározza, hogy az ingatlan jogszerűen lakóházként használható-e és hogy a hitel-/támogatási lehetőségek melyek.
- Lehet-e a zártkertből átminősíteni lakóingatlanná egyszerűsített eljárásban? 2025-ben egyes településeken léteznek egyszerűsített eljárások földvédelmi járulék nélküli átminősítésre; részleteket azonban minden önkormányzatnál érdemes ellenőrizni.
- Mire van szükség a településképi bejelentéshez? Tervezés, engedélyek, energetikai tanúsítvány és a bejelentési kérelem, amelyet az önkormányzat személyre szabott formanyomtatványokon kér.
tags: #definicio #kivett #hetvegi #haz