
Egyszerűsített termőföld bérbeadása és adózása
Az ingatlanbérbeadás általános szabályaitól kicsit eltér a termőföld bérbeadás adózása, melynek adómentességére évek óta változatlan feltételek vonatkoznak. A föld bérbeadásából származó jövedelem elszámolása adózási-bevallási szempontból többféle esetet foglal magában, és ezen lehetőségek közti eligazodás segít abban, hogy a tulajdonosok jogszerűen és hatékonyan kezelhessék bevételeiket.
Adómentesség feltételei és kiemelt szabályok
Az adómentesség alapfeltétele, hogy a bérleti szerződés 5 évre vagy annál hosszabb időtartamra szóljon. Ebben az esetben a bérleti díj adómentes bevételnek minősül, és a bevallásban ezt a tényt feltüntetni sem kell.
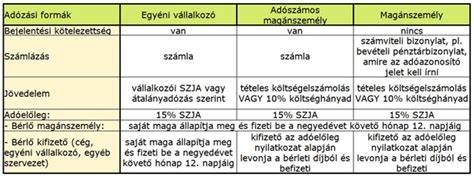
Nem kell bevallást készíteni akkor, ha a bérleti díj adómentes, és a bérlő kifizetőnek minősül, illetőleg az adót a kifizetéskor levonta a magánszemélytől.
A magánszemély és a kifizető bérlő közötti különbség a következő: a kifizető bérlő, ha cég vagy szervezet, köteles levonni az adót és befizetni állam felé, és erre igazolást ad a levonásról. Ha a bérleti díj nem adómentes, akkor adóelőleget von, és ezt igazolja. Előfordulhat, hogy a le nem vonódtadó vagy természetben kapott díj esetén a magánszemélynek bevallania és megfizetnie kell az adót, határideje a bérleti díj kifizetésének negyedévét követő hónap 12-e.
Nyilvántartás szempontjából: ha csak kifizetőtől van bérleti díj-bevételed, akkor külön nyilvántartást nem kell vezetni, elegendő az adólevonásról szóló igazolás megőrzése. Ha magánszemély bérlő adózási szempontból nem minősül kifizetőnek, a beszédett díj nyilvántartását neked kell vezetni (bevételi nyilvántartás), amely hitelesítés nélkül is elkészíthető, de ellenőrzés esetén át kell adni az adóhatóságnak.
Termőföld bérbeadása és adózási elvek
Ha a beszedett bérleti díj nem adómentes, akkor az általános 15%-os SZJA kulcs szerint adózik a jövedelem. A bevallás nem NAV-hoz (APEH) történik, hanem egy külön nyomtatványon a föld fekvése szerinti helyi önkormányzathoz kell benyújtani, és az adót is ide kell fizetni. Több településhez tartozó földdarab esetén a bevallás és az adófizetés több önkormányzati adóhatósághoz is tartozik.
A termőföld bérbeadásából származó jövedelem adómentessége a szerződés 5 évre szóló írásos megkötésén múlik. Ha a szerződés meghaladja az öt évet, akkor a díj adómentes marad még akkor is, ha a bérbevevő személye megváltozik. A tulajdonváltozás a törvényi feltételeket nem befolyásolja, ha a bérbeadás továbbra is fennmarad, és a szerződés 5 év feletti időtartamú marad.
Az adómentes időszakban a termőföld bérbeadásából származó díj nem adóköteles bevételnek minősül, és ennek megfelelően nincs adóbevallási kötelezettség. A záró szabályok szerint a bérleti díj terményben történő fizetése sem adóköteles bevétel, amennyiben a szerződés erre az öt évre szól.
Kifizető és magánszemély bérlő esetei részletesen
- Kifizető bérlő: Ha a bérlő cég vagy szervezet, akkor kifizetőnek számít. Ha a díj nem adómentes, az adóelőleget le kell vonni, és az államnak befizetni. Ilyenkor a bevallást nem kell benyújtani. A levont adóról igazolás adható, amelyet meg kell őrizni. Előfordulhat, hogy a levonás nem történik meg, vagy a díj természetben érkezik; ebben az esetben a magánszemélynek adót kell bevallania és megfizetnie, határideje a kifizetés negyedét követő hónap 12-e.
- Magánszemély bérlő: Ha a bérlő magánszemély (általában őstermelő), akkor neki nem kell levonnia adót a kifizetéskor, hanem neked kell befizetned és beválnod. Nyilvántartásként a bevételi nyilvántartást kell vezetni, amelyet nem kötelező hitelesíteni; elegendő egy egyszerű jegyzetfüzet is.
Áfa és termőföld bérbeadása
A termőföld bérbeadása alapvetően adómentes tevékenység, de amennyiben a bérbeadási díj áfa alá esik, akkor az Áfa-törvény szabályai szerint kell eljárni. Ha a bérbeadó általános forgalmi adóalany, akkor számlát ki kell állítania a bérbeadásról, és az ellenérték ÁFA-köteles lehet. Ha a bérbevevő szintén ÁFA-alany, úgy a terményértékesítésről is számlát kell kiállítani. Abban az esetben, ha a termékértékesítés és a bérbeadás egymás ellenértékeként kerül megállapításra, mindkét ügyletet önállóan kell figyelembe venni.
Fontos: ha kizárólag termőföldet bérbe adsz, adóalanykénti bejelentkezés és adószám lehet szükséges, még akkor is, ha a tevékenység mértéke adómentesnek minősül. Az adóalanyiság és a bejelentkezési kötelezettség részletei a helyi szabályozástól függnek.
Termőföld értékesítése adózása
Az értékesítés általános szabály szerint 15%-os SZJA-kulccsal adózik. Kedvezmények és adómentességek vonatkozhatnak rá, például 200 ezer forintig adómentes lehet, ha a vevő meghatározott mezőgazdasági célú felhasználásban érdekelt és meghatározott feltételeket teljesít (például öt évig az állattenyésztés vagy más mezőgazdasági célú hasznosítás). Az adómentesség feltételeinek teljesülése érdekében a kezdő nap lehet a birtokbaadás, de legkésőbb az adásvételi szerződés kelte utáni 12. hónap utolsó napja. Szomszédos földterületek esetén az adómentesség vizsgálata bonyolult lehet, ezért javasolt előzetes egyeztetés az adóhatósággal.
A kedvezmények további példája: birtokösszevonási cél esetén, vagy ha a földet állattenyésztés takarmányellátására használó regisztrált mezőgazdasági vállalkozás vásárolja meg, és meghatározott időtartamokra kötött adásvételnél történik az értékesítés.
Közvetlen gyakorlati tanácsok és tippek
- Írják meg 5 év feletti, írásba foglalt szerződésüket, hogy adómentességet érhessenek el.
- Ha a bérleti díjat adómentesen kapod, lehetőség szerint igyekezz megőrizni a szerződéses feltételeket és a kifizetések ütemezését.
- Őrizd meg az adólevonásról szóló igazolásokat, vagy a bevételi nyilvántartást, amelyet a későbbi ellenőrzések során kérhet az adóhatóság.
- Ha több önkormányzat illetékességi területén szerzel bevételt, akkor külön adóbevallást és befizetést kell teljesíteni önkormányzati szinten.
- Az áfa szabályait vedd figyelembe: ha kizárólag termőföldet bérbeadsz, lehet, hogy adószám nélkül is megoldható a tevékenység; de ha rendszeres bevételt szerzel, érdemes felvenni az ÁFA-törvényi szempontokat.
Népszerű kérdések röviden
- Mi az adómentesség időtartama? - Legalább 5 évre szóló, írásos szerződés.
- Kik a kifizetők és hogyan érinti a levonás kötelezettségét? - Kifizető bérlőnél nem kell bevallást beadnod, ha levonta az adót; magánszemély bérlő esetén saját magadnak kell bevallanod és megfizetned az adót.
- Hogyan adózik a termőföld értékesítése? - Általános szabály szerint 15% SZJA, bizonyos feltételekkel adómentes lehet.
- Mikor kell bevallani a jövedelmet? - A bevallás az önkormányzathoz, a követő év március 20-ig.
Összefoglaló és gyakorlati megközelítés
Az adómentesség konkrét feltételei, az időtartam és a szerződés formája a legfontosabb elemek. Az 5 évre kötött írásos megállapodás kizárólag ezt a célt szolgálja, és jelentősen egyszerűsíti a fiskális terheket. A kifizető bérlő és a magánszemély bérlő közötti különbségek tisztázása segít abban, hogy a bérbeadó megfeleljen a bevallási és befizetési kötelezettségeinek. Emellett érdemes figyelembe venni az ÁFA-szabályokat is, különösen akkor, ha az ellenérték pénzben kifejezett vagy terményben átadott díjként valósul meg.
tags: #egyszerusitett #termofold #berbeadas
Népszerű bejegyzések:
- Ismerd meg az Érmelléki utca eladó lakását: a II. kerület zöld övezetében
- Zöld Híd Lakópark: kihívások és megvalósítás Debrecen mentén
- Építési engedély természetvédelmi területen
- Pannon bérlakás Práter utca közelében, VIII. kerület
- XV. kerület lomtalanítás: részletes útmutató a Lomtalanításról és kapcsolattartásról