
Epitesi hitel komfortfokozat: részletes útmutató a kifejezetten szakaszos finanszírozásról és támogatott lehetőségekről
Az építési hitel népszerűsége nőtt az utóbbi időszakban, hiszen az építési kedv is magas. A hitelezők szolgáltatásai sokrétűek, lehet állami kamattámogatott kölcsönt találni, illetve ott vannak a piaci kamatozású hitelek is. Előbbi esetében az állam kedvezményt nyújt, a kamattámogatás jobb feltételeket, például kedvezőbb törlesztőrészletet jelent. A támogatott időszak konstrukciótól függően különböző lehet, öt, vagy akár 20 évig is tarthat. A piaci kamatozású kölcsön az éppen aktuális piaci kamatlábhoz igazodik. Az építési hitelek nem előfinanszírozott típusú kölcsönök; ez azt jelenti, hogy a bank fokozatosan, bizonyos szakaszok után folyósítja a hitel összegét, közben ellenőrzi a munkafolyamatot és a költéseket. Az építési hitelek nem működnek önerő nélkül, gyakran szükség van jelentős saját forrásra.
Az alapfeltételek között szerepel egy építési telek megléte, amelyen lebonyolíthatjuk az építkezést, és az önerő mértéke is meghatározott lehet a beruházás százalékos arányaként. Egy építési hitel precíz előkészületeket kíván, de nem bonyolult, és ha követjük a hitelező iránymutatásait, viszonylag rövid idő alatt megfelelhetünk a feltételeknek. Lássuk, mire lehet szükségünk az építési hitel igényléséhez!
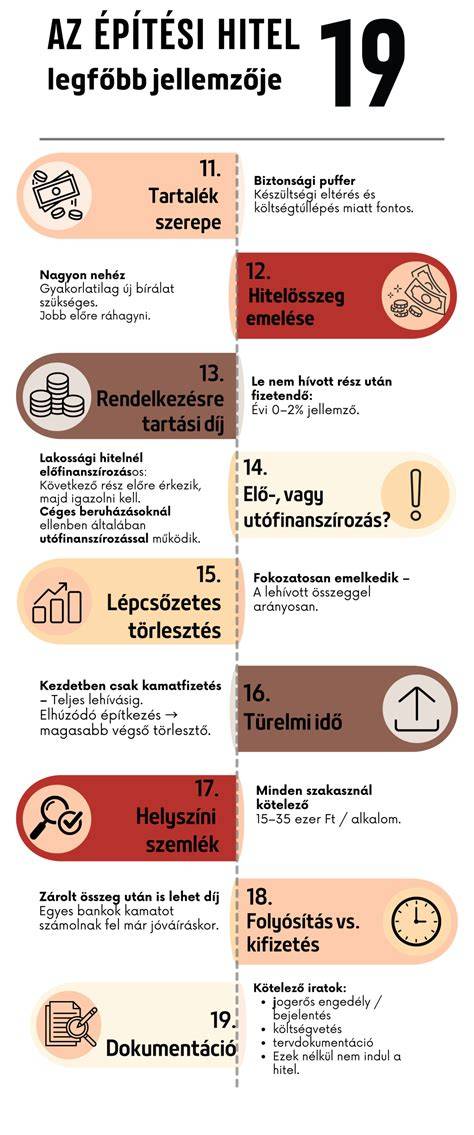
A beadandó dokumentumok között gyakran szerepel a tulajdoni lap, az építési engedély, az engedélyezési terv, és a használatbavételi engedély. Ezek mellett előfordulhatnak közjegyző által hitelesített okiratok is. Az építési hitelek alapfeltétele a saját tulajdonú telek, amelyre felhúzható az ingatlan. A hitelkérelem benyújtása során a bank vizsgálja az ügyfél jövedelmi helyzetét és munkaviszonyát: minimálbér alatti havi bevétellel nem érdemes próbálkozni. A bankok általában háromhónapos alkalmazotti munkaviszonyt, illetve határozatlan idejű szerződést várnak el; határozott idejű szerződés esetén a feltételek szigorodhatnak.
A finanszírozás két fő útja: állami kamattámogatás és piaci kamatozású hitel
Jelenleg az építési hitel két fő konstrukcióban érhető el: állami kamattámogatású és piaci kamatozású. Az alapvető különbség az, hogy a támogatott hitelnél az állam kamattámogatást nyújt a havi törlesztőrészlethez, míg a piaci kamatozású verziónál a mindenkori piaci kamatláb szerint kell fizetni. A kamattámogatás öt vagy húsz évig járhat az igénylő jogosultságától függően. Ha a támogatott időszak lejár, a havi törlesztő részlet a piaci kamatláb szerint kerül kiszámításra, különösen, ha az építési hitel futamideje hosszabb a támogatás időtartamnál. A hitel futamideje új ház esetén maximum 35 év lehet, életkor szerint pedig az igényléskor legalább 18, a lejáratkor pedig legfeljebb 70 év lehet.
Az építési hitel maximális összegét két fő tényező alapján határozzák meg: az egyik a jogszabályban rögzített finanszírozási arányok figyelembe vétele mellett az építeni kívánt ingatlan várható jövőbeni értéke. Amennyiben fedezet bővítésére van szükség, maximum három ingatlan vehető be. Az önerő összegét és összetételét a költségvetés határozza meg: lehet az önerő például telek, ÁFA, CSOK, vagy egyéb forrás. Az önerő alapesetben a költségvetés 20%-a, de a bankok plusz fedezet bevonásával akár önerő nélkül is kaphat hitelt.
Részletes követelmények és dokumentáció
Az igénylés alapvető feltételei közé tartozik, hogy legyen megfelelő jövedelem és bevonható fedezet; a korai szakaszban az okmányok és hitelkérelem tartalmazzák a tulajdoni lapot, építési engedélyt, tervdokumentációt és költségvetést. A szemlék és értékbecslések alapján a bank meghatározza a következő részfolyósítást és biztosítja a készültségi foknak megfelelő finanszírozást. A folyósítás 2-4 részletben történik, és az utolsó részletet általában a jogerős használatbavételi engedély után adják ki. A szakaszos finanszírozás szokásos, és a bank ellenőrzi a készültségi fokot a szemlékkel.
A kölcsön folyósítása előtt a vevőnek saját forrásból kell finanszíroznia a folyamat elején lévő költségeket. A költségvetés megalapozásához szükséges költségvetési adatlap kitöltése és annak jóváhagyása a bank részéről elengedhetetlen. Fontos megemlíteni, hogy a könnyűszerkezetes elemekből épülő házakat is elfogadják fedezetként, amennyiben a mindenkori jogszabályi előírások szerint kerültek megépítésre, és a tervdokumentáció része az engedélyhez tartozó ÉME/ETA/NMÉ engedély.
A támogatások és kiegészítő lehetőségek
A CSOK és más állami támogatások kombinálhatók lehetnek a hitellehetőségekkel, és célzottan a fiatalok lakáshoz jutását segítik. A CSOK támogatás összege gyermekek számától függően változik (például egy gyermek esetén 600 ezer, kettő gyermek esetén 2,6 millió, három vagy több gyermek esetén 10 millió forint). A CSOK és a hozzá kapcsolódó kamattámogatott hitel együttes igénylése bizonyos feltételekhez kötött. Emellett a Babaváró hitel is felhasználható lakóház építésére vagy kivitelezésére, mivel szabad felhasználású kölcsön és a kamatmentes időszak a gyermekvállalás köré épül. A Babaváró a futamidő alatt kamatmentes lehet, ha egy gyermek születik 5 éven belül.
A Babaváró, a CSOK és a kamattámogatott építési hitel együttes igénylése esetén érdemes bankfüggetlen szakember segítségét kérni, mivel a bankok kínálata egyedi kedvezményeket tartalmazhat, amelyeket például csak szakértő segítségével lehetne optimálisan kihasználni. A hitel igénylésének és folyósításának részletei a bank által kiadott hirdetményekben és dokumentumokban találhatók, és a tanácsadó segítségével személyre szabott ajánlat készülhet.
Folyamat és gyakorlati tippek
- A hitel igénylésének első lépése a bankhoz benyújtandó hitelkérelem; a bank a kérelmet elbírálja és dönt a folyósításról. A felmérés után értékbecslő ellenőrzi a telek és a megépülendő ingatlan állapotát, és ennek alapján történik a következő részlet folyósítása.
- A kölcsön összege általában 1,0-130 millió Ft között mozog, futamidő 6-30 év, THM 3,3-9,3% között. A THM értékek a hatályos kondícióktól függenek, és a jogosultságotól is.\n
- A folyósítás gyakran szakaszos, és az utolsó részlet csak a használatbavételi engedély után vehető fel. A teljes összeg eléréséhez a közjegyzői okiratok és a biztosítások is szükségesek lehetnek.
- A költségvetés és a kivitelező szerződése kulcsfontosságú; a bank a kivitelezői szerződés alapján finanszírozást biztosít, és az összeg a készültségi fok függvényében érkezik.
- Az önerő mintegy 20%, de bővített fedezetekkel akár önerő nélkül is lehetséges lehetőség - például pótfedezet bevonásával több ingatlan értékének figyelembevételével.
Az építési hitel folyamatában a bank folyamatosan figyelemmel kíséri az építési munkálatokat, és a közreműködő értékbecslő szakvéleménye alapján történik a következő részfolyósítás. A folyamat végén jogerős használatbavételi engedély szükséges a projekt befejezéséhez.
Gyakran ismételt kérdések röviden
- Igényelhető-e összeg felhasználható szabad felhasználású hitelből építésre? Igen, bizonyos feltételek és a fedezet szerint előfordulhat, hogy szabad felhasználású jelzáloghitel finanszírozza az építési munkálatokat.
- Lehet-e önerő nélkül építkezni? Igen, de ehhez pótfedezetek bevonása és megfelelő jövedelem szükséges; az önerő hiánya általában nem általános szabály, inkább banki feltétel.
- Milyen dokumentumokra van szükség az építési hitel igényléséhez? Tulajdoni lap, építési engedély, engedélyezési terv, költségvetés, szerződések és szükség esetén közjegyzői okiratok.
- Mi a különbség a CSOK + kamattámogatott hitel és a piaci hitel között? A kamattámogatás alacsonyabb törlesztő részletet eredményezhet hosszabb időn át, de szigorúbb feltételek mellett. A piaci hitel a piaci kamatlábakon működik.
Építési hitelek: Mik ezek és hogyan működnek (RÉSZLETESEN)
Építési hitel kalkulátor és gyakorlati számítások
Az építési hitel kalkulátor használata egyszerű: az igénylés előtt érdemes tájékozódni az építkezési hitelekről, és a kalkulátorban a futamidő alapján összevetni a törlesztő részleteket. Az online kalkulátor segít összehasonlítani a különböző konstrukciók költségeit és a várható törlesztőrészleteket.
Az építési hitel megkötésekor fontos, hogy a bankkiválasztás és az értékbecslő szakvéleménye összhangban legyen a költségvetéssel és a tervezési dokumentációval. A részletes költségvetés, a kivitelező és az engedélyek megléte nélkülözhetetlen a sikeres hitelkérelemhez. Az építés a tervezéstől a használatbavételig tart, és minden fázisban ellenőrzésekkel van ellátva.
Összegzés a kulcsfontosságú pontokról
Az építési hitel két fő útja a kamattámogatott és a piaci kamatozású konstrukció. A támogatott hitel előnye a kedvező törlesztőrészlet a viszonylag hosszú futamidő alatt, de szigorúbb feltételek járnak vele. A szakaszos folyósítás és a készültségi fok a hitel folyósításának alapja. Az önerő és a fedezetek megfelelő összeállítása nélkülözhetetlen a finanszírozás sikeréhez. Az építkezés során a tulajdonjog, az engedélyek és a kivitelezői szerződések minden részletének rendben kell lennie, mert a bank ezt a projekt minden fázisában ellenőrzi.
tags: #epitesi #hitel #komfortfokozat