
Építményadó bejelentés Dédestapolcsányban: gyakorlatias útmutató
A helyi adókról szóló törvény szerint adóköteles az önkormányzat illetékességi területén lévő lakás és a nem lakás céljára szolgáló épület, épületrész.
Az építményadó egy helyi adó, melynek mértékét a helyi adókról szóló törvény keretein belül az adott település önkormányzata határozza meg, melyre kétfajta módszer áll az önkormányzat rendelkezésére.
Az adókötelezettség az építmény valamennyi helyiségére kiterjed, annak rendeltetésétől illetve hasznosításától függetlenül.
Az adó alanya az, aki a naptári év első napján az építmény tulajdonosa.
Több tulajdonos esetén a tulajdonosok tulajdoni hányadik arányában adóalanyok.
Valamennyi tulajdonos által írásban megkötött megállapodásban a tulajdonosok az adóalanyisággal kapcsolatos jogokkal és kötelezettségekkel egy tulajdonost is felruházhatnak.
Bejelentés és igazgatási rend
Az adózónak az építményadóról az adókötelezettség keletkezését, illetve változását követő tizenöt napon belül kell adatbejelentését teljesítenie.
Az adóhatóság által rendszeresített „PDF" formátumú űrlapon, elektronikus formában, ePapíron, valamint levélben vagy személyesen az ügyfélszolgálaton is benyújtható a bejelentés.
Az adóhatóság írásban, az elektronikus ügyintézés és a bizalmi szolgáltatások általános szabályairól szóló törvényben meghatározott elektronikus úton tart kapcsolatot az adózóval és az eljárásban résztvevőkkel.
Az adóhatóság elektronikus úton tart kapcsolatot azzal az adózóval, aki elektronikus ügyintézésre köteles.
Az ügyintézési határidő az adatbejelentésnek az eljárásra hatáskörrel és illetékességgel rendelkező adóhatósághoz történő megérkezését követő napon kezdődik.
Bejelentés és helyi rendeletek
A Belváros-Lipótváros Budapest Főváros V. kerület Önkormányzatának 46/2007. (XI.13.) önkormányzati rendelete tartalmazza a kedvezményeket és mentességeket, valamint az adó mértékének kereteit.
A helyi adókról szóló 1990. évi C. és a 2017. évi CL. törvények, továbbá az elektronikus ügyintézés általános szabályai szerint lehet eljárni.
A településkép védelméről szóló rendeletek és a településfejlesztési eszközök megjelenítésének követelményei minden településen eltérőek lehetnek.
A településképi véleményezési eljárás a rendeletben meghatározott keretek között zajlik, és a határozatokat írásban vagy elektronikus úton lehet kézbesíteni.
Bejelentés tartalma és jogkövetkezmények
Az adóalanyokra vonatkozó legfontosabb információ: az adóalany a naptári év első napján fennálló tulajdonosi helyzet alapján kerül meghatározásra.
Ha az építmény több tulajdonossal rendelkezik, az adó mértéke a tulajdonosi hányad arányában oszlik meg.
Az adóalanyok között írásbeli megállapodás is létrejöhet, amelyben egy tulajdonos adóalanyisággal kapcsolatos jogokat és kötelezettségeket átruház.
Az adókötelezettség a használatbavételi vagy fennmaradási engedély jogerőre emelkedését követő év első napján keletkezik, és a változások az azt követő év első napján lépnek érvénybe.
Az építményadó határozatát a meghatalmazott képviselővel eljáró adózó esetében a képviselőnek kézbesítik hivatalos iratként vagy elektronikus úton.
Adóalap és kedvezmények
Az adóalap az építmény m2-ben számított hasznos alapterülete alapján kerül meghatározásra.
Az adó mértékét és az adókedvezményeket és mentességeket a helyi adókról szóló törvény és a helyi rendeletek tartalmazzák.
A legtöbb önkormányzat mentességet biztosít az építményadó alól, ha az érintett ingatlan kizárólag lakás céljára szolgál.
Az adózási összegek és a kedvezmények részletei kerületenként és rendeletenként eltérőek lehetnek, ezért fontos a helyi rendelet alapos átolvasása.
Elektronikus ügyintézés és kapcsolattartás
A helyi adóügyek döntő többsége elektronikus úton intézhető, az E-Portálon keresztül.
Az E-Portálon történő adatbejelentésekhez Bejelentkezés és Ügyfélkapu szükséges.
A gyakorlatban az építményadó kapcsán bejelentést kell tenni, ha ingatlant vásároltak, adtak, örököltek, vagy változás történt a hasznos alapterületben vagy a tulajdonjogi státuszban.
Az építményadó és a telekadó kötelezettségét az a tulajdonos jelenti be, aki az ingatlan-nyilvántartásban tulajdonosként szerepel, és nem helyettesíti az ingatlan-nyilvántartásban történt változást.
2026-os változások és figyelemre méltó területek
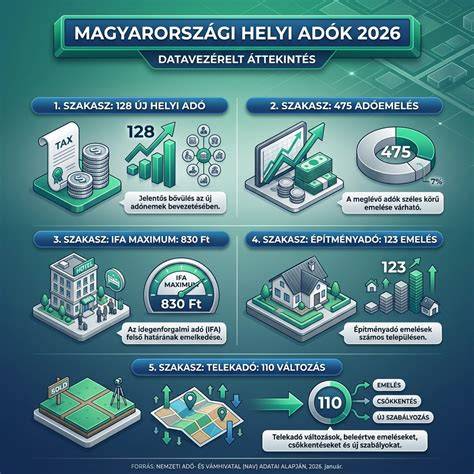
Frissítés 2026-ra: az építményadó alapvetően továbbra is helyi adó marad, azaz a tényleges fizetendő összeg a kerület rendeletétől függ.
A jogszabályi keret változhat: a négyzetméter-alapú építményadó felső határa 2026-ban 3 059,3 Ft/m²/év körüli összegre emelkedhet, de ez nem automatikus emelés, a kerület dönthet.
Az ellentmondások elkerülése érdekében érdemes minden egyes kerület helyi rendeletét alaposan ellenőrizni a mentességek és kedvezmények feltételei kapcsán.
Abban az évben különösen fontos lehet, hogy pontosan nézzük meg az adómentességek és kedvezmények feltételeit, mert a lakhatáshoz és a bejelentésekhez kötődő előírások szigorúbbak lehetnek.
Összefoglaló a gyakorlati lépésekről
Az adóbejelentés kizárólag az adóalany tulajdonosi helyzetének megfelelően történik, és a bejelentés kiterjed az építmény minden helyiségére, függetlenül attól, hogy használatban van-e vagy sem.
A kötelezettség keletkezésétől számított 15 napon belül szükséges az adatbejelentés teljesítése, amely történhet papír alapon és elektronikusan is.
Ha ingatlan-nyilvántartásban bejegyzett vagyoni értékű jog terheli az építményt, az jogosult adóalany az adó alanya.
tags: #epitmenyado #bejelentes #dedestapolcsany
Népszerű bejegyzések:
- Használatbavételi eljárás: Lakhatási engedély részletes útmutató
- Az Erdő Szürkemarha Tanyáról: ritka tulajdonságok és fejlesztési lehetőségek
- Exkluzív lakóingatlanok a Balaton-parton, Keszthely közelében
- Városmajor tetőterei: nagy nappali és 3 hálószoba Mártonhegyen
- Herminamezői eladó ingatlan a XIV. kerületben