
Építményadó és telekadó rendeletek módosítása Hódmezővásárhelyen
Az építményadóról és telekadóról szóló rendeletek módosításáról szóló dokumentumok összefoglalója bemutatja a 2015-ös és a 2018-as jogszabályi változásokat, amelyek a helyi adózás rendjét érintik. A rendeletek módosítása során kiemelt figyelmet kapott az adómentességek és adókedvezmények rendszere, a rendkívüli élethelyzetben lévő adóalanyok támogatása, továbbá a reklámhordozók és a napelemes kiserőművek adózása. A szövegek rögzítik, hogy mely építmények és telekméretek esnek adó alá, és milyen feltételek mellett vehetők igénybe kedvezmények.
A rendeletek főbb módosításai és tartalmi elemei
- Új mellékletek és alcímek - Az 1. számú melléklet felülíródik, és a 4. § alcíme az „Adómentesség, adókedvezmény” lett. Az 1. számú melléklet korábbi tartalma részben megváltozott, megjelennek az új rendelkezések a vállalkozási célú épületekre és a magánszemélyekre vonatkozó adókedvezményekről (3.1.-3.4. pontok, illetve 3.5-3.7. pontok).
- Rendkívüli élethelyzetek adókedvezménye - A rendkívüli élethelyzetben lévő adóalanyok jogosultak az éves adó negyedévi részletének elengedésére, több feltétel szerint (például természeti kár vagy büntetőjogi események). Az adókedvezmény meghatározott meghatározott kereteken belül vehető igénybe és korlátozott időtartamra érvényes.
- Adókedvezmények részletezése - A 4/B. § (1)-(3) bekezdések helyébe új szöveg lép, amely a támogatott adományok és díjak alapján adókedvezményeket ír elő bizonyos kulturális intézményeknek és rendezvényeknek (pl. Művészeti Tanácsadó Testület által jóváhagyott adomány vagy díj esetén).
- Egyedi szennyvízelhelyezés adókedvezménye - 4/G. § bevezetése, amely olyan esetekre ad adókedvezményt, ahol nincs közcsatornára történő rákötés lehetősége, de egyedi szennyvíz elhelyezési létesítményt használnak.
- Reklámhordozók adója - Reklámhordozó esetén az adó mértéke 12 000 Ft/m2-re növekedhetett az új szabályok szerint.
- Hasznos alapterület és adómértékek - A kiinduló adóalap és adómértékek a hasznos alapterület alapján kerülnek meghatározásra, a lakó- és nem lakóépületek, garázsok, üdülők és egyéb épületek esetében differenciáltan.
- Telekadó módosítások - A telekadó mértéke az 1100 m2 alatti beépítetlen telkeknél jelentős emelkedést szenvedhet (például 10 Ft/m2-ről 50 Ft/m2-re). A belterületi részeken a belvárost érintő emelés várható (például 335 Ft/m2-ről 535 Ft/m2-re). Napelemmel fedett telek esetén a mérték növelése 0,5 MW teljesítményig terjedő kiépítésnél érvényes lehet.
- Napelemes kiserőművek - A belterületi és külterületi telek napelemes kiserőműveinek adóterhei 300 százalékos emelést is elérhetnek a módosításokkal összefüggésben.
- Adatbejelentési kötelezettség - Az adóalanyoknak az adókötelezettség keletkezését vagy változását követő 15 napon belül adatbejelentést kell teljesíteniük. A mulasztási bírságok fejlődésével megalakul a szankciós rendszer.
- Tulajdonosi meghatározások - Az adóalany az a személy vagy szervezet, aki az ingatlan-nyilvántartásban tulajdonosként feltüntetett, vagyoni értékű jog jogosítottja; több tulajdonos esetén a tulajdoni hányadok arányában adóalanyoknak minősülnek.
Rendeletek hatályba lépése és alkalmazás
A módosítások alapján az 2016. január 1-jétől életbe lépő részigazságok és 2018. január 1-től érvényes rendelkezések kerülnek részletezésre. A módosítások hatályba lépnek az adott rendelet szövegezésének megfelelően, és a Hódmezővásárhely Megyei Jogú Város Polgármesteri Hivatala adóhatósági eljárásainak keretein belül kerülnek alkalmazásra. A felhívás és beadási kötelezettségek a 2026. évig érvényesek lehetnek, és a határidőket a helyi adóhatóság kiadott tájékoztatói tartalmazzák.
Magyarországi kontextus és helyi hatások
- Gazdasági környezet és önkormányzati finanszírozás - A szövegek beszámolnak a romló gazdasági környezetről és az állami finanszírozás kedvezőtlen alakulásáról, amely rontja a nagyobb önkormányzatok mozgásterét. Emiatt a helyi adóbevételek egy részét a kötelező feladatok fenntartására fordítják.
- Bevételek és költségvetés - A város úgy számol, hogy az építmény- és telekadó növelése jelentős pótló bevételt hozhat, amely a költségvetési egyensúlyt segítheti megteremteni és a fejlesztéseket finanszírozhatja. A magánszemélyek kedvezményei továbbra is fennmaradnak a rendelet alapján.
- Vállalkozásokre kiható adóterhek - A vállalkozások adóterhei jelentősen nőhetnek, és a lakosság terheinek növelése tervezett kockázatokat hordozhat az árszínvonal és a fogyasztás szempontjából.
Gyakorlati tájékoztatás az adózóknak
A polgárok és vállalkozások számára fontos információk:
- Az adóalanyokat érintő adókedvezményeket a rendelet 1. és 2. mellékletei határozzák meg, és a kedvezmények kizárólag az abban meghatározott feltételek alapján vehetők igénybe.
- Az adatbejelentési kötelezettséget az Art. II. A) 4. pontja és a Htv. rendelkezései szerint kell teljesíteni, és mulasztás esetén bírságok léphetnek életbe.
- A reklamáció és fellebbezés jogát a határozat ellen az adózók a vonatkozó jogszabályok alapján gyakorolhatják.
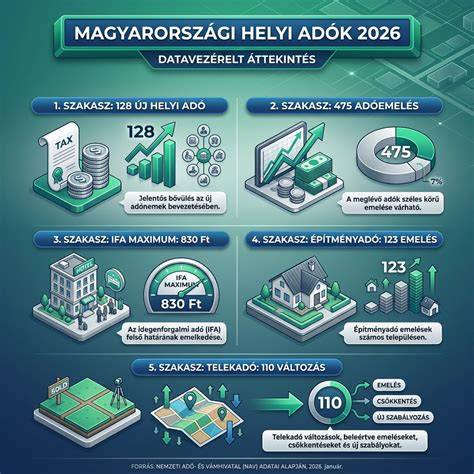
Előretekintve a város a bevételek növelését célozza az adóemelésekkel, ugyanakkor kiemeli, hogy a magánszemélyek adómentessége továbbra is érvényben marad az adóalanyok körében. A 2024-2026 közötti időszakban a közfeladatok finanszírozása érdekében tervezik az adókulcsok és a kedvezmények átalakítását, a telekadó emelése pedig a belterületi zónákban következhet be nagymértékben.
| Rendelet | Hatályba lépés | |
|---|---|---|
| 68/2007. (XII. 18.) Kgy | 2016-01-01 | Adóalap hasznos alapterület alapján; mellékletek változása; adókedvezmények részletezése |
| 44/2009. (12.12.) Kgy | 2016-01-01 | Telekadó alapja telek m2-ben; napelemes kiserőművek adója |
tags: #epitmenyado #rendelet #hodmezovasarhely
Népszerű bejegyzések:
- Horcsog Haz Elado: Djungáriai törpehörcsögök Csörögön
- Társasházi alaptervek fejlesztése: gyakorlati példák és elvek
- Magyarországi fogyasztói hitelek előtörlesztés és 2009/CLXII. szabályai
- Komárom rendezési terve: övezetek és tartalmi keretek áttekintése
- Írásbeli szavazás a társasházban: jogi keretek és eljárások