
Építményadó részletes áttekintése: alap, mentességek és gyakorlati tudnivalók
Az önkormányzati építményadó a legtöbb Településen állandó költség, amelyet annak kell fizetnie, aki január 1-jén az ingatlan tulajdonosa vagy vagyoni értékű jog jogosultja. Ez akkor is így van, ha az ingatlant évközben eladja. 2026-ban is változatlan a szabályozás: az adó alapja, mértéke és a mentességek keretrendszere helyben kerül meghatározásra, az országos törvények keretei között.
Mi az építményadó alapja?
Az önkormányzatok kétféle módszer közül választhatnak:
- 4zetméter-alapú adó: a hasznos alapterület alapján számítják (m²). Ez a leggyakoribb, különösen lakóingatlanoknál és üzlethelyiségeknél.
- Értékalapú adó: a korrigált forgalmi érték lesz kiindulópont (ritkább, általában nagyobb értékű ingatlanokra alkalmazzák).
Mindig a helyi rendelet dönti el, melyik rendszert használja az adott település.
Mennyi lehet az építményadó maximuma?
A törvény országos felső határt ad meg:
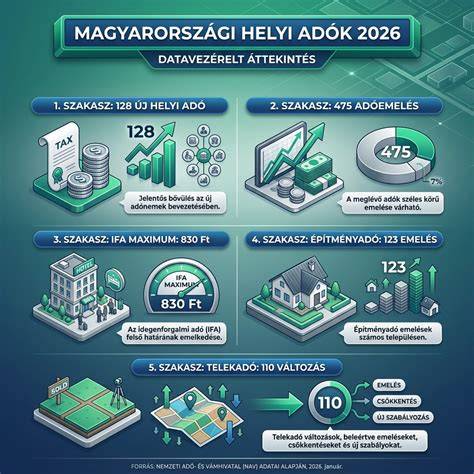
- m²-alapú adó: legfeljebb 1 100 Ft/m²/év
- értékalapú adó: legfeljebb a korrigált forgalmi érték 3,6%-a/év
Gyakorlati szempontból a legtöbb önkormányzat a m²-alapú megoldást alkalmazza, mert átlátható és könnyen ellenőrizhető.
Lakóingatlanok építményadója: mennyit kell fizetni?
Az adó összegét helyi rendelet határozza meg, és nincs országosan egységes összeg. Több példa a gyakorlati gyakorlatból:
- Ferencvárosban (Budapest IX.) a legtöbb lakás adómentes; ha a lakás bérbe adva, szálláshely-szolgáltatásra vagy vállalkozási célra használják, illetve befektetési célból tartják, adómentesség nem jár. Nincs mentesség: 1 990 Ft/m²/év. Lakhatási célú, minimum 1 évre szóló bérlet esetén 50% kedvezmény jár, ha a bérlő be van jelentve.
- Terézvárosban (Budapest VI.) minden lakás adóköteles a fő szabály szerint; mentesség csak akkor jár, ha a tulajdonos életvitelszerűen ott él, nincsen gazdasági tevékenység, és adóalany vállalkozói tevékenység nélkül történő használatról van szó; adómérték: 3 000 Ft/m²/év.
Előfizetésre hívás: az írásos tartalmak folytatása előfizetőknek érhető el.
Perelhető-e a túlzottan magas építményadó?
Csak ritkán. Az Alkotmánybíróság korábbi döntései alapján az adó akkor alkotmányosan kifogásolható, ha ötéves általános elévülési idő alatt a fizetendő adó összege megközelíti vagy eléri az ingatlan értékének dupláját. Gyakorlatban ez extrém eset: az adó konkrét torzulása az ingatlan értékének gyors felemésztése esetén merül fel. Általában az adó mértéke önmagában nem alap jogorvoslatra.
Kinek kell építményadót fizetnie?
Az adó alanya az, aki a naptári év első napján az építmény tulajdonosa. Több tulajdonos esetén a tulajdoni hányadok arányában adóalanyok. Ha az ingatlanon vagyoni értékű jog (például haszonélvezet) van bejegyezve, az jogosult a jog gyakorlására az adó alanya. Társasháznál a közös tulajdonú helyiségek után a társasházi közösség, a külön tulajdonú lakások és üzlethelyiségek után pedig minden tulajdonos maga adóalany. Osztatlan közös tulajdon esetén a tulajdontársak egyhangú döntéssel adóztatást egyiküknak átadva is lehetséges.
Milyen bejelentési / adóbevallási kötelezettségem van?
Az önkormányzatok kérik a tulajdonosok adatait az adóalap és adókörnyezet változása esetén. A 2017. évi CL. törvény szerint:
- 15 napon belül adatbejelentés kötelező, ha új adókötelezettség keletkezik, tulajdonosváltozás történik, vagy az adóalapot érintő fontos adat módosul (pl. bővítés, átminősítés).
- Az adatbejelentéshez általában az önkormányzat által rendszeresített nyomtatványt kell használni; papíron vagy elektronikus úton (e-ügyintézés) is benyújtható.
Fontos: az adatbejelentés kötelezettsége nem évül el; azonban az építményadót az Art. általános szabályai szerint 5 évre visszamenőleg lehet megállapítani.
Mi minősül „építménynek”?
Adóköteles minden lakás, nem lakás célú épület (iroda, raktár, üzlet) és az épületrész. A használatbavétel vagy a fennmaradási engedély jogerőre emelkedése, illetve a használatba vétel tudomásulvételét követő év első napja keletkezteti az adókötelezettséget. Az adó alanya a naptári év első napján fennálló tulajdonosi státusz alapján kerül megállapításra. Az adókötelezettség megszűnik az építmény megszűnésének évének utolsó napján.
Milyen mentességek érhetők el?
Négy fő szinten érhetőek el mentességek:
- Országos szinten: szükséglakás, háziorvosi rendelő, mezőgazdasági épület és igazolt használat, műemlék (3 évig), egyes sportcélú ingatlanok.
- Helyi szinten: életvitelszerű ottlakás, szociális helyzet, többgyermekes család, és vállalkozásokra eltérő mértékű kedvezmények.
Műemléképület felújításához kapcsolódó speciális mentesség: felújítás idejére az adómentesség akár három adóévig is terjedhet, szigorú feltételek mellett (igazolások, jelzálog bejegyzése stb.).
Adófelfüggesztés időseknél és megváltozott munkaképesség esetén
A Htv. lehetőséget nyújt adófelfüggesztésre: 65 év feletti tulajdonos vagy megváltozott munkaképességű személy, ha az érintett lakásban életvitelszerűen él.
Mi történik, ha az önkormányzat szerint fizetnie kellene, Ön szerint viszont nem?
Előfordulhat, hogy az önkormányzat tévesen minősíti az ingatlant, vagy nem veszi figyelembe a mentességet vagy kedvezményt. Lépések:
Befolyásolja-e az építményadó a telek és a lakás értékét?
Igen. A magas adó csökkentheti a keresletet, ronthatja a hozamot bérbeadás esetén, és alacsonyabb forgalmi értéket eredményezhet az értékbecslésnél.
Visszamenőleges fizetési kötelezettség vagy bírság?
Az adót öt évre visszamenőleg állapíthatja meg az önkormányzat. Elévülés: az adó megállapításához való jog öt év elteltével évül el.
Mi történik, ha késve fizetem be az építményadót?
Késedelmi bírság és mulasztási bírság szabható ki a határidő túllépése esetén. Az intézkedések részleteit a helyi adóhatóság határozza meg.
Adatbejelentés és elektronikus ügyintézés
A legtöbb önkormányzat lehetővé teszi az adóügyek elektronikus intézését az E-Portálon keresztül, amely során a KAÜ azonosítást igényel. Magánszemélyeknek az elektronikus bejelentkezés ajánlott, jogi személyek pedig többségében kötelező az elektronikus kapcsolattartás.
Gyakorlati összefoglaló
Az építményadó olyan helyi adó, amelyet a település saját rendeletei határoznak meg. Érdemes tisztában lenni a következőkkel:
Kapcsolatfelvétel és további információ
Ha építményadóra vonatkozó kérdése van, vagy jogi képviseletet szeretne, forduljon hozzánk: szakértő ügyvédi segítséget nyújtunk a vitás kérdések rendezésében és a mentességek érvényesítésében.
What is An Explainer Video? | MotionGility | Explanatory Video
| Kérdés | Válasz |
|---|---|
| Mi az építményadó alapja? | 4zetméter-alapú vagy értékalapú adó; helyi rendelet dönti el. |
| Ki fizeti? | A naptári év első napján az építmény tulajdonosa; több tulajdonos esetén arányosan. |
| Mikor keletkezik? | A használatbavétel jogerőre emelkedése utáni év január 1-től. |
| Mi a határidő? | Adóalanynak 15 napon belül adatbejelentés. |
tags: #epitmenyado #reszlet #nyak #kod