
Fiatal házasok jelzáloghitel és egyéb állami kedvezmények magyarországon
A cikk összegző jelleggel mutatja be, hogy milyen támogatások és kedvezmények érhetők el a fiatal házastársak számára, és ezek hogyan hasznosíthatók a közös otthon megteremtéséhez. Az első házasok kedvezménye például havi szinten adóelőny, amely a házastársak összevont adóalapját csökkenti, és a kedvezmény igénybevétele érvényesítésének módja kettős lehet: adóelőleg-nyilatkozattal a munkáltatónál, vagy év végi szja-bevallásban visszamenőleg.
A kedvezmények főbb elemei
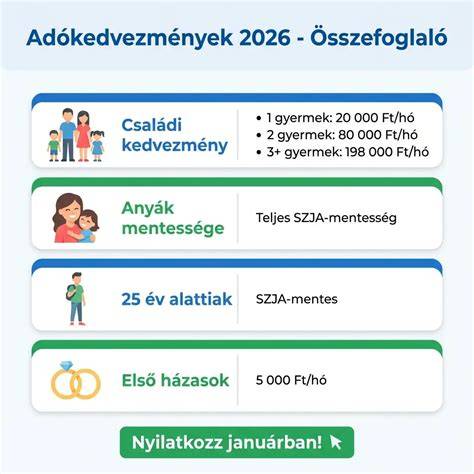
A bejegyzett élettársi kapcsolatra is vonatkozó hétköznapi kedvezmények között kiemelkedik az első házasok kedvezménye, amely a házasságkötés után vehető igénybe és legfeljebb 24 hónapig jár. Ha mindkét házasfél 25 év alatti, az első kedvezmény kezdete az a hónap, amelyben a 25. életév betöltődik valamelyik fél életében. Ha csak az egyik fél 25 év alatti, a kedvezmény a házasságkötést követő hónaptól érvényesíthető. Külföldi állampolgárok számára is elérhető a kedvezmény bizonyos feltételek mellett.
- A kedvezmény összege havonta 5 000 forint nettó adócsökkentést jelent, és maximum 24 hónapig vehető igénybe (összesen 120 000 forint). A kedvezményt a felek megoszthatják egymás között.
- A kedvezmény az SZJA-bázis csökkentése révén növeli a nettó jövedelmet, és ugyanakkor lehetőséget ad adóelőleg nyilatkozat vagy év végi bevallás útján történő igénylésre.
- Az első házasok kedvezményét akkor érdemes érvényesíteni, ha az egyik fél 25 évesnél fiatalabb vagy mindkét fél megfelel a feltételeknek.
Más fontos adókedvezmények a fiatal pároknak
25 év alatti fiatalok számára 2026-ban havi bruttó átlagkeresetig érvényes SZJA-mentesség jár, amely jelentős megtakarítást jelenthet. 2024-ben például 576 601 forintig nem kell SZJ-t fizetniük, ami havi kb. 86 490 forint megtakarítást jelent. A mentesség automatikus, a munkáltató veszi figyelembe minden hónapban.
A 30 év alatti anyák kedvezménye szintén SZJA-mentességet biztosít a bruttó átlagkereset összegéig, szintén jelentős anyagi előnyt teremt a fiatal család számára. Ezek a kedvezmények kombinálhatók az első házasok kedvezményével és a családi adókedvezménnyel, így összességében nagyobb támogatást adhatnak.
Babaváró hitel és CSOK Plusz
A babaváró hitel kamatmentes kölcsön, amelyet 11 millió forintig válnak ki kamatmentesen, és a futamidő alatt bármikor felhasználható. A gyermekvállalás függvényében a tartozás bizonyos részét elengedik: 1 gyermek után teljes futamidőre kamatmentesség, 2 gyermek után a tartozás 30%-ának elengedése, 3 vagy több gyermek esetén pedig a fennálló tartozás teljes elengedése és a törlesztés véget ér.
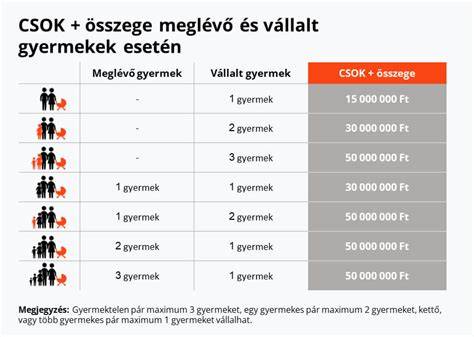
Csak vásárlásra vagy építésre is elérhető a Falusi CSOK és a CSOK Plusz. A Falusi CSOK 0,6-15 millió forint közvetlen támogatást és kedvezményes kamatozású hitelt nyújt adott gyermekek számától és a településtől függően, míg a CSOK Plusz lehetővé teszi legfeljebb 15-50 millió forint hitel felvételét kedvezményes kamattal az új gyermekek vállalásával összekapcsolva.
Az illetékkedvezmény is fontos eleme a fiatal házasok otthonteremtésének: 35 év alattiak jogosultak, és a házaspárok megduplázhatják az ésszerűen felhasználható kedvezményt, különösen az új építésű vagy CSOK-kal támogatott ingatlanok esetében.
Jogosultsági időszakok és igénylés módja
Az igénylés lehető a munkáltatónál adóelőleg-nyilatkozattal, vagy az adóévben az SZJA-bevallásban visszamenőleg történő igényléssel. A kedvezményeknél fontos tudni, hogy a hitelfelvételnél a JTM (jövedelemarányos törlesztőrészlet) és az önerő mértéke befolyásolja a finanszírozást. A fiatal házasok általában két gyerekes célokra törekszenek és ehhez a CSOK Plusz, Babaváró hitel és munkáltatói lakhatási hozzájárulás kombinációját használják ki.
Hogyan alakul a végső pénzügyi kép a különböző kombinációknál?
Ha mindkét fél igénybe veszi az SZJA-mentességet és a 25 év alatti kedvezményét is, a jelzáloghitelhez szükséges önerő alacsonyabb lehet. A Babaváró hitel és a CSOK Plusz összevonása lehetővé teszi nagyobb ingatlan megvásárlását akár 70-90 millió forintos értékben is egy-egy helyzettől függően, amennyiben a futamidő és a törlesztőrészletek összhangban vannak a jövedelmekkel.
A 2024-től bevezetett vagy módosított programok közé tartozik a Falusi CSOK és az Otthon Start fix 3%-os lakáshitel is, amely kisebb településeken elérhető és alacsonyabb önerővel is lehetővé teszi a lakásvásárlást vagy felújítást. A 10% önerő például a lakásvásárlásnál új lehetőség lett 2025-től, és a bankok közötti eltérések miatt érdemes egy személyes hitelszakértő segítségét kérni.
Összefoglaló gyakorlati tanácsok
- Érdemes megfontolni, hogy melyik kedvezményeket használjátok ki egyszerre, és ki döntheti el a kedvezmény megosztását a legjobban.
- Ha gyerekvállalást terveztek, a Babaváró és CSOK Plusz kombinációja jelentős tőketartozás csökkentést hozhat.
- A 25 év alatti fiatalok számára a SZJA-mentesség hosszú távú megtakarítást jelenthet, amelyet pontosan tervezve hasznosítható a hiteléletben.
- Az egyes támogatások igénylésének határidei és feltételei helyben, a NAV és a helyi önkormányzatok szerint változhatnak, érdemes mindent alaposan ellenőrizni.
Gyakran felmerülő kérdések
- Az első házasok kedvezménye mindkét félnek jár-e? - A kedvezmény a házaspár közös adócsökkentése, megosztható a felek között, de mindkét fél jogosult lehet rá, ha az egyikük első házassága.
- Hogyan lehet igényelni az első házasok kedvezményét? - Lehet adóelőleg-nyilatkozattal a munkáltatónál, vagy év végi szja-bevallásban visszamenőleg is igényelhető.
- Mi történik a kedvezményekkel, ha gyermek születik? - A kedvezmények meghosszabbodhatnak és a tartozások részben vagy teljesen elengedhetők a gyermekek számától függően.
- Mi a különbség a Babaváró és a CSOK Plusz között? - A Babaváró kamatmentes kölcsön, amely a gyermekvállalás függvénye; a CSOK Plusz pedig vissza nem térítendő vagy kedvezményes kamatozású jelzáloghitel lehet, gyermekek számától függően.
tags: #fiatal #hazasok #jelzaloghitel