
Forgalmi érték, névérték és piaci érték a kötvények és részvények világában
A sokféle értékpapír közül a leggyakrabban kötvényekkel vagy részvényekkel találkozhatsz, előbbiek valamilyen hitelviszonyt, utóbbiak pedig tulajdonviszonyt megtestesítők. Ahogy a nevükből is látszik, a hitelviszonyt megtestesítő arról szól, hogy Te hitelezel, és erre a hitelre valamilyen formában kamatra vagy jogosult. Kibocsátója szerint a legegyszerűbb csoportosítani ezeket a papírokat, így vannak az állam, az önkormányzatok és a vállalatok által kibocsátott kötvények. Értelemszerűen az állam által kibocsátottakat nevezzük államkötvényeknek.
Tudnod kell, hogy az állampapírok hosszabb lejárattal rendelkeznek (min. 3 év), a diszkont kincstárjegyek (szintén az állam bocsátja ki) pedig rövid lejáratúak (3, 6, 9, 12 hónap). Ez utóbbiak névérték alatt kerülnek kibocsátásra, és a lejáratkor a névértéket fizetik ki, a kettő különbözete a hozamod. Névérték: ez a kibocsátó adósságának mértéke. Tehát ha van egy 10 000 Ft-os névértékű kötvényed, az azt jelenti, hogy a kötvény kibocsátója 10 000 Ft-tal tartozik neked. Névleges kamatláb vagy kupon ráta: ez maga a kamatláb, amit a névértékre vonatkoztatva állapítanak meg. Vannak fix vagy változó kamatozású kötvények is, a kamatokat pedig a szokásos évente történő kifizetéstől eltérően fizethetik félévente vagy gyakrabban, de akár egy összegben a lejáratkor is.
Van egy speciális fajtája a kötvényeknek, a kamatszelvény nélküli kötvények (vagy zéró kupon kötvények), amelyeket a névérték alatt bocsátanak ki, és a kamat a kibocsátási árfolyam és a lejáratkor fizetendő névérték különbözetéből adódik. Kibocsátási árfolyam: Ezen az áron hozzák forgalomba a kötvényt. Piaci érték (vagy a kötvény belső értéke, elméleti árfolyama): nem azonos a piaci árfolyammal! Ez a kötvényből a jövőben származó pénzáramlások jelenértéke. Tehát a hátralévő futamidő alatt még kamat és névérték címén kifizetésre kerülő összegeknek egy meghatározott kamatlábbal jelenértékre hozott összege. A jelenértékről majd máskor.
Nettó és bruttó árfolyam: hogy egészen pontosan meghatározhassuk a piaci értékét a kötvénynek, figyelembe kell venni a legutolsó kamatfizetéstől eltelt időt is. Könnyen belátható, hogy egy rendszeresen kamatot fizető kötvény sokkal értékesebb a kamatfizetés előtt egy nappal, mint utána egy nappal. Érzékeny, de fontos téma még a kötvények minősítése. Manapság nem túl jó a hitelminősítők lakossági megítélése, de tény, hogy nagy hatással vannak a kötvények árfolyamára, ezért nem lehet megkerülni a minősítésüket. Téves az az elképzelés, hogy pl. egy államkötvényen nem lehet veszteségünk. Ha megtartjuk a lejáratig, akkor visszakapjuk a tőkénket és a kamatokat is, de vajon jó-e nekünk, ha pl. 4%-os kamatokat kapunk még 8 évig, miközben a piacon már elérhetőek 6%-os államkötvények is? Ez is veszteség, főleg ha gyorsuló inflációval párosul.
Az idő múlása: viszonylag egyszerűen levezethethető, hogy minél közelebb kerülünk a kötvény lejáratához, úgy csökken az értéke. A piaci hozam változása: ennek a megértése már egy kicsit izgalmasabb, de nem nehéz. A piaci hozamok és a kötvények értéke fordítottan arányos egymással. Tehát ha nőnek a piaci hozamok, akkor csökken a kötvényem értéke és fordítva. Ahogy például fentebb már említettem: ha a piaci hozam nő, akkor az alacsonyabb kamatozású papíromat nyilván olcsóbban tudom majd eladni, mint amennyi a névértéke.
Adózás: A kötvényeken elért hozam szja és szocho köteles, kivéve az állampapírokat, ezek - a prémium magyar államkötvényeket leszámítva - mentesek az szocho alól. Természetesen az adókedvezmények 3 és 5 év után ezekre az értékpapírokra is érvényesek, amennyiben Tartós Befektetési Számlán (TBSZ) tartod. A 2019. július 1. Hol vásárolhatod meg? Állampapírból csak lakosságit vásárolhatsz, méghozzá a Magyar Államkincstár ügyfélszolgálatain, a menetéről itt tájékozódhatsz. Egyéb állampapírokat aukción vagy a másodlagos piacokon vehetnél, de mivel nem vagy intézményi befektető…
Vállalati kötvényeket többnyire bankokon, brókercégeken keresztül vásárolhatsz vagy közvetlenül a kötvény kibocsátójától. A részvények esetében a következők fontosak: ez az az értékpapír, amivel gyakorlatilag cég tulajdonossá válhatsz. A nevében is benne van, hogy ez a befektetési forma egy adott részvénytársaság egy részének a tulajdonosává tesz. Sokan a legkockázatosabb befektetési formának tartják, szokták emlegetni, hogy ki mit tőzsdézett el, de azért ez nincs teljesen így.
Fontos tudatosítanod, hogy mekkora futamidőben gondolkodsz és hogy mennyire vagy aggódós típus. Mit tennél, ha a részvény befektetésed árfolyama drasztikusan csökkenne? Bepánikolsz és eladod, vagy pezsgőt bontasz és vásárolsz még, mert olcsón juthatsz hozzá? Osztalékelsőbbségi vagy törzsrészvény: előbbi hozama elsősorban az osztalékból származik, utóbbi pedig az áfolyam emelkedéséből. Ha probléma van a cég fizetőképességével, akkor az osztalékelsőbbségi részvény tulajdonosa elsőbbséget élvez a kifizetésnél a törzsrészvény tulajdonosával szemben (de a kötvénytulajdonos így is megelőzi a sorban).
A részvényeket NEM 1-2 évre, főleg nem 1-2 napra érdemes venni. Persze sokan teszik ezt, de ez szinte a szerencsejáték kategóriájába tartozik. Warrenn Buffet azt javasolja, hogy ha részvényt veszel, akkor tedd be a fiókodba és 10 évig rá se nézz. Valahogy így kéne tekinteni erre az értékpapír fajtára. Általában ha részvényt választasz, akkor nem árt tisztában lenni a vállalat iparágával (pl. MOL részvény esetében a kőolaj és a finomítók piacával), a cég közelebbi gazdasági-politikai környezetével, az elmúlt 5 év mérleg adataival, a rövid-, közép- és hosszú távú stratégiai terveivel, futó beruházásaival, a menedzsment összetételével és annak piaci megítélésével, várható eredményével, stb. Különben vaktában fektetsz be.
A legtöbb adat a netről beszerezhető. P/E mutató (Price/Earning ratio): árfolyam-nyereség arány, ez az egyik leggyakrabban használatos mutató. Megmutatja, hogy az adott vállalat részvényeinek árfolyama hogyan aránylik a nyereségéhez. Tehát az árfolyam és az EPS hányadosa. Az adott iparág vagy piac egyéb részvényeihez mérten lehet csak értékelni, önmagában nemigen. Pl. ez alapján (is) írta több szaklap is, hogy a Norbi részvények túlárazottak voltak a kibocsátáskor.
Tőkeérték (Kapitalizáció): a vállalat saját tőkéjének értéke, vagyis az összes részvény együttes értéke. Nos, ez persze nem teljes körű leírás, de támpontot adhatnak a választáskor. Vagy ha inkább profikra bíznád, akkor vásárolj részvény típusú befektetési jegyet. Akkor portfóliót veszel, alacsonyabb kockázattal, de kétségtelenül alacsonyabb hozamelvárással.
Hol vásárolhatsz részvényt? Először is nyitnod kell egy számlát valamelyik befektetési szolgáltatónál - többnyire ezt online is megteheted - de NYESZ vagy TBSZ számlára is vásárolhatsz értékpapírokat. Ezek után az online rendszerben rögzítheted a megbízásaidat. Ha szeretnél értékpapírszámlát és/vagy TBSZ számlát nyitni, és díjmentes tanácsadást is igényelnél a döntéshez, akkor írj nekem, kérdezz kommentben vagy foglalj időpontot a naptáramba.
A névérték egy értékpapír (részvény vagy kötvény) kibocsátásakor megállapított alapértéke, pénzösszeg, amelyet az értékpapíron is feltüntetnek. Azt jelzi, hogy mekkora hányadot képvisel a részvény a társaság alaptőkéjéből. Kötvényeknél a névérték pedig az az összeg, amit a lejáratkor a befektető visszakap. Kötvényeknél pedig az az összeg, amit a befektető a lejáratkor visszakap. Fontos szerepe van a kamatok és hozamok kiszámításánál, illetve a tőkeszerkezet meghatározásánál is. A névérték az értékpapír kibocsátásakor meghatározott hivatalos érték, míg a piaci érték az, amennyiért azt ténylegesen meg lehet vásárolni vagy el lehet adni a tőzsdén.
A két érték azért térhet el, mert a piaci értéket a kereslet-kínálat, a gazdasági környezet, a cég eredményei és a befektetői várakozások befolyásolják. Részvényeknél gyakori, hogy a piaci ár jóval magasabb vagy alacsonyabb a névértéknél. Általában a szavazati jog és az osztalék mértéke arányos a részvény névértékével, vagyis minél nagyobb névértékű részvényt birtokol valaki, annál nagyobb befolyással bír és annál nagyobb osztalékra jogosult. A részvények piaci értékéből számítható ki a vállalat tényleges mérete, a piaci kapitalizáció. Az alaptőke a vállalat saját tőkéjének egyik alapvető eleme, amely meghatározza a tulajdonosi arányokat.
Az ingatlan és befektetések közötti összefüggéseket mint például a forgalmi érték és piaci érték kapcsolata is érinti a kötvény- és részvénypiacokat. A forgalmi érték az ingatlan értékbecslés során kialakult becslés, amelyet a piac reális eladási értékének tekintünk. A bank számára a hitel elbírálásánál a forgalmi érték alapján számolják a hitelbiztosítéki értéket, így ha a finanszírozni kívánt ingatlan forgalmi értéke magasabb, gyakran nagyobb önerőre van szükség.
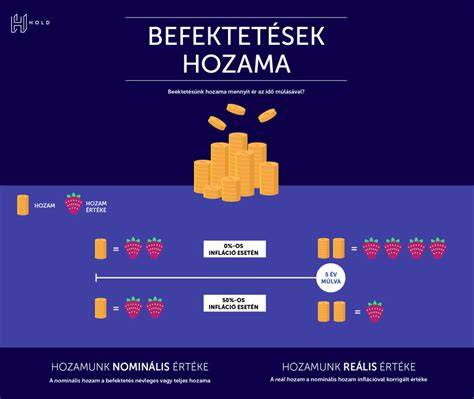
A forgalmi érték és a névérték közti különbségek a gyakorlatban
A forgalmi érték és a piaci érték nem ugyanaz, és a kötvényeknél ezt gyakran részletezik. A névérték adja az alapot a kamatok kiszámításához és a tőkeszerkezet meghatározásához, míg a piaci érték a kereslet-kínálat hatására alakul. A forgalmi érték az ingatlanoknál és más eszközöknél egyfajta reális eladási értéket jelent, amelyet a piaci környezet függvényében érdemes figyelembe venni. A befektetői döntéseknél fontos, hogy a piaci hozamok növekedése esetén a meglévő kötvényt érdemes-e tartani vagy eladni, mert a jegybanki kamatlábak és a piaci árfolyamok közvetlen összefüggésben vannak.
- Részvények esetében a nyilvános információk alapján becsülhető a belső érték (intrinsic value) a jövőbeni pénzáramok jelenértéke alapján.
- DCF modellek és CAPM segítenek a részvények reális árfolyamának meghatározásában, bár a valóságban gyakran vannak piaci anomáliák.
- A névérték elsődleges jelentősége a jogi és számviteli keretekben van, a piaci árfolyam azonban gyakran eltér ettől.
A fenti összefüggéseket a következőképpen érdemes értelmezni a gyakorlatban: ha egy részvény névértéke 1000 forint, és a piaci ára 3000 forint, akkor a befektető a piaci értéket veszi figyelembe, hiszen ez tükrözi a kereslet-kínálat hatását és a céggel kapcsolatos jövőbeli pénzáramlásokat. A kötvényeknél a kamatok és a lejárat közti viszony a kulcsfontosságú: a névértékhez viszonyított hozam adja a valós jövedelmet, amelyet a befektető kap a futamidő végén.
Rendkívüli tájékoztató a Sándor-palotából Forsthoffer Ágnessel.
A kérdés tehát nem csak az, hogy mennyit érnek a papírok ma, hanem az is, hogyan alakulnak a jövőbeni pénzáramok, milyen a vállalat pénzügyi helyzete, és milyen tényezők befolyásolják a piaci értéket. A piaci érték és a forgalmi érték közötti különbségek megértése segít a befektetőknek abban, hogy hosszú távon megfontolt döntéseket hozzanak.
| Fogalom | Definíció |
|---|---|
| Névérték | Kibocsátáskor meghatározott alapérték; kötvényeknél visszafizetésnél ez az összeg jár vissza; részvényeknél a társaság alaptőkéjét jelenti. |
| Piaci érték | A kereskedés során meghatározott ár, amely a kereslet-kínálat alapján alakul. |
| Forgalmi érték | Az ingatlan becsült eladási ára független, kényszer nélküli tranzakcióban. |
| Diszkonttípusú jegy | Névérték alatt kerül kibocsátásra; lejáratkor kerül a névérté kifizetésre. |
Az adózási és friss példákat figyelembe véve: a kötvények hozama szja és szocho köteles, kivéve az állampapírokat, melyek bizonyos kivételekkel mentesek. Az állampapírok esetében a hosszabb lejáratú eszközök és a rövidebb diszkontkincstárjegyek közötti különbségek alapján mérjük a kockázatokat és a hozamokat. A részvények világában a befektetési döntés során érdemes figyelembe venni a vállalat iparágát, a pénzügyi adatait és a jövőbeli terveket, hogy meghatározzuk a belső értéket és a piaci ár viszonyát.
tags: #forgalmi #ertek #nevertek