
Fundamenta építési hitel feltételei – részletes ismertető
A Fundamenta Lakáskassza az első magyarországi lakástakarékpénztár, mely 1997 óta van jelen a piacon, és továbbra is lehetőséget kínál új lakástakarékpénztár szerződések kötésére. Fontos tudni, hogy a Fundamenta nem szüntette meg tevékenységét az állami támogatások megszűnése után sem, és célja a lakáscélú megtakarítások támogatása, például lakásvásárlásra, építésre, felújításra vagy bővítésre.
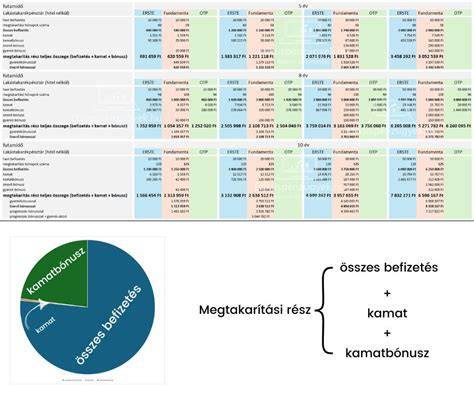
A Fundamenta lakástakarék egy olyan célhoz kötött megtakarítás, amely lehetővé teszi már kis összegű havi befizetésekkel történő takarékoskodást. A megtakarításra kamatot és kamatbónuszt kap a szerződő, amely kamatadó- és társadalombiztosítási járulékmentes. A megtakarítási időszak végén pedig lehetőség nyílik Fundamenta lakáshitel igénylésére, azonban ez nem kötelesség, mivel a megtakarítást később is felhasználhatja a szerződő számára kedvezőbb konstrukciókra is.
Lakáscélú megtakarítás előnyei
- Megtakarításra kamatbónusz jár, mely évente egyszeri 5%-kal indul, és minden évben 2,5 százalékkal növekszik, azaz progresszív módon emelkedik.
- A kamatbónusz és a hozam kamatadó- és szociális hozzájárulás adómentes.
- A havi befizetés összege akár 100 000 forint is lehet, amely lehetőséget ad jelentős megtakarítás felhalmozására.
- Gyermekek lakáscéljainak támogatására is elérhető speciális „gyerek akció” konstrukció.
Fundamenta lakáshitelek típusai és feltételei
A Fundamenta lakáshitelek eltérnek a hagyományos banki jelzáloghitelektől, ugyanis a lakástakarék megtakarítással kombinált konstrukciókat kínálnak, amelyek egy szerződésen belül egyszerre biztosítanak megtakarítást és hitelt. Egyetlen szerződéssel maximum 40 millió forintot használhatunk fel lakáscélokra.
Azonnali áthidaló kölcsön időszak
Minden Fundamenta hitel két szakaszból áll. Az első a törlesztő részlet, amely tartalmazza a megtakarítást, a számlavezetési díjat és a hitelkamatot is. Ezt hívják azonnali áthidaló kölcsön időszaknak. Ennek végén a teljes megtakarítás - betét, kamatok és kamatbónusz összege - betörlesztésre kerül a fennálló tőketartozásba.
Megvalósító lakáshitel
A Megvalósító lakáshitel akkor előnyös, ha már a megtakarítási időszak elején szeretnénk elindítani lakáscéljaink megvalósítását. Ebben az esetben a hitel összege már az induláskor tartalmazza a megtakarítási összeget is.
Továbblépő lakáshitel
A Továbblépő lakáshitel esetében sem feltétlenül szükséges megvárni a megtakarítási időszak végét a hitel felhasználásához. Ha legalább két éve ügyfele vagy a Fundamentának, és a lakásszámlád egyenlege eléri a szerződéses összeg 10%-át, igényelheted a teljes összeget áthidaló kölcsönként, amely két szakaszból áll, hasonlóan a Megvalósító konstrukcióhoz. Az áthidaló kölcsön időszak során a hitelkamat 6,4-6,8% között változik.
Célbaérő lakáshitel
A Célbaérő lakáshitel akkor javasolt, ha inkább megvárnád a megtakarítási időszak végét, és csak ezután igényelnéd a hitelt. Különösen előnyös első lakás vásárlásához, ahol kedvező feltételeket kaphatsz.
Fundamenta hitelkondíciók és jogi követelmények
A Fundamenta hitelkonstrukcióihoz, akárcsak más lakáshitelekhez, szigorú követelményeket kell teljesíteni. Többek között szükséges jelzálog bejegyzése az ingatlanra, amely fedezetként szolgál a hitel összegére, továbbá a hiteligénylők jövedelemvizsgálaton esnek át. Nem lehet a hitelfelvevő KHR vagy BAR listán, azaz nem lehet lejárt hiteltartozása.
A Fundamenta lakáshitelek fix kamatozásúak, így előre kiszámíthatók a törlesztőrészletek, és nincs kockázat a kamatemelésből adódóan. A szerződéskötéskor ismertté válik a hitel kondíciója, de előfordulhat, hogy a megtakarítás lejárta után kedvezőbb kamattámogatott hitel vagy piacilag jobb lakáshitel érhető el, amelyre akkor áttérhetsz.
Hitelfelvétel kockázatai és jogosultságok
A hitelfelvétel hátránya főként akkor mutatkozik meg, ha a törlesztőrészleteket nem tudjuk rendszeresen fizetni. Ezért a hitelfeltételek alapos megismerése és a személyes pénzügyi helyzet objektív felmérése elengedhetetlen.
Megtakarítási és hitel összehangolása, egyedülálló konstrukció
A Fundamenta egyedi konstrukciót kínál, amely ötvözi a lakástakarék megtakarítást és a lakáshitelt. A hitel és a megtakarítás kombinálásával a szerződéses összeg együttes finanszírozást biztosít lakáscéljainkhoz. Ez azt jelenti, hogy akár a szerződéskötéskor hozzáférhetsz olyan összeghez, amely normál esetben akár 4 év megtakarítási idő után lenne elérhető.
A megtakarítási összeg 20 000 forinttól akár havi 100 000 forintig terjedhet, így a Fundamenta lehetőséget biztosít mind kis-, mind nagyobb megtakarítók részére.
Állami támogatások és jogszabályi környezet
Míg az állami támogatások a lakástakarékon már korlátozottabbak a 2018. október 17. utáni szerződések esetében, a 2018. október 16. előtt kötött, támogatásra jogosult szerződések esetén az állami támogatás IGÉNYELHETŐ. Állami támogatás csak olyan megtakarítási év után jár, amelyre az igény benyújtásra került határidőn belül, és jogosultság fennállt.
A szerződés módosítása esetén (pl. kedvezményezett változtatása) ügyelni kell arra, hogy az állami támogatásra való jog csak a 2018. október 16-án érvényes feltételek végéig igényelhető, és a kedvezményezett váltásának is szabályozott feltételei vannak.
Fundamenta WebBankár szolgáltatás és ügyintézés
A Fundamenta ügyfelei számára elérhető a WebBankár, amely egy internetes felület, ahol biztonságosan, gyorsan intézhetők az ügyek: szerződéskötés, befizetés, hitelügyintézés, adatváltozás bejelentése, panaszkezelés és kommunikáció az ügyfélszolgálattal.
WebBankáron keresztül elvégezhető a szerződéskötés, módosítás, és bankkártyás befizetés is. Fontos a fiók védelme, több sikertelen belépési kísérlet esetén annak zárolása történik, mely később automatikusan feloldódik.
Lakáscélú hitelfelvétel a Fundamentánál - futamidők és törlesztés
| Hiteltípus | Futamidő | Kamat | Havi törlesztőrészlet | Különlegesség |
|---|---|---|---|---|
| Megvalósító lakáshitel | rugalmas | 7,2% az áthidaló időszakban; 3,9-4,9% később | változó | teljes szerződéses összeg igényelhető az induláskor |
| Továbblépő lakáshitel | 2 év után igényelhető | 6,4-6,8% az áthidaló periódusban | fix kamatozású törlesztés a továbbiakban | 10% megtakarítási egyenleg után igényelhető |
| Célbaérő lakáshitel | megtakarítás lezárása után | fix kamatozású | előre kiszámítható | első lakás vásárlásánál kedvezmény |
A hitelkamatok általában fixek, ez biztosítja a kiszámíthatóságot, és elkerülhetők a kamatemelések miatti kellemetlenségek. A kezelési költségek és a futamidő a választott konstrukciótól függnek, melyeket a szerződés előtt részletesen ismertetnek.
Ügyfélbarát szolgáltatások, ügyintézés és támogatás
A Fundamenta lehetőséget nyújt arra is, hogy a lakástakarék megtakarítást és hitelt az igénylő élethelyzetéhez igazítsa, legyen szó új lakás vásárlásáról, építkezésről vagy felújításról.
Az ügyintézéshez személyi bankári segítséget, online és személyes ügyfélszolgálatot kínál, amelyek segítik a megfelelő termék kiválasztását és a szerződéshez szükséges információk pontos megismerését. Emellett a Fundamenta folyamatosan tájékoztatja ügyfeleit a változásokról, így például jogszabályi módosításokról, szerződésmódosítási lehetőségekről, és a jövedelemvizsgálatok részleteiről.
Építési hitelek: Mik ezek és hogyan működnek (RÉSZLETESEN)
Fontos tudnivalók a lakáscélú megtakarításokról és hitelekről
- A Fundamenta lakás-takarékpénztári konstrukciói különösen kedveltek a biztonságos és kiszámítható pénzügyi megoldásokat keresők körében.
- A lakástakarék protokoll szerinti fix betéti kamatot és kamatbónuszt kínál, ami a megtakarítási időszak végén jelentős összeghez juttathatja a szerződt.
- A hitel és megtakarítás összehangolt igénybevétele lehetővé teszi a gyorsabb lakáscél megvalósítást, mint a hagyományos banki konstrukciók esetében.
- A hitel felvételekor számolni kell jelzáloggal és jövedelemigazolással, de cserébe biztos, kiszámítható törlesztőrészletek várhatóak.
Összességében a Fundamenta építési hitel feltételei rugalmasak, a hiteles konstrukciók sokféle élethelyzetre kínálnak lehetőséget, miközben az ügyfélbarát megoldások és a stabil, fix kamatozás nyugalmat ad a lakáscélú pénzügyi tervezésben.
tags: #fundamenta #epitesi #hitel #feltetelei
Népszerű bejegyzések:
- Költségelszámolás őstermelők számára
- Oszcilloszkóp házilag: katódsugárcső és tápok gyakorlati tapasztalatok
- Garzonház árnyékában: a biztonsági problémák és az öngyilkosság Egerben
- Hegyvidék önkormányzati birtokvédelmi szolgáltatások áttekintése
- Integrált iroda- és rendelőhelyiségek a XVI. kerületben