
Fundamenta Lakáskassza alapításának jogszabályai és piacbeli helyzete
A Fundamenta az egyik legismertebb lakáskassza szolgáltató, aki még az állami támogatás megvonását követően is a piac meghatározó szereplője maradt. Megnéztük, milyen módozatokat és milyen hitellehetőségeket kínál a cég a lakáscélra előtakarékoskodóknak. Hozzá kell tennünk, hogy cikksorozatunkban semmilyen rangsort nem állítottunk fel a szolgáltatók között, a most bemutatásra kerülő társaság pedig a piac egyik legismertebb szereplője. Az egyébként 1997 óta piacon lévő cég többek között ennek is köszönheti, hogy mára közel 700 ezer fős ügyfélállománnyal rendelkezik.
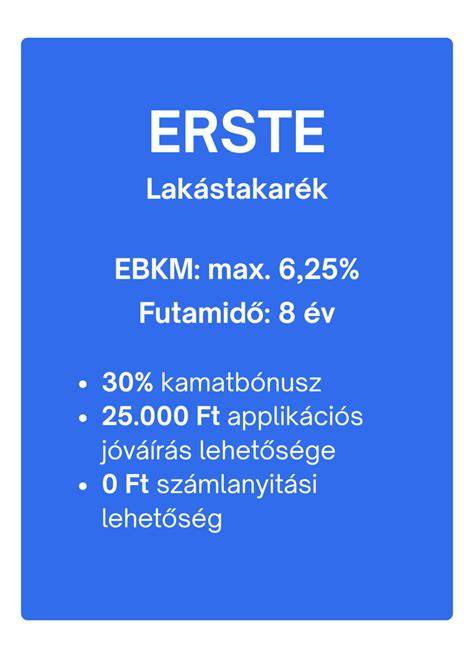
Alaptevékenysége, a lakásszámlák forgalmazása mellett lakástámogatások, lakáshitelek és banki termékek értékesítésével is foglalkozik. A lakástakarék-pénztári megoldásokat a Fundamenta hasonlóan kínálja, mint az Erste és az OTP LTP konstrukciói: havi 10 és 100 ezer forint befizetés mellett érhetők el. Ebben a cikkben a konkrét módozatok és azok kombinálási lehetőségei számos alternatívát nyújtanak számunkra. Minden négy terméktípus más-más élethelyzetre, illetve lakáscélhoz kínál megoldást.
A hozam, a futamidő és a díjstruktúra
A “Gyarapodó lakásszámla” esetében a havi befizetésekre járó 1,5%-os betéti kamaton felül a bónusz induló értéke 5%, majd évről évre 2,5 százalékponttal növekszik. A futamidő a 46, 78, 118, 148 és 178 hónapos megtakarítási időszakok között változhat. A megtakarítási időszak végén lehetőséget adnak a lakáscélokra vonatkozó hitel felvételére is. A számlanyitási díj egységesen a szerződéses összeg 1%-a, hasonlóan a többi szolgáltatóéhoz.
Az Otthontervező számla előnyét talán leginkább a mellé igényelhető kölcsön jelenti: itt az éves befizetések után egységesen 5% kamatbónuszt kapunk; az EBKM viszont alacsonyabb, mint a Gyarapodó konstrukcióé. A Jövőépítő a Fundamenta legújabb termékcsaládja 2025-ben került bevezetésre, 2,5 millió forinttól 31,25 millió forintig köthetünk szerződést. A konstrukciók között a lakáskölcsönök THM-je 3,9-4,9% között mozog, kedvezőnek számít.
Az akciós lehetőségek és a konkrét konstrukciók
Kiemelkedő az LTP piacán az úgynevezett “akció” lehetőség: egy olyan kedvezmény, amely a Gyarapodó és az Otthonteremtő lakásszámlához vehető fel. Az igénylési lehetőség visszavonásig érvényes. A Megvalósító Lakáshitel a megtakarítási időszak végéig fix kamatozású hitel, amelyet a megtakarítás végén levonnak a hitel összegéből, így a fennmaradó részt kell csak törleszteni. A THM 9,18-9,34% között mozog, míg a fix törlesztőrészletű konstrukciók referencia THM-je 7,41-8,00% között alakul. A Célba érő Lakáshitel pedig a megtakarítási időszak lezárulta után igényelhető, THM pedig 5,04-5,31% között változik.
A személyes ügyintézéshez választható a „Személyi Bankár” szolgáltatás. Bármely módszert is választjuk, a folyamat hasonló a korábban bemutatott két szolgáltatónál látottakhoz: a futamidő, a havonta félretett összeg és a cél összegének meghatározása után figyelembe veszik, hogy a kamatbónuszt miként lehet megőrizni vagy elveszíteni a feltételek be nem tartása esetén.
Igazolás és felhasználás a lakáscélra
Amennyiben a futamidő végén szeretnénk pénzhez jutni, két lehetőségünk van: a teljes szerződéses összeg felhasználása vagy csak a megtakarítás felhasználása. A Kiutalási nyilatkozatot a Fundamenta honlapján érhető el; postai vagy online módon intézhető a kiutalás. A lakáscél igazolása nem bonyolult, és nem igényel sok papírmunkát. A gyakorlatban a tulajdoni lap, a felhasznált munkálatok számlája, hiteligazolás és az eladó nyilatkozata lehet szükséges.
Ugyanakkor ha nincs aktuális lakáscél, az érdekes forgatókönyv lehet: kifizetés kérése a futamidő végén lakáscél igazolása nélkül, vagy hosszabbítás a futamidő meghosszabbításával. A kamatbónusz arányos részét vissza kell fizetni, ha elmulasztjuk a lakáscél igazolását. Amennyiben nincs felhasználható lakáscél a lejárat idején, a megtakarítás a számlán maradhat.
Összegzés a piaci helyzetről és alternatívák
A Fundamenta versenytársaihoz képest tágabb konstrukció- és futamidő-struktúrát kínál, így szélesebb spektrumot fed le a lakás-takarékpénztári termékek piaca. Ugyanakkor érdemes felmérni más megoldásokat is, mint például a TBSZ, biztosítói gyermek-megtakarítási programok stb., amelyek szintén hosszú távú, díjas megtakarítási lehetőséget biztosítanak. A lakás-takarékpálya támogatja a gyermek jövőbeli lakhatását, de más célokra is nyújthat megoldást, például tanulmányi költségek vagy külföldi utazások finanszírozására.
A Fundamenta története 1997-re nyúlik vissza, amikor megkezdte tevékenységét az első magyarországi lakástakarék-pénztárként. A cég az állami támogatások megszűnése után sem hagyta abba, s az évek során egyre szélesebb lakhatási ökoszisztémát épített ki. A piacon három fő lakástakarék-konstrukció érhető el: Fundamenta, OTP és Erste, adómentes hozamokkal. A Fundamenta stabilitása és kiszámíthatósága miatt sokak választása, különösen előrelátó ügyfelek körében.
Statisztikai áttekintés és jövőkép
A Fundamenta-Lakáskassza dinamikus növekedést mutatott az elmúlt évtizedekben: 2006-ban az éves ügyfélbefizetések volumene 30 milliárd Ft-ot tett ki, a betétállomány közel 100 milliárd Ft volt, az átlagos szerződéses összeg 2,3 millió Ft volt. 2016-ban rekordévet ért el a lakás-takarékpénztári szerződések számában. A társaság 2016-ban tett közzé, hogy 4 millió forintra nőtt az átlagos szerződéses összeg, és az új szerződések háromnegyedét a Fundamenta Személyi Bankár hálózata kötötte. 2016-ban az ügyfelek 106 milliárd Ft-ot helyeztek el megtakarításként, a betétállomány pedig 400 milliárd Ft fölé nőtt. A társaság adatai alapján a GDP 0,6%-ának megfelelő összeget, közel 200 milliárd Ft-ot fizetett ki ügyfeleinek. A vállalat célja a hosszú távú, fenntartható működés és az ügyfélkör folyamatos bővítése a szolgáltatások szélesítésével.
- Hitellehetőségek és kamatstruktúra a különböző konstrukciók mellett
- Igazolások és kiutalási folyamat lakáscélra
- Piaci körkép: versenytársak és alternatív megtakarítási lehetőségek
tags: #fundamenta #lakaskassza #alapitasa