
Generali jelzálog törlés – részletes útmutató és fontos tudnivalók
Az ingatlanvásárlás és -eladás egyik legfontosabb jogi és pénzügyi folyamata a jelzálog törlése, különösen akkor, ha az ingatlan hitellel terhelt. A jelzálogjog a bank biztosítéka a hitel visszafizetésére, amely az ingatlan tulajdoni lapján kerül bejegyzésre. Az ingatlan tehermentesítése - vagyis a jelzálog jogának törlése - a hitel visszafizetését követően külön kérelmet igényel a földhivatal felé.
Mi a jelzálogjog és milyen szerepe van az ingatlanügyekben?
A jelzálogjog egy olyan biztosíték, amely jellemzően az eladó bankkölcsönét védi. Amennyiben a hitelfelvevő nem tudja visszafizetni a kölcsönt, a bank jogosult az ingatlant értékesíteni, hogy ebből a tartozást és költségeket rendezze. A jelzálog önmagában nem akadályozza az ingatlan eladását, azonban a vele gyakran együtt járó elidegenítési és terhelési tilalom korlátozza az ingatlan átírását vagy elidegenítését.
Az eladó tehát elsősorban a bankkal egyeztet, és dönt, hogy a kölcsönt végtörlesztse, vagy a vételárból törlessze, esetleg egy új ingatlanra helyezze át a jelzálogot, ha újat vásárol.
A tehermentesítés lépései
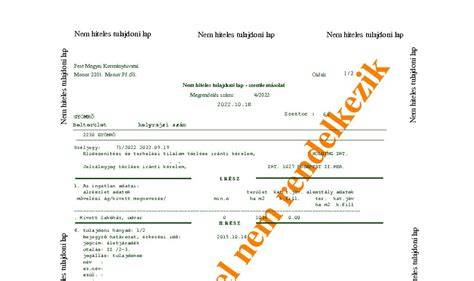
- Terhek azonosítása a tulajdoni lap III. részében, ahol a jelzálogjog, elidegenítési és terhelési tilalmak, valamint egyéb jogok (pl. elővásárlási jog, haszonélvezeti jog) szerepelnek.
- Egyeztetés a jogosulttal (tipikusan bankkal) a teher törlésének módjáról és feltételeiről.
- Engedélyek beszerzése a teher jogosultjától a törléshez.
- Földhivatali eljárás elindítása a szükséges dokumentumokkal.
- Fizetés a földhivatali igazgatási szolgáltatási díj megfizetése (10 600 Ft standard díj, sürgős eljárás esetén 16 000 Ft).
- A földhivatal döntése - a törlési kérelem feldolgozása és a jelzálog törlése a tulajdoni lapról, ami legfeljebb 30 napot vesz igénybe.
A tehermentesítéshez friss tulajdoni lap beszerzése ajánlott, amelyet ügyfélkapun keresztül évente kétszer díjmentesen lehet igényelni. A földhivatali eljárás során a törlési kérelmet a bank által kiállított, eredeti törlési engedéllyel kell alátámasztani.
Jelzálog törlése végtörlesztés vagy vételárból történő fizetés esetén
A jelzálog törlése legegyszerűbben a végtörlesztéssel oldható meg, amikor az eladó a hitel teljes összegét saját forrásból vagy a vételárból rendezi. Fontos tudni, hogy a bank gyakran felszámít végtörlesztési díjat, amely azonban bizonyos feltételek mellett - például egymillió forint alatti tartozás esetén - elengedhető.
Ha a végtörlesztés nem történik meg az adásvétel előtt, akkor a vételár egy részét egy zárolt bankszámlára utalják, amelyből a bank közvetlenül törleszti a fennálló tartozást. Ezután a bank kiadja a törlési engedélyt, és az eladó benyújtja a földhivatalhoz a jelzálog törlésére irányuló kérelmet.
CSOK és babaváró hitel - speciális szabályok
Az ingatlanokat gyakran terhelik állami támogatások nyomán bejegyzett jelzálogjogok és elidegenítési tilalmak is. A CSOK (Családi Otthonteremtési Kedvezmény) esetében a banki jelzálog mellett az állam javára is bejegyzésre kerül elidegenítési és terhelési tilalom, amely akadályozza az ingatlan szabad forgalmát.
A CSOK esetén a jelzálog és a tilalom törlése díjmentes, de a tilalom törléséhez a támogatást igénybe vevő köteles a szabályoknak megfelelően legalább 10 évig életvitelszerűen lakni az ingatlanban vagy visszafizetni a kapott támogatást. Visszafizetés esetén az állam a törlési engedélyt kiadja, amelyet az eladó be kell, hogy nyújtson a földhivatalnak.
A babaváró hitel esetében a gyermekvállalási határidő lejárta (2026. július 1.) után lehet kérni a jelzálog törlését, a hitel szabad felhasználású jellege miatt azonban nem érinti közvetlenül az ingatlan eladását.
Fontos tudnivalók a földhivatali eljárásról és a szükséges dokumentumokról
- Szükséges adatok: kérelmező neve, lakcíme, személyi azonosítója, az ingatlan helyrajzi száma és fekvése, jelzálog jogosultjának neve.
- Csatolandó iratok: kitöltött kérelemnyomtatvány (az e-ingatlan rendszerben elérhető aktuális formanyomtatvány), banki törlési engedély eredeti példánya, a díj befizetését igazoló bizonylat, meghatalmazás, ha nem személyesen intézik.
- Ügyintézés módjai: személyesen, postán, vagy elektronikusan - ügyfélkapu és e-papír rendszeren keresztül (2025. január 15. után az e-ingatlan nyilvántartás szabályai alapján).
- Határidők: a földhivatal a döntést 30 napon belül hozza meg, soron kívüli eljárás esetén 15 napon belül.
Jelzálog igazolás megszerzése és ügyvédi közreműködés
A hitel teljes visszafizetése után a bank kiadja a törlési engedélyt, amely igazolja, hogy a kölcsönt maradéktalanul visszafizették és nincs követelése a banknak. Ez a dokumentum a földhivatali kérelem alapja, nélküle a törlés nem lehetséges.
Bár a jelzálog törlése önállóan is intézhető, a biztonságos adásvétel és a folyamat gördülékeny lebonyolítása érdekében mindenképp ajánlott ügyvéd vagy ingatlanjogban jártas szakember bevonása. Az ügyvéd segíthet a dokumentáció összeállításában, a bankkal való egyeztetésben és az ingatlan átruházásának teljes folyamatában.
Különleges esetek és nehezített helyzetek
- Megszűnt jelzálog jogosult: ha a bank vagy jelzálogjog jogosultja megszűnt (pl. felszámolás alatt áll), akkor vagy a jogutód intézménytől kell beszerezni az engedélyt, vagy bírósági eljárást kell kezdeményezni a törléshez.
- Ha egyéb terhek is vannak: haszonélvezeti jog, elővásárlási jog vagy végrehajtási jog esetén ezek külön-külön töröltetendők megfelelő eljárásban.
- Elidegenítési és terhelési tilalom: gyakran önálló jogosultság, amelynek törlése külön kérelmet és a jogosult hozzájárulását igényli.
Jelzálog jövedelmi előnyök - egészségpénztári támogatás lakáshitel törlesztésre
A jelzáloghitel törlesztésének anyagi terheit lakástámogatások és adójóváírások is enyhíthetik. Ilyen például az egészségpénztári befizetésekből történő lakáshitel törlesztés, ahol az egészségpénztárra befizetett összeg 20%-os személyi jövedelemadó-visszatérítéssel támogatja a törlesztést akár évi 150 000 forintig.
Ez egy jelentős hosszú távú megtakarítási forma, amely okostelefonos applikációval is könnyen nyomon követhető, és több ezer egészségügyi szolgáltató és kereskedő elfogadja a kártyát szerte az országban.
Összefoglalás - miért fontos a generali jelzálog törlés?
A jelzálog törlés elengedhetetlen lépés az ingatlan teljes mértékű tulajdonba vételéhez, az ingatlan további terhelések nélküli eladásához vagy új hitel felvételéhez. A folyamat során az ingatlan tulajdoni lapján a harmadik részben lévő terheket látjuk, amelyeket a földhivatal törölhet a bank vagy jogosult hozzájárulásával. Az eljárás díja 10 600 Ft, amit online vagy személyesen is befizethetünk, és az ügyintézési idő maximum 30 nap. Elérhető az ügyintézés elektronikusan, ügyfélkapun keresztül is.
Fontos, hogy a jelzálog törlése nem automatikus, mindig kérni kell a bank törlési engedélyét, és az ingatlan tulajdonosának vagy megbízottjának kell benyújtania a kérelmet. Egyes esetekben - például jelzálog jogosult megszűnése esetén - plusz jogi lépések szükségesek.
E-Papír - dokumentum hitelesítés folyamata (ÉTDR meghatalmazások, nyilatkozatok esetén) 2025
tags: #generali #jelzalog #torles