
Házépítésre hitel saját építés: útmutató a teljes folyamatban
Építési hitelnek nevezhetjük azt a lakáshitel típust, ahol a bank az építkezés költségvetése alapján finanszírozza ügyfelét. A költségvetés tartalmazza azt az összeget, amiből felépíthető az ingatlan a használatba vételi engedélyig. A költségvetés összegét az ügyfél önereje és az igényelt építési hitel összege képezi. Az építkezés a tervdokumentáció elkészítésétől, az építési engedélyen át a használatba vételi engedélyéig, tehát az ingatlanba történő beköltözésig tart. Az építési hitel igen bonyolult hiteltípus, melynek összehangolása és előkészítése bonyolult szakmai tudást igényel.
- Eljárások és szakértői segítség
- Folyósítás szakaszos jellege
- Kamatkonstrukciók és állami támogatások
- Futamidők, korhatárok és fedezet
- Önerő, telek és biztosítékok
- Dokumentáció és költségek
Miért érdemes szakértői segítséget igénybe venni?
Az építési hitel folyamatát számos banki eltérés jellemzi, és sok finanszírozó nem foglalkozik építési hitelekkel. A hitelfelvétel megtervezéséhez kérje hitelközvetítő kollégáink kötelezettségmentes és ingyenes segítségét. Szakértői segítségünkkel könnyedén elkerülheti az építési hitel buktatóit, és a bankok egyedi kedvezményeit is kiaknázhatja, amelyeket utcáról betérő ügyfelek nem érik el.
Hitel konstrukciók és a folyósítás jellege
Az építési hitel folyósítása eltér az egyéb hitelekétől: szakaszosan történik, az építkezés ütemének megfelelően, nem egy összegben. Jelenleg építési hitel piaci kamatozással, illetve állami kamattámogatással igényelhető. Az alapvető különbség a két konstrukció között az, hogy míg a támogatott hitel esetén az állam kamattámogatás formájában járul a havi törlesztő részlethez, addig a piaci kamatozású verzió esetén a mindenkori piaci kamatláb szerint kell megfizetni a törlesztő részletet. A kamattámogatás 5 vagy 20 évig jár az igénylő jogosultságától függően. A futamidő maximum 35 év lehet az új ház építésére, és az igénylő életkora induláskor legyen 18 év, a lejáratkor pedig legfeljebb 70 év.
Maximális hitelösszeg és fedezet
A maximálisan igényelhető építési kölcsön összege a jogszabályban rögzített finanszírozási arányok és az ingatlan várható jövőbeli értéke alapján kerül meghatározásra. Ha a fedezet értékének növelésére van szükség, akkor egy hitelügyletbe maximum három ingatlan vonható be. A fedezet lehet egy új vagy meglévő ingatlan, és a telek értéke is beleszámíthat az önerőbe vagy fedezetbe attól függően, hogy mely banki feltételek érvényesek. Az igénylő jövedelme és a fedezetek értéke alapján határozzák meg a felvehető hitel összegét, amely gyakran a jövőbeli forgalmi érték 80%-a lehet maximum.
Önrész és támogatások
Az építési hitelnél az önerő nem mindig készpénzben jelentkezik: lehet az építőanyagok beépítése vagy telek, illetve adott esetben a CSOK vagy más állami támogatások felhasználása is. Az önrész kiszámításánál számít az építéshez felhasznált készültségi fok, és a kivitelező által készített költségvetés. Ha nincs elegendő önerő, a falusi CSOK vagy más állami támogatások kedvezményként csökkenthetik ezt az igényt. A Babaváró és a CSOK is összevonható hitel formákban, amennyiben a támogatások és feltételek teljesülnek.
Hitelképesség és munkaviszony
A hitel igényléséhez szükséges jövedelem és a meglévő hitelek terhelése fontos szempontok. A törlesztőrészleteknek és a meglévő kölcsönöknek együtt kell beleférniük a jövedelemterhelhetőségbe. A bankok általában három hónapos folyamatos munkaviszonyt várnak el, és határozatlan idejű szerződés esetén könnyebb az elbírálás. Vállalkozók számára általában egy lezárt üzleti év szükséges a hitelhez. Családi helyzetek és jövedelmek részben vagy egészben elfogadottak lehetnek, de gyakran speciális feltételek vonatkoznak a GYES/GYED vagy biztosítási követelmények tekintetében.
Dokumentáció és költségek
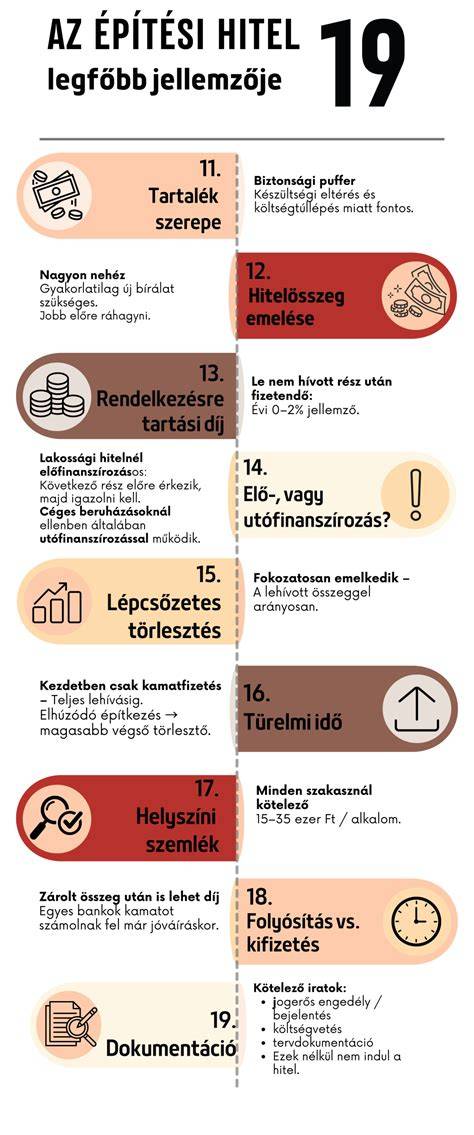
Az építési hitel igénylése sok dokumentációt igényel: tulajdoni lap, építési engedély, engedélyezési terv, költségvetés, kivitelezővel kötött szerződés, ráépítés esetén pedig ráépítési megállapodás. A folyósítás során előforduló költségek közé tartozik az ingatlan értékbecslési díja, helyszíni szemle díja, földhivatali költségek és közjegyzői okiratba foglalás díjai. Sok esetben a bankok kedvezményeket is kínálnak, amelyekkel ezeket a díjakat részben vagy egészben elengedik vagy visszatérítik a folyósítás után. Érdemes tehát alaposan tájékozódni a promóciókról és akciókról a hirdetményekben.
Építés menete és szakaszos folyósítás
Az építés indulását saját forrásból kell finanszírozni. A folyósítás 2-4 részletben történik, minden egyes szakasz előtt értékbecslő ellenőrzi az aktuális készültségi fokot. Ha a beépítés igazolható és az önerő megfelelő, akkor a bank kiutalja a következő részletet. A készültségi fokot mindig egy felülvizsgálat követi, mielőtt a következő részlet befizetésre kerülne. Az építés befejezéséhez szükséges használatba vételi engedély és egyéb dokumentumok megérkezése után történik a végső folyósítás.
- Gyakorlati példák és kalkulátorok -
A Bank360 online kalkulátora segít összehasonlítani a különböző futamidőkre és konstrukciókra vonatkozó törlesztőrészleteket. A példákban a fenntartható THM és az összköltség bemutatása fontos a reális döntéshez. Az adatok bankonként eltérőek lehetnek, ezért érdemes több ajánlatot is megvizsgálni.
Hogyan működnek az építési hitelek | Mortgage Mark
Hasznos tippek a hitel megtalálásához
- Használjon bankfüggetlen szakértőt a legkedvezőbb ajánlatok kiválasztásáért, különösen CSOK és állami támogatások esetén.
- Vizsgálja meg a szakaszos folyósítás részleteit és az esetleges előtörlesztési díjakat.
- Figyelje a promóciókat és akciókat, mert ezek jelentősen csökkenthetik a várható költségeket.
- Készüljön fel a részletes költségvetésre és a szükséges engedélyekre, amelyek nélkül nehéz jóváhagyást kapni.
Végső megfontolások
Az építési hitelhez mindig meg kell győződnie arról, hogy a konstrukció megfelel-e az egyéni pénzügyi helyzetének, a piaci feltételeknek és a tervezett ingatlan értékének. Az építkezés lehetőséget ad arra, hogy a saját igényeinek megfelelő otthont építsen, de egyszerre jelent költségeket és kockázatokat is. Kérjen segítséget szakértőktől, legyen körültekintő a költségvetés és a dokumentumok előkészítésében, és használja ki az állami támogatások adta lehetőségeket, hogy a finanszírozás a lehető legkedvezőbb legyen.
tags: #haz #epitesre #hitel #de #sajat #epites
Népszerű bejegyzések:
- Társasházi GDPR: adatkezelői és adatfeldolgozói szerepkörök
- Hogyan érinti a GDPR a társasházak adatkezelési gyakorlata?
- Jelzáloghitel és jelzáloglevél: szabályozás és piaci összefüggések
- Így beszélj albérletről Németországban: hasznos tippek és kérdések
- Kisajátítás Magyarországon: Palotai ügyvédi iroda útmutató